ไม่มีเงินเดือนก็ลดหย่อนภาษีได้ ถ้ามีเงินได้ในปีภาษีนั้นและยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา ฟรีแลนซ์ คนขายของออนไลน์ คนรับจ้างทั่วไป รวมถึงคนที่มีรายได้จากดอกเบี้ยหรือค่าเช่า ใช้สิทธิลดหย่อนชุดเดียวกับพนักงานเงินเดือน ส่วนคนที่ไม่มีเงินได้ หรือมีเงินได้ไม่ถึงเกณฑ์ ไม่ต้องยื่นแบบ
เกณฑ์และตัวเลขในบทความนี้เป็นของปีภาษี 2568 ตามคู่มือกรมสรรพากร ซึ่งต้องยื่นภายใน 31 มี.ค. 2569 และผ่านกำหนดไปแล้ว ใครจะยื่นปีภาษี 2569 ในต้นปี 2570 ควรเช็กคู่มือของปีนั้นก่อน เพราะวงเงินและเงื่อนไขบางรายการเปลี่ยนได้ทุกปี
เงินได้แบบไหนที่ต้องยื่น และเกณฑ์อยู่ที่เท่าไร
แบบที่คนมีรายได้นอกเหนือเงินเดือนใช้คือ ภ.ง.ด.90 (แบบแสดงรายการภาษีเงินได้บุคคลธรรมดาสำหรับผู้มีเงินได้หลายประเภท หรือมีประเภทเดียวที่ไม่ใช่เงินเดือน) ส่วนแบบ ภ.ง.ด.91 ใช้กับคนที่มีเงินเดือนหรือค่าจ้างอย่างเดียว ดังนั้นคนที่มีเงินเดือนบางช่วงของปีและรับงานฟรีแลนซ์ด้วยต้องใช้ ภ.ง.ด.90
เงินได้ที่ต้องรวมยื่นมีหลายแบบ เช่น ค่าจ้างทำงานและค่านายหน้า ดอกเบี้ยและเงินปันผล ค่าเช่าทรัพย์สิน และเงินได้จากธุรกิจ การพาณิชย์ หรือการเกษตร ประมวลรัษฎากรเรียงประเภทเหล่านี้ไว้ในมาตรา 40 ซึ่งจะใช้อ้างอีกครั้งตอนเลือกวิธีหักค่าใช้จ่ายด้านล่าง ส่วนเงินได้จากต่างประเทศที่นำเข้ามาในไทยในปีภาษีนั้น กรมสรรพากรมีคู่มือแยกสำหรับการคำนวณ
เกณฑ์ที่ต้องยื่นแบบ ตามคู่มือปีภาษี 2568 มีสองข้อ
- ผู้เป็นโสด มีเงินได้พึงประเมินเกิน 60,000 บาทต่อปี
- ผู้มีคู่สมรส ถ้าฝ่ายเดียวหรือทั้งสองฝ่ายรวมกันมีเงินได้พึงประเมินเกิน 120,000 บาทต่อปี
เกณฑ์นี้ดูที่เงินได้พึงประเมิน คือเงินที่ได้รับก่อนหักค่าใช้จ่ายและค่าลดหย่อน เกินเกณฑ์แปลว่าต้องยื่นแบบ ไม่ได้แปลว่าต้องเสียภาษีเสมอไป แม้หักค่าใช้จ่ายและลดหย่อนแล้วไม่มีภาษีต้องจ่าย ก็ยังต้องยื่น
ตารางอัตราภาษีของกรมสรรพากรยกเว้นภาษีให้เงินได้สุทธิ 150,000 บาทแรก ส่วนที่เกินจากนั้นเสีย 5% ถึงเงินได้สุทธิ 300,000 บาท 10% ถึง 500,000 บาท 15% ถึง 750,000 บาท 20% ถึง 1,000,000 บาท 25% ถึง 2,000,000 บาท 30% ถึง 5,000,000 บาท และ 35% เมื่อเกิน 5,000,000 บาท เงินได้สุทธิคือเงินที่เหลือหลังหักค่าใช้จ่ายและค่าลดหย่อนแล้ว
ลดหย่อนภาษีไม่มีเงินเดือน ใช้สิทธิอะไรได้บ้าง
ผู้มีเงินได้ทุกคนลดหย่อนส่วนตัวได้ 60,000 บาท ถ้าคู่สมรสไม่มีเงินได้ ลดหย่อนคู่สมรสเพิ่มได้อีก 60,000 บาท กรณีคู่สมรสมีเงินได้ทั้งสองฝ่าย ต่างฝ่ายต่างลดหย่อนส่วนตัวของตัวเอง และไม่มีสิทธิลดหย่อนคู่สมรสอีก
เรื่องบุตร บุตรชอบด้วยกฎหมายและบุตรบุญธรรมลดหย่อนได้คนละ 30,000 บาท ถ้าเป็นบุตรคนที่สองเป็นต้นไปที่เกิดตั้งแต่ปี 2561 ลดหย่อนได้คนละ 60,000 บาท บุตรต้องเป็นผู้เยาว์ หรืออายุไม่เกิน 25 ปีและกำลังเรียนระดับอุดมศึกษา ค่าฝากครรภ์และคลอดบุตรหักได้ตามที่จ่ายจริง แต่ไม่เกิน 60,000 บาทในแต่ละครรภ์
ถ้าดูแลพ่อแม่ที่อายุ 60 ปีขึ้นไปและมีเงินได้ไม่เกิน 30,000 บาทต่อปี ลดหย่อนได้คนละ 30,000 บาท หักเพิ่มสำหรับพ่อแม่ของคู่สมรสได้อีกคนละ 30,000 บาท ถ้าคู่สมรสไม่มีเงินได้ ส่วนการอุปการะคนพิการหรือคนทุพพลภาพ ลดหย่อนได้คนละ 60,000 บาท
กลุ่มเบี้ยประกัน หน้าสรุปค่าลดหย่อนของกรมสรรพากรกำหนดวงเงินไว้ดังนี้ เบี้ยประกันชีวิต (กรมธรรม์อายุ 10 ปีขึ้นไป) หักตามที่จ่ายจริงไม่เกิน 100,000 บาท เบี้ยประกันสุขภาพของตัวเองหักได้ไม่เกิน 25,000 บาท แต่เมื่อรวมกับเบี้ยประกันชีวิตแล้วต้องไม่เกิน 100,000 บาท ส่วนเบี้ยประกันสุขภาพของพ่อแม่หักได้ไม่เกิน 15,000 บาท
เงินสมทบประกันสังคมหักได้ไม่เกิน 9,000 บาท
สำหรับกองทุน RMF หักได้ไม่เกิน 30% ของเงินได้ แต่เมื่อรวมกับเงินออมเพื่อเกษียณอื่นต้องไม่เกิน 500,000 บาท เงื่อนไขคือต้องถือหน่วยลงทุนไม่น้อยกว่า 5 ปี และถือจนอายุครบ 55 ปี ต้องครบทั้งสองข้อ
วงเงินและเงื่อนไขของแต่ละรายการเปลี่ยนได้ในแต่ละปีภาษี ก่อนยื่นควรเช็กรายละเอียดกับกรมสรรพากรอีกครั้ง
หักค่าใช้จ่ายก่อนลดหย่อน พร้อมตัวอย่างคำนวณ
ก่อนถึงขั้นลดหย่อน ต้องหักค่าใช้จ่ายออกจากเงินได้ก่อน เงินได้จากการรับจ้างทำงานหรือค่านายหน้า (มาตรา 40 (2)) หักค่าใช้จ่ายแบบเหมาได้ 50% แต่ไม่เกิน 100,000 บาท และถ้ามีเงินเดือนด้วย ยอดหักรวมกันต้องไม่เกิน 100,000 บาท ดอกเบี้ยและเงินปันผลหักค่าใช้จ่ายไม่ได้ ค่าเช่าบ้านหรือสิ่งปลูกสร้างหักเหมาได้ 30%
เงินได้จากธุรกิจ การพาณิชย์ หรือการเกษตร (มาตรา 40 (8)) เลือกหักตามจริงตามความจำเป็นและสมควรได้ หรือหักเหมาตามอัตราที่กรมสรรพากรกำหนดไว้ในตารางตามประเภทกิจการ เช่น 60% สำหรับการปรุงอาหารหรือเครื่องดื่มจำหน่าย และการตัดเย็บเสื้อผ้า ถ้าไม่ตรงกับรายการในตาราง กรมสรรพากรให้หักค่าใช้จ่ายตามจริง ซึ่งต้องมีหลักฐานรองรับ
ตัวอย่างแรก ฟรีแลนซ์มีเงินได้จากการรับจ้างปีละ 180,000 บาท หักเหมา 50% ได้ 90,000 บาท เหลือ 90,000 บาท หักลดหย่อนส่วนตัว 60,000 บาท เหลือเงินได้สุทธิ 30,000 บาท ซึ่งอยู่ในช่วง 150,000 บาทแรกที่ได้รับยกเว้น จึงไม่มีภาษีต้องจ่าย
ตัวอย่างที่สอง คนทำอาหารขายออนไลน์มีเงินได้จากธุรกิจปีละ 180,000 บาท เลือกหักเหมา 60% ได้ 108,000 บาท เหลือ 72,000 บาท หักลดหย่อนส่วนตัว 60,000 บาท เหลือเงินได้สุทธิ 12,000 บาท ไม่ต้องเสียภาษีเช่นกัน ถ้ามีบุตรหรือซื้อประกันชีวิต ก็หักลดหย่อนเพิ่มได้อีก
มีอีกขั้นที่ต้องดู ถ้ามีเงินได้ที่ไม่ใช่เงินเดือน (มาตรา 40 (2) ถึง (8)) รวมตั้งแต่ 120,000 บาทขึ้นไป คู่มือกำหนดให้คำนวณภาษีอีกวิธีหนึ่ง คือ 0.5% ของเงินได้พึงประเมิน แล้วเสียภาษีตามยอดที่มากกว่า แต่ถ้าวิธีนี้คำนวณแล้วไม่เกิน 5,000 บาท ให้เสียภาษีตามวิธีปกติ ทั้งสองตัวอย่างข้างต้นได้ 900 บาท ซึ่งไม่เกิน 5,000 บาท จึงใช้วิธีปกติ และยังไม่ต้องเสียภาษี
ยื่นอย่างไร แบ่งจ่ายได้ไหม และยื่นช้าเกิดอะไรขึ้น
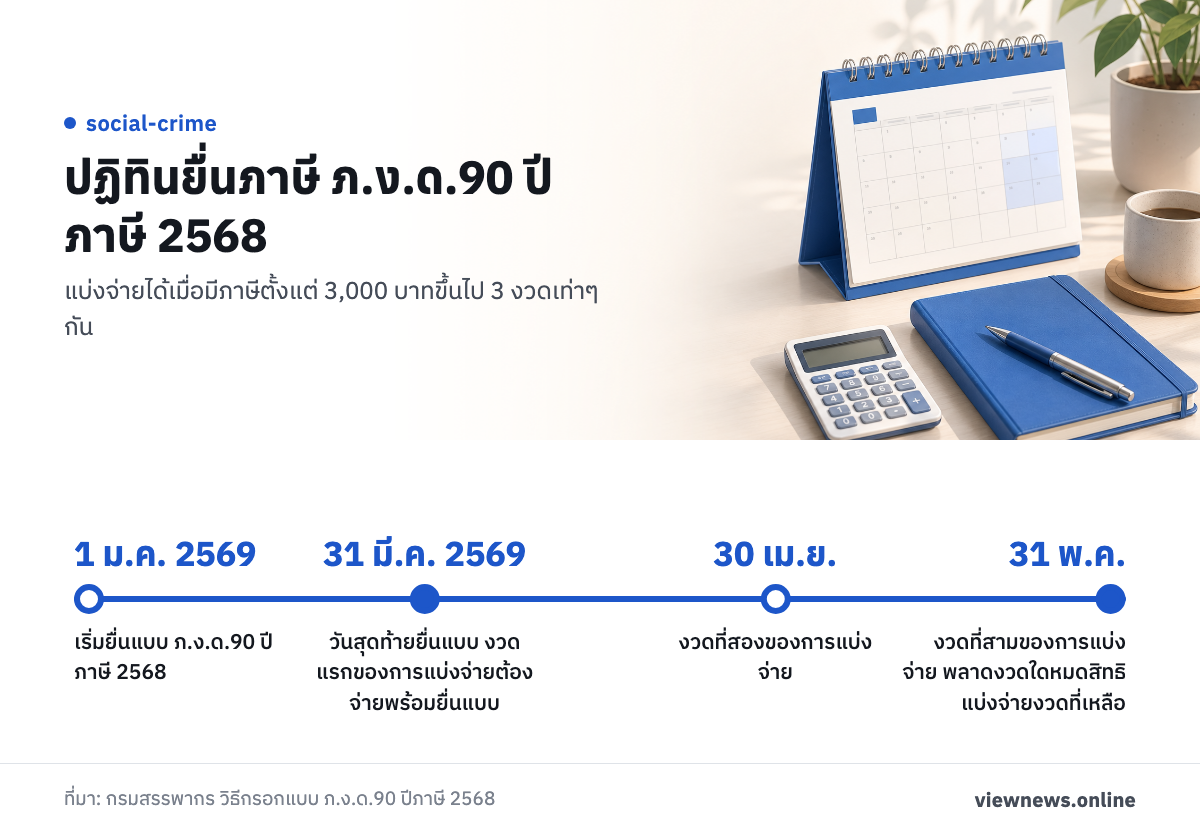
ปีภาษี 2568 กรมสรรพากรกำหนดให้ยื่น ภ.ง.ด.90 พร้อมชำระภาษี (ถ้ามี) ตั้งแต่ 1 ม.ค. ถึง 31 มี.ค. 2569 ช่องทางยื่นตามคู่มือมีดังนี้
- ยื่นผ่านระบบอินเทอร์เน็ตของกรมสรรพากร
- ยื่นที่สำนักงานสรรพากรพื้นที่สาขา
- ส่งทางไปรษณีย์ลงทะเบียนตามเงื่อนไขที่กรมสรรพากรกำหนด
ถ้ามีภาษีต้องชำระตั้งแต่ 3,000 บาทขึ้นไป ขอแบ่งจ่ายได้ 3 งวดเท่าๆ กัน งวดแรกจ่ายพร้อมยื่นแบบ งวดที่สองภายใน 30 เม.ย. และงวดที่สามภายใน 31 พ.ค. ของปีเดียวกัน ถ้าพลาดชำระงวดใดงวดหนึ่งตามกำหนด จะหมดสิทธิแบ่งจ่ายงวดที่เหลือ
ถ้ายื่นหรือชำระหลังกำหนด ต้องเสียเงินเพิ่ม 1.5% ต่อเดือนของภาษีที่ต้องชำระ (เศษของเดือนนับเป็น 1 เดือน) และต้องระวางโทษปรับไม่เกิน 2,000 บาทด้วย
ส่วนคนที่ถูกหักภาษีไว้เกินกว่าที่ต้องจ่าย ขอคืนได้ผ่านระบบโอนเงินพร้อมเพย์ โดยต้องลงทะเบียนพร้อมเพย์กับธนาคารในไทยด้วยเลขประจำตัวประชาชนไว้ก่อน
ที่มา: กรมสรรพากร วิธีกรอกแบบ ภ.ง.ด.90 ปีภาษี 2568 หน้าสรุปค่าลดหย่อนผู้มีเงินได้ และประกาศอธิบดีกรมสรรพากรว่าด้วยแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา