การเลือกบัตรเครดิตให้เหมาะกับช่วงชีวิต เริ่มจากรู้ก่อนว่าบัตรเครดิตคือเงินที่ผู้ออกบัตร ซึ่งเป็นธนาคารหรือบริษัทผู้ให้บริการบัตรที่ไม่ใช่ธนาคาร ให้ยืมไปจ่ายร้านค้าก่อน แล้วค่อยชำระคืนภายหลัง ธนาคารแห่งประเทศไทย (ธปท. หรือ Bank of Thailand) ระบุว่าบัตรเครดิตใช้กดเงินสดจากตู้เอทีเอ็มได้ และหลายใบมีสิทธิประโยชน์สะสมมาด้วย ทุกช่วงวัยจึงควรดูเงื่อนไขชุดเดียวกันก่อน แล้วค่อยเลือกสิทธิประโยชน์ที่ตรงกับวิธีใช้เงินของตัวเอง
เรื่องที่เปลี่ยนบ่อยที่สุดคืออัตราชำระขั้นต่ำ ซึ่ง ธปท. ขยายมาตรการให้ชำระขั้นต่ำ 8% ออกไปถึงสิ้นปี 2569
เลือกบัตรเครดิตอย่างไร เกณฑ์ ธปท. ที่ใช้ได้กับทุกช่วงวัย
วงเงินบัตรเครดิตผูกกับรายได้เฉลี่ยต่อเดือน ธปท. ระบุว่าผู้มีรายได้ตั้งแต่ 15,000 บาทแต่ไม่ถึง 30,000 บาท ได้วงเงิน 1.5 เท่าของรายได้เฉลี่ยต่อเดือน รายได้ตั้งแต่ 30,000 บาทแต่ไม่ถึง 50,000 บาท ได้ 3 เท่า และรายได้ตั้งแต่ 50,000 บาทขึ้นไป ได้ 5 เท่า วงเงินจึงไม่ใช่สิ่งที่ผู้ถือบัตรเลือกเองได้ทั้งหมด แต่เลือกได้ว่าจะใช้มากน้อยแค่ไหน
เรื่องต้นทุนมีเพดานชัดเจน ดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมอื่นรวมกันต้องไม่เกิน 16% ต่อปี ส่วนการกดเงินสดจากบัตร ดอกเบี้ยเริ่มนับตั้งแต่วันที่กด และผู้ออกบัตรเก็บค่าธรรมเนียมได้ไม่เกิน 3% ของเงินที่กด บวกภาษีมูลค่าเพิ่มของค่าธรรมเนียมนั้น ถ้าใช้บัตรในต่างประเทศ อาจมีค่าธรรมเนียมแปลงสกุลเงิน 2 ถึง 2.5% ของอัตราแลกเปลี่ยนอ้างอิง
ก่อนสมัครบัตรใบไหน ธปท. แนะนำให้เทียบรายการเหล่านี้ของแต่ละใบ
- ค่าธรรมเนียมแรกเข้าและค่าธรรมเนียมรายปี
- ค่าใช้จ่ายของช่องทางชำระเงิน
- ระยะเวลาปลอดดอกเบี้ยระหว่างรอบบิล
- วงเงินและสิทธิประโยชน์ที่จะได้ใช้จริง
ธปท. ยังเตือนให้ตรวจใบแจ้งหนี้และสลิปการใช้จ่ายสม่ำเสมอ ถ้าพบรายการผิดปกติให้แจ้งผู้ออกบัตรทันที
วัยเรียนและวัยเริ่มทำงาน เริ่มจากบัตรที่คุมได้
ตามตารางวงเงินของ ธปท. ผู้ที่มีรายได้เฉลี่ยต่อเดือนตั้งแต่ 15,000 บาทขึ้นไปจึงเข้าเกณฑ์ขอบัตรเครดิต และช่วงรายได้ต่ำสุดนี้ได้วงเงิน 1.5 เท่าของรายได้ จุดที่ควรดูมากที่สุดสำหรับบัตรใบแรกคือค่าธรรมเนียมรายปีและเงื่อนไขการได้รับสิทธิประโยชน์ เพราะบัตรที่เก็บค่าธรรมเนียมสูงแต่ใช้สิทธิไม่ถึง จะกลายเป็นต้นทุนที่ไม่ได้อะไรกลับมา
สิ่งที่ควรฝึกตั้งแต่ใบแรกคือจ่ายตรงเวลา ธปท. ระบุว่าเมื่อชำระไม่เต็มจำนวนหรือชำระล่าช้า ดอกเบี้ยโดยทั่วไปเริ่มคิดตั้งแต่วันที่ผู้ออกบัตรสำรองจ่ายให้ร้านค้า นิสัยจ่ายเต็มจำนวนทุกเดือนจึงเป็นวิธีเลี่ยงดอกเบี้ยที่ตรงที่สุด
วัยทำงาน วัยครอบครัว และวัยเกษียณ ใช้เกณฑ์เดิมแต่ดูสิทธิให้ตรงกับรายจ่าย
เมื่อรายได้สูงขึ้น วงเงินตามเกณฑ์ของ ธปท. ก็เพิ่มตาม สิ่งที่ต้องระวังคือวงเงินที่เพิ่มไม่ได้แปลว่ารายจ่ายที่จ่ายไหวเพิ่มเท่ากัน วิธีเลือกที่ปลอดภัยคือดูรายจ่ายประจำของตัวเองก่อน เช่น ค่าเดินทาง ค่าอาหาร ค่าของใช้ในบ้าน แล้วเลือกบัตรที่ให้สิทธิประโยชน์ตรงหมวดนั้น แทนการเลือกจากข้อเสนอสมัครใหม่ที่ดูโดดเด่น
คนที่มีครอบครัวหรือรายจ่ายหลายหมวด ควรตรวจเงื่อนไขของสิทธิประโยชน์แต่ละรายการให้ละเอียด และเทียบกับค่าธรรมเนียมรายปีที่ต้องจ่ายจริง ส่วนวัยเกษียณที่รายได้เปลี่ยนจากเงินเดือนเป็นเงินออมหรือเงินบำนาญ วงเงินของบัตรผูกกับรายได้เฉลี่ยต่อเดือน จึงควรกลับมาดูว่าบัตรที่ถืออยู่ยังสอดคล้องกับรายได้ปัจจุบันหรือไม่
เรื่องความปลอดภัยใช้ได้กับทุกวัย ธปท. แนะนำให้เซ็นชื่อหลังบัตรทันทีที่ได้รับ ไม่บอกรหัสผ่าน ข้อมูลบัตร หรือเลข CVV กับใคร ถ้าซื้อของออนไลน์ ให้ใช้บริการยืนยันตัวตนของแต่ละเครือข่ายบัตร ได้แก่ Verified by Visa, Mastercard Secure Code และ JCB J/Secure ถ้าบัตรหายหรือถูกขโมยต้องแจ้งผู้ออกบัตรทันที
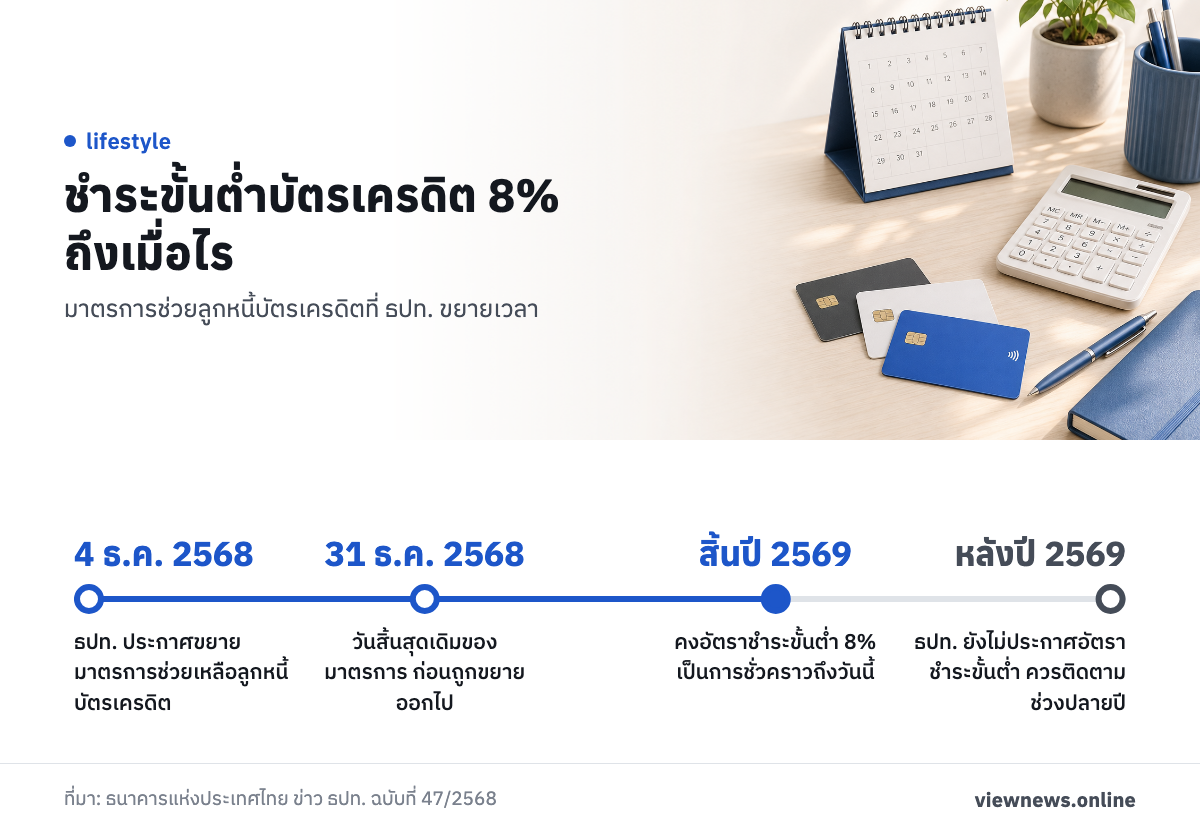
ชำระขั้นต่ำ 8% ถึงสิ้นปี 2569 ต้องรู้อะไรบ้าง
ธปท. ประกาศเมื่อวันที่ 4 ธ.ค. 2568 ขยายมาตรการช่วยเหลือลูกหนี้บัตรเครดิตออกไปจนถึงสิ้นปี 2569 จากเดิมที่จะสิ้นสุดวันที่ 31 ธ.ค. 2568 โดยคงอัตราชำระขั้นต่ำไว้ที่ 8% เป็นการชั่วคราว ธปท. ระบุว่าเป็นการช่วยลูกหนี้กลุ่มเปราะบางที่รายได้ยังฟื้นตัวไม่เต็มที่ และจะติดตามผลของมาตรการอย่างใกล้ชิดเพื่อพิจารณาอัตราที่เหมาะสมต่อไป ผู้ถือบัตรจึงควรยึดอัตรา 8% ตามประกาศล่าสุดสำหรับปี 2569 และสอบถามผู้ออกบัตรอีกครั้งเรื่องวิธีคิด
ผู้ที่ชำระตั้งแต่ 8% ขึ้นไปจะได้เครดิตเงินคืนเทียบเท่าส่วนลดดอกเบี้ย 0.25% ของยอดคงค้าง จ่ายให้ทุก 3 เดือน ส่วนอัตราหลังสิ้นปี 2569 ธปท. ยังไม่ได้ประกาศ ผู้ที่วางแผนผ่อนชำระยาวควรติดตามประกาศของ ธปท. ช่วงปลายปี
จ่ายไม่ไหวต้องทำอย่างไร
ธปท. แนะนำให้ติดต่อผู้ออกบัตรตั้งแต่เนิ่นๆ ขณะที่หนี้ยังไม่ค้างเกิน 3 เดือน เพราะยังเจรจาปรับโครงสร้างหนี้ได้หลายทาง ตามประกาศล่าสุด ลูกหนี้ที่จ่ายขั้นต่ำ 8% ไม่ไหวสามารถขอเปลี่ยนยอดหนี้บัตรเป็นสินเชื่อระยะยาวที่ผ่อนเป็นงวดได้ก่อนกลายเป็นหนี้เสีย และผู้ออกบัตรต้องเสนอเงื่อนไขที่เป็นประโยชน์เพิ่ม เช่น ดอกเบี้ยที่ต่ำลง
- ติดต่อผู้ออกบัตรก่อนค้างชำระเกิน 3 เดือน
- จ่ายขั้นต่ำให้ครบ เพื่อไม่ให้มีประวัติค้างชำระ
- ขอเปลี่ยนหนี้บัตรเป็นสินเชื่อผ่อนเป็นงวด
- ใช้เครื่องมือคำนวณของ ธปท. ประเมินว่าจ่ายได้เดือนละเท่าไร
หนี้บางกลุ่มเข้าโครงการคลินิกแก้หนี้ได้ แต่มีเงื่อนไขของโครงการ ควรสอบถามรายละเอียดจากผู้ออกบัตรหรือ ธปท. ก่อนตัดสินใจ
ที่มา: ธนาคารแห่งประเทศไทย ข่าว ธปท. ฉบับที่ 47/2568 เรื่องการขยายระยะเวลามาตรการช่วยเหลือลูกหนี้บัตรเครดิต หน้าความรู้เรื่องบัตรเครดิตของ ธปท. และหน้าการแก้ไขหนี้ส่วนบุคคล บัตรเครดิต บัตรกดเงินสด