บัตรเครดิตหรือจ่ายสดแบบไหนคุ้มกว่า ขึ้นอยู่กับว่าผู้ใช้จ่ายเต็มจำนวนตรงเวลาทุกรอบบิลหรือไม่ ถ้าจ่ายเต็ม จะได้ใช้ของก่อนโดยไม่เสียดอกเบี้ย และอาจได้คะแนนสะสมหรือเงินคืนเพิ่ม แต่ถ้าจ่ายแค่ขั้นต่ำ โดยทั่วไปดอกเบี้ยจะเริ่มนับตั้งแต่วันที่ผู้ออกบัตรสำรองจ่ายให้ร้านค้า ต้นทุนจะสูงกว่าจ่ายสดทันที เรื่องนี้จึงอยู่ที่นิสัยการจ่ายของแต่ละคนมากกว่าตัวบัตร
บัตรเครดิตให้อะไรที่จ่ายสดให้ไม่ได้
ตามข้อมูลของธนาคารแห่งประเทศไทย (ธปท., Bank of Thailand) บัตรเครดิตคือบัตรอิเล็กทรอนิกส์ที่ธนาคารหรือผู้ประกอบธุรกิจบัตรเครดิตที่ไม่ใช่สถาบันการเงินออกให้ ผู้ถือบัตรใช้จ่ายค่าสินค้าและบริการได้ทั้งในร้านค้าและบนอินเทอร์เน็ตโดยยังไม่ต้องจ่ายเงินทันที ยังเบิกเงินสดล่วงหน้าจากเครื่อง ATM ได้ด้วย และได้สิทธิประโยชน์จากโปรโมชัน เช่น คะแนนสะสม ส่วนลด เงินคืน (cash back) และความคุ้มครองเมื่อเดินทางต่างประเทศ
ข้อได้เปรียบที่ชัดที่สุดคือช่วงปลอดดอกเบี้ย บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ KTC อธิบายว่า ถ้าชำระเต็มตามยอดในใบแจ้งหนี้ก่อนวันครบกำหนด จะไม่เสียดอกเบี้ย โดยช่วงปลอดดอกเบี้ยอยู่ที่ราว 45-55 วัน ขึ้นกับรอบบิลของแต่ละธนาคาร ช่วงนี้ทำให้เงินก้อนเดิมอยู่กับผู้ใช้ได้นานกว่าการจ่ายสด โดยไม่มีค่าใช้จ่ายเพิ่ม
อีกด้านหนึ่ง การจ่ายสดไม่มีใบแจ้งหนี้ให้ตามจ่ายทีหลัง จ่ายไปเท่าไรก็จบเท่านั้น แต่ผู้จ่ายสดจะไม่ได้คะแนนสะสม เงินคืน หรือความคุ้มครองที่มากับบัตร
ดอกเบี้ยและค่าธรรมเนียมที่ทำให้บัตรเครดิตแพงกว่าที่คิด
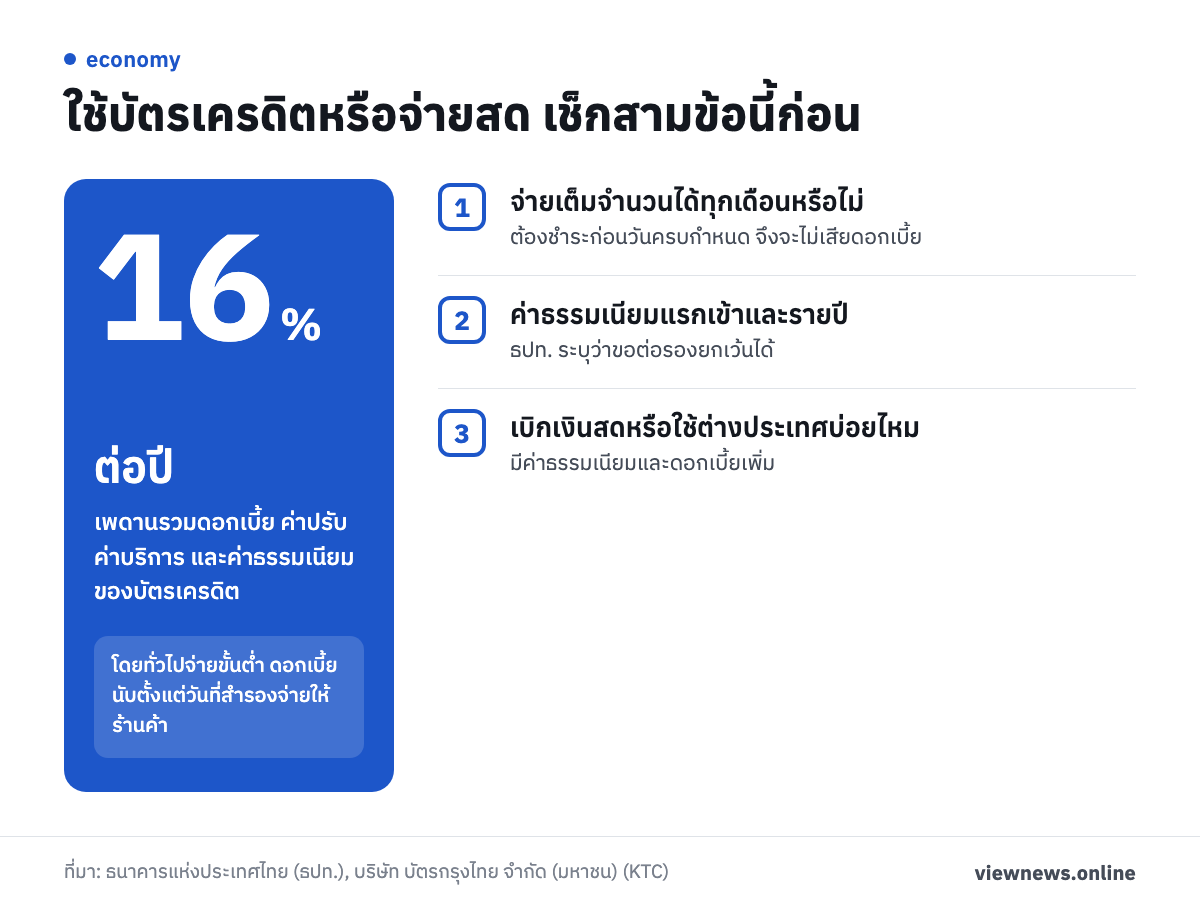
ธปท. กำหนดเพดานให้ดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมของบัตรเครดิตรวมกันต้องไม่เกิน 16% ต่อปี KTC แปลงตัวเลขนี้เป็นประมาณ 1.33% ต่อเดือน ฟังดูไม่สูง แต่ปัญหาอยู่ที่วิธีนับ ถ้าผู้ใช้ชำระไม่เต็มจำนวน ธปท. ระบุว่าโดยทั่วไปผู้ออกบัตรจะคิดดอกเบี้ยตั้งแต่วันที่สำรองจ่ายให้ร้านค้า ไม่ได้เริ่มนับหลังวันครบกำหนด แต่ผู้ออกบัตรบางรายอาจนับจากวันสรุปยอดรายการใช้จ่ายหรือวันครบกำหนดชำระก็ได้ ผู้ถือบัตรจึงควรเช็กวิธีนับกับผู้ออกบัตรของตัวเอง
KTC ยกตัวอย่างว่า ถ้าซื้อของ 30,000 บาท แล้วจ่ายขั้นต่ำ 10% หรือ 3,000 บาท จะเหลือยอดค้าง 27,000 บาท และดอกเบี้ยของรอบนั้นอยู่ที่ราว 781 บาท ทั้งที่ชำระไปแล้วบางส่วน เพราะดอกเบี้ยนับย้อนไปตั้งแต่วันที่ใช้จ่าย ตัวอย่างนี้ใช้อัตราขั้นต่ำ 10% ตามต้นทาง ส่วนมาตรการชั่วคราวของ ธปท. ที่ลดขั้นต่ำเหลือ 8% ไม่ได้เปลี่ยนวิธีคิดดอกเบี้ย ดอกเบี้ยยังคิดด้วยวิธีเดียวกัน KTC ยังชี้ว่าธนาคารอาจคิดดอกเบี้ยจากรายการทั้งหมดของรอบก่อน แม้ยอดที่ค้างจะน้อย ตัวเลขในตัวอย่างอาจต่างกันเล็กน้อยตามวิธีนับวันของแต่ละธนาคาร
การเบิกเงินสดล่วงหน้าแพงกว่าการรูดซื้อของ ธปท. ระบุว่าดอกเบี้ยของการเบิกเงินสดนับตั้งแต่วันที่เบิก และมีค่าธรรมเนียมเบิกเงินสดไม่เกิน 3% ของยอดที่เบิก บวกภาษีมูลค่าเพิ่ม ส่วนคนที่ใช้บัตรในต่างประเทศ จะมีค่าแปลงสกุลเงิน 2-2.5% ของอัตราแลกเปลี่ยนอ้างอิง ผู้ถือบัตรควรรวมค่าเหล่านี้เข้าไปในต้นทุนก่อนตัดสินใจว่าบัตรให้ผลตอบแทนคุ้มหรือไม่
ตอนนี้ยอดชำระขั้นต่ำและมาตรการช่วยลูกหนี้อยู่ตรงไหน
ตามข่าวของ ธปท. เมื่อวันที่ 4 ธ.ค. 2568 ธปท. ขยายมาตรการช่วยเหลือลูกหนี้บัตรเครดิตออกไปจนถึงสิ้นปี 2569 โดยยังกำหนดอัตราการผ่อนชำระขั้นต่ำไว้ที่ 8% เป็นการชั่วคราว และจะติดตามผลเพื่อพิจารณาอัตราที่เหมาะสมในระยะต่อไป ลูกหนี้ที่ชำระตั้งแต่ 8% ขึ้นไปจะได้เครดิตเงินคืนเทียบเท่าการลดดอกเบี้ย 0.25% ของยอดค้างชำระ โดยคืนทุก 3 เดือน
คนที่จ่ายขั้นต่ำ 8% ไม่ไหว มีทางเลือกคือปรับโครงสร้างหนี้ เปลี่ยนหนี้บัตรเครดิตเป็นสินเชื่อระยะยาว (term loan) ผ่อนเป็นงวดก่อนที่หนี้จะกลายเป็นหนี้เสีย และยังใช้วงเงินบัตรส่วนที่เหลือได้ ผู้ประกอบธุรกิจบัตรเครดิตต้องเสนอเงื่อนไขที่เป็นประโยชน์เพิ่ม เช่น การลดอัตราดอกเบี้ย มาตรการนี้ช่วยบรรเทาภาระ แต่ไม่ได้ทำให้ดอกเบี้ยหายไป คนที่จ่ายขั้นต่ำต่อเนื่องจึงยังเสียดอกเบี้ยตามปกติ ผู้ถือบัตรควรเช็กกับผู้ออกบัตรอีกครั้งเมื่อใกล้สิ้นปี 2569 เพราะ ธปท. ระบุว่าอาจปรับมาตรการให้เหมาะกับสถานการณ์
ความเสี่ยงที่ต้องระวังเมื่อใช้บัตร
ธปท. เตือนว่าถ้าใช้เกินความสามารถในการชำระ อาจเกิดภาระดอกเบี้ย หนี้สินล้นพ้นตัว ถูกฟ้องร้อง และกระทบประวัติสินเชื่อจนขอสินเชื่ออื่นที่สำคัญไม่ได้ ข้อตกลงบัตรบางฉบับยังให้ธนาคารหักเงินในบัญชีเงินฝากของผู้ถือบัตรไปชำระหนี้ได้เมื่อค้างชำระ โดยไม่ต้องแจ้งล่วงหน้า
เรื่องความปลอดภัย ธปท. แนะนำให้เก็บรักษาบัตรเสมือนเงินสด ระวังไม่ให้ใครแอบจดเลขที่บัตร วันหมดอายุ และรหัส CVV (หมายเลข 3 หลักด้านหลังบัตร) ไปซื้อของออนไลน์ และเก็บสลิปไว้เทียบกับใบแจ้งยอดประจำเดือน หากพบรายการผิดต้องแจ้งทันที เพราะถ้าแจ้งล่าช้าเกินระยะเวลาที่กำหนด จะถือว่ายอมรับค่าใช้จ่ายนั้น ผู้ออกบัตรจะไม่ติดต่อลูกค้าเพื่อขอข้อมูล เว้นแต่ลูกค้าเป็นผู้โทรเข้า Call Center เอง และถ้ารูดบัตรซื้อของให้ผู้อื่นเพื่อหวังแต้ม ผู้ถือบัตรต้องรับผิดชอบภาระหนี้ทั้งหมดต่อผู้ออกบัตร
บัตรเครดิตหรือจ่ายสด ควรเลือกแบบไหน
ผู้ที่จ่ายเต็มจำนวนก่อนวันครบกำหนดได้ทุกเดือน ได้ประโยชน์จากบัตรเครดิตเต็มที่ ทั้งช่วงปลอดดอกเบี้ย คะแนนสะสม และเงินคืน ส่วนผู้ที่เพิ่งเริ่มจัดการรายรับรายจ่าย หรือรู้ตัวว่าคุมการใช้จ่ายยาก จ่ายสดจะเป็นทางที่ต้นทุนต่ำและเสี่ยงน้อยกว่า เพราะไม่มีดอกเบี้ยหรือค่าธรรมเนียมให้เสียเลย ก่อนสมัครหรือรูดบัตร ลองเช็กสามข้อนี้
- ยอดใช้จ่ายแต่ละเดือนจ่ายเต็มจำนวนก่อนวันครบกำหนดได้หรือไม่
- ค่าธรรมเนียมแรกเข้าและรายปีเท่าไร ธปท. ระบุว่าขอต่อรองยกเว้นได้
- จะเบิกเงินสดหรือใช้ในต่างประเทศบ่อยแค่ไหน เพราะมีค่าธรรมเนียมและดอกเบี้ยเพิ่ม
ธปท. ระบุว่าบัตรประเภทที่ให้สิทธิประโยชน์เพิ่มมักมีค่าธรรมเนียมแพงกว่าบัตรทั่วไป ผู้ถือบัตรจึงควรเทียบว่าสิทธิที่ได้ใช้จริงมากกว่าค่าธรรมเนียมที่จ่ายหรือไม่ บัตรเครดิตเป็นเครื่องมือที่ให้ประโยชน์เมื่อผู้ใช้คุมได้ และเริ่มกลายเป็นภาระเมื่อเริ่มจ่ายแค่ขั้นต่ำ
ที่มา: ธนาคารแห่งประเทศไทย (ข่าวขยายระยะเวลามาตรการช่วยเหลือลูกหนี้บัตรเครดิต 4 ธ.ค. 2568 และเนื้อหาความรู้เรื่องบัตรเครดิต), บริษัท บัตรกรุงไทย จำกัด (มหาชน) (KTC)