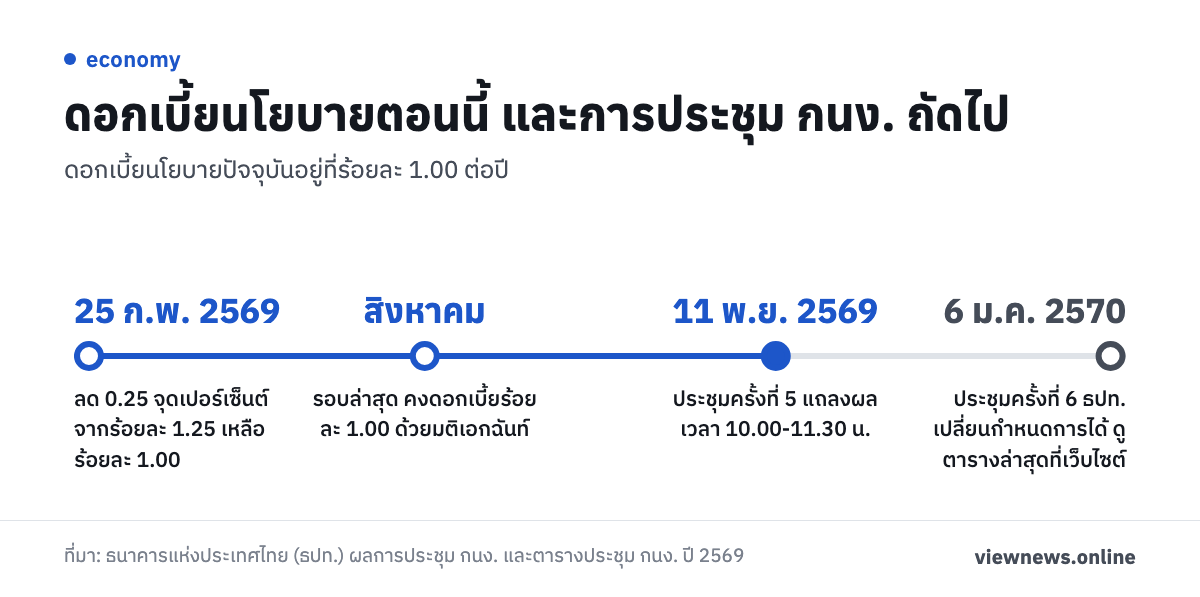
ดอกเบี้ยนโยบายคืออัตราดอกเบี้ยที่คณะกรรมการนโยบายการเงิน (กนง.) ของธนาคารแห่งประเทศไทย (ธปท.) ใช้ส่งสัญญาณนโยบายการเงิน ปัจจุบันอยู่ที่ร้อยละ 1.00 ต่อปี หลัง กนง. ลดลง 0.25 จุดเปอร์เซ็นต์จากร้อยละ 1.25 เมื่อวันที่ 25 ก.พ. 2569 และมีมติคงอัตราเดิมในการประชุมอีก 3 ครั้งถัดมา การขึ้นหรือลงของตัวเลขนี้ส่งผลต่อดอกเบี้ยที่ผู้กู้จ่ายและดอกเบี้ยที่ผู้ฝากเงินได้รับ ไม่ได้เป็นเรื่องของธนาคารเท่านั้น
ธปท. อธิบายว่า กนง. ใช้นโยบายการเงินเพื่อดูแลระดับราคาสินค้าและบริการ ให้ราคาไม่เปลี่ยนแปลงรวดเร็วจนเกินไป เพื่อให้เศรษฐกิจและระบบการเงินเติบโตอย่างยั่งยืน ธปท. ทำงานภายใต้กรอบเป้าหมายอัตราเงินเฟ้อ และใช้เครื่องมือในตลาดการเงินดูแลดอกเบี้ยระยะสั้นให้สอดคล้องกับอัตราดอกเบี้ยนโยบาย
ดอกเบี้ยนโยบายส่งผลถึงเงินกู้ในกระเป๋าเราอย่างไร
ธนาคารพาณิชย์ไม่ได้ปรับดอกเบี้ยเงินกู้เท่ากับดอกเบี้ยนโยบายทันที ธปท. เคยวิเคราะห์รอบที่ กนง. ขึ้นดอกเบี้ยช่วงปี 2565-2566 พบว่าธนาคารใหญ่ปรับขึ้นดอกเบี้ยเงินกู้สำหรับผู้กู้รายใหญ่ (MLR) เฉลี่ยร้อยละ 76 ของที่ดอกเบี้ยนโยบายขึ้น ขณะที่ปรับขึ้นดอกเบี้ยเงินกู้สำหรับผู้กู้รายย่อย (MRR) เฉลี่ยร้อยละ 47 ส่วนธนาคารอื่นปรับ MLR เฉลี่ยร้อยละ 59 และ MRR เฉลี่ยร้อยละ 49
ความต่างนี้สำคัญกับคนทั่วไป เพราะครัวเรือนและ SMEs ส่วนใหญ่กู้โดยอ้างอิง MRR ตามที่ ธปท. ระบุ ซึ่งธนาคารใหญ่ทยอยปรับขึ้นอย่างค่อยเป็นค่อยไป ภาระหนี้ของผู้กู้กลุ่มนี้จึงไม่กระโดดตามดอกเบี้ยนโยบายในทันที ส่วนธนาคารใหญ่มีสินเชื่อที่อ้างอิง MLR มากกว่าครึ่งหนึ่ง ดอกเบี้ยเงินกู้ของธนาคารอื่นสูงกว่าธนาคารใหญ่โดยเฉลี่ยประมาณร้อยละ 1
ฝั่งขาลงก็ใช้หลักเดียวกัน ในการลดดอกเบี้ยรอบแรก เสียงข้างมากของ กนง. (4 เสียง) ให้เหตุผลว่าการลดดอกเบี้ยช่วยหนุนการฟื้นตัวของเศรษฐกิจ ลดภาระหนี้ของ SMEs และครัวเรือน และช่วยยึดเหนี่ยวเงินเฟ้อคาดการณ์ระยะปานกลาง ส่วนเสียงข้างน้อย (2 เสียง) อยากคงที่ร้อยละ 1.25 เพราะเห็นว่านโยบายขณะนั้นเหมาะสมกับแนวโน้มเศรษฐกิจอยู่แล้ว และการลดดอกเบี้ยรอบก่อนหน้ายังส่งผ่านไปไม่ครบ
เงินฝากได้ดอกเบี้ยเท่าไรขึ้นกับธนาคารและประเภทบัญชี
ในรอบขาขึ้นที่ ธปท. ศึกษา ธนาคารใหญ่ปรับขึ้นดอกเบี้ยเงินฝากมากกว่าธนาคารอื่น โดยเฉพาะเงินฝากประจำ ธนาคารใหญ่มีเงินฝากกว่าร้อยละ 88 ของยอดคงค้างทั้งระบบ และร้อยละ 76 ของเงินฝากเหล่านั้นเป็นเงินฝากออมทรัพย์ ส่วนธนาคารอื่นมีสัดส่วนเงินฝากประจำมากกว่าธนาคารใหญ่เกือบ 2 เท่า จึงปรับขึ้นดอกเบี้ยเงินฝากประจำได้น้อยกว่า
ผู้ฝากเงินจึงควรดูประเภทบัญชีและธนาคารที่ใช้อยู่ ไม่ควรคิดว่าทุกบัญชีจะได้ดอกเบี้ยเปลี่ยนตามดอกเบี้ยนโยบายเท่ากัน ตัวเลขข้างต้นมาจากการศึกษารอบปี 2565-2566 เพื่ออธิบายกลไก ไม่ใช่ตัวเลขของรอบปัจจุบัน
หลังลดดอกเบี้ย กนง. เลือกคงอัตราเดิม
หลังลดดอกเบี้ยลงมาที่ร้อยละ 1.00 กนง. คงอัตราเดิมในทุกรอบถัดมา รอบเดือนเมษายน กนง. มีมติเอกฉันท์ 6 ต่อ 0 โดยประเมินว่าสงครามในตะวันออกกลางทำให้ต้นทุนธุรกิจสูงขึ้นและกำลังซื้อของครัวเรือนลดลง เงินเฟ้อที่เร่งขึ้นมาจากด้านอุปทาน ธปท. คาดเศรษฐกิจโตร้อยละ 1.5 ในปี 2569 และเงินเฟ้อเฉลี่ยร้อยละ 2.9 รอบเดือนมิถุนายน กนง. คงอัตราเดิมด้วยมติเอกฉันท์ 7 ต่อ 0 และปรับคาดการณ์การเติบโตของเศรษฐกิจปี 2569 ขึ้นเป็นร้อยละ 2.3 เพราะส่งออกและการลงทุนที่เกี่ยวกับเทคโนโลยีและปัญญาประดิษฐ์ดีกว่าคาด
รอบล่าสุดคือเดือนสิงหาคม กนง. คงดอกเบี้ยที่ร้อยละ 1.00 ด้วยมติเอกฉันท์ ประเมินว่าส่งออกและการลงทุนภาคเอกชนยังดีกว่าคาด แต่การบริโภคต่ำกว่าคาด เศรษฐกิจยังโตต่ำและไม่ทั่วถึง SMEs ยังเผชิญอุปสรรคในการปรับตัวและการแข่งขัน เงินเฟ้อทั่วไปในปี 2569 และ 2570 ต่ำกว่าที่เคยประเมินตามราคาพลังงานโลก แต่มีแนวโน้มสูงขึ้นถึงไตรมาส 1 ปี 2570 จากเอลนีโญและการส่งผ่านต้นทุน ก่อนกลับมาอยู่ระดับต่ำ
เรื่องสินเชื่อ ธปท. ระบุในประกาศฉบับล่าสุดว่าสินเชื่อรวมขยายตัว โดยเฉพาะสินเชื่อธุรกิจขนาดใหญ่ที่ส่วนใหญ่กู้เป็นเงินทุนหมุนเวียน ส่วนสินเชื่อ SMEs ยังหดตัว คุณภาพสินเชื่อโดยรวมทรงตัว แต่ต้องติดตามความสามารถในการชำระหนี้ของ SMEs และครัวเรือนกลุ่มเปราะบาง กนง. เห็นว่าดอกเบี้ยระดับนี้เหมาะกับการฟื้นตัวของเศรษฐกิจ ควบคู่กับมาตรการทางการเงินเฉพาะจุด และจะติดตามความเสี่ยงจากสงครามในตะวันออกกลาง มาตรการกีดกันทางการค้า และเงินเฟ้อต่อไป
ต้องติดตามอะไรต่อ
ตามตารางประชุมบนเว็บไซต์ ธปท. การประชุม กนง. ครั้งที่ 5 ของปี 2569 แถลงผลวันพุธที่ 11 พ.ย. 2569 เวลา 10.00-11.30 น. และครั้งที่ 6 วันพุธที่ 6 ม.ค. 2570 ธปท. เปลี่ยนกำหนดการประชุมได้ และ กนง. ประชุมนัดพิเศษได้หากจำเป็น ผู้อ่านควรดูตารางล่าสุดจากเว็บไซต์ ธปท. รายงานการประชุมฉบับย่อจะเผยแพร่ภายใน 2 สัปดาห์หลังการประชุม
ผู้ที่มีหนี้ควรสังเกตว่าธนาคารที่กู้อยู่ประกาศปรับ MLR หรือ MRR เมื่อไร เพราะแต่ละธนาคารปรับไม่พร้อมกัน ผู้ที่มีเงินฝากควรเทียบอัตราดอกเบี้ยตามประเภทบัญชีของธนาคารที่ใช้อยู่ ส่วนการตัดสินใจลงทุนหรือวางแผนการเงินเฉพาะราย ควรปรึกษาธนาคารหรือที่ปรึกษาทางการเงินที่มีใบอนุญาต
ที่มา: ธนาคารแห่งประเทศไทย ผลการประชุมคณะกรรมการนโยบายการเงิน ครั้งที่ 1/2569, 2/2569, 3/2569 และ 4/2569, หน้ากำหนดการประชุม กนง. ปี 2569, หน้าการดำเนินการด้านนโยบายการเงิน และบทความเรื่องจากดอกเบี้ยนโยบายสู่ดอกเบี้ย ธพ. (29 มิ.ย. 2566)