ยกเว้นภาษีค่าซ่อมน้ำท่วมภาคใต้ อาจใช้ได้กับผู้ให้เช่าทรัพย์สิน ผู้ประกอบวิชาชีพอิสระ ผู้รับเหมา เจ้าของกิจการ และนิติบุคคลที่ทรัพย์สินเสียหายจากอุทกภัย โดยยกเว้นภาษีเงินได้ในส่วนที่จ่ายเป็นค่าซ่อมแซมทรัพย์สิน คณะรัฐมนตรี (ครม.) มีมติเมื่อ 17 พ.ย. 2569 อนุมัติหลักการร่างพระราชกฤษฎีกา (พ.ร.ฎ.) ว่าด้วยการยกเว้นรัษฎากร ตามที่กระทรวงการคลังเสนอ ตอนนี้ยังเป็นเพียงร่างหลักการ ยังไม่ใช่กฎหมาย จึงยังใช้สิทธิไม่ได้
ร่างฉบับนี้แยกจากมาตรการลดหย่อนค่าซ่อมบ้านและค่าซ่อมรถที่ ครม. อนุมัติหลักการในมติเดียวกัน คนที่ได้รับผลจากน้ำท่วมจึงควรรู้ว่ามาตรการแต่ละตัวใช้กับใคร ต่างกันตรงไหน และมีอะไรที่ต้องเตรียมไว้ก่อน
ใครเข้าข่ายยกเว้นภาษีค่าซ่อมน้ำท่วมภาคใต้
สิทธิในร่าง พ.ร.ฎ. ฉบับนี้เปิดให้ทั้งบุคคลธรรมดาและนิติบุคคล สำหรับบุคคลธรรมดา ต้องเป็นผู้มีเงินได้ตามมาตรา 40 แห่งประมวลรัษฎากร ใน 4 ประเภท คือ (5) ค่าเช่าทรัพย์สิน (6) ค่าวิชาชีพอิสระ เช่น ทนายความ แพทย์ วิศวกร และสถาปนิก (7) ค่ารับเหมา และ (8) เงินได้จากธุรกิจ
ผู้ที่เข้าข่ายจะได้รับยกเว้นภาษีเงินได้เป็นจำนวนร้อยละ 100 ของเงินได้ (หักค่าใช้จ่ายได้ 2 เท่า) ส่วนนิติบุคคลได้ยกเว้นภาษีเงินได้นิติบุคคลในลักษณะเดียวกัน เท่าที่จ่ายเป็นค่าซ่อมแซมทรัพย์สิน ถ้อยคำนี้เป็นสิ่งที่มติระบุไว้ รายละเอียดว่าคำนวณออกมาเป็นเงินเท่าไรยังต้องรอตัวพระราชกฤษฎีกาฉบับจริง จึงยังยกตัวอย่างตัวเลขไม่ได้
เงื่อนไขเรื่องพื้นที่คือ ทรัพย์สินต้องตั้งอยู่ในพื้นที่ที่ทางราชการประกาศให้เป็นเขตพื้นที่ประสบสาธารณภัย หรือเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน ผู้ที่ไม่แน่ใจว่าพื้นที่ของตนเข้าข่ายหรือไม่ ควรรอดูประกาศของทางราชการและตัวร่างที่เผยแพร่ ไม่ควรเดาเอง
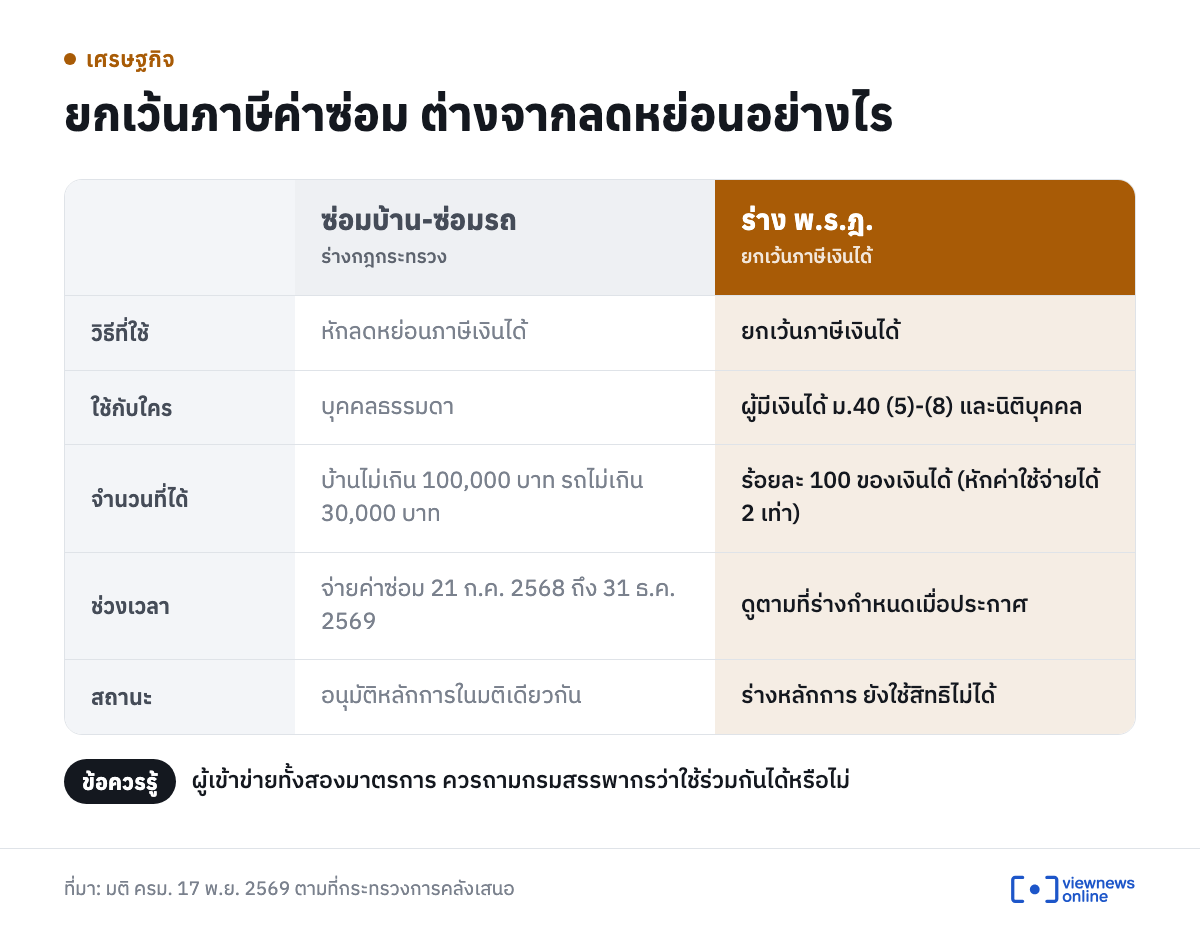
ต่างจากลดหย่อนซ่อมบ้านและซ่อมรถอย่างไร
มาตรการลดหย่อนซ่อมบ้านและซ่อมรถเป็นร่างกฎกระทรวงอีกฉบับ ให้บุคคลธรรมดาหักลดหย่อนภาษีเงินได้ได้ ค่าซ่อมบ้านรวมค่าทำความสะอาดและค่าวัสดุอุปกรณ์ หักได้ไม่เกิน 100,000 บาท ค่าซ่อมรถรวมอุปกรณ์หรือสิ่งอำนวยความสะดวกในรถ หักได้ไม่เกิน 30,000 บาท ถ้าซ่อมหลายแห่งหรือหลายคัน ให้รวมตามจำนวนที่จ่ายจริง แต่รวมกันแล้วต้องไม่เกินเพดานนั้น
ความต่างแรกคือวิธีที่ใช้ ฉบับซ่อมบ้านและซ่อมรถใช้วิธีหักลดหย่อนและมีเพดานเป็นจำนวนเงิน ส่วน พ.ร.ฎ. ฉบับนี้ใช้วิธียกเว้นภาษีเงินได้ ความต่างที่สองคือประเภทเงินได้ พ.ร.ฎ. ระบุเฉพาะเงินได้ตามมาตรา 40 (5) ถึง (8) และรวมนิติบุคคลด้วย ส่วนฉบับซ่อมบ้านและซ่อมรถเขียนไว้สำหรับบุคคลธรรมดา ผู้ที่เข้าข่ายทั้งสองมาตรการควรสอบถามกรมสรรพากรว่าใช้ร่วมกันได้หรือไม่ เมื่อมีประกาศ
ช่วงเวลาของฉบับซ่อมบ้านและซ่อมรถคือ ความเสียหายจากอุทกภัยระหว่าง 21 ก.ค. ถึง 31 ธ.ค. 2568 จ่ายค่าซ่อมระหว่าง 21 ก.ค. 2568 ถึง 31 ธ.ค. 2569 ใช้สิทธิในปีภาษี 2569 โดยยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาระหว่าง ม.ค. ถึง มี.ค. 2570 ช่วงเวลานี้เป็นของร่างกฎกระทรวง ส่วนร่าง พ.ร.ฎ. ฉบับนี้มีช่วงเวลาตามที่ร่างกำหนดแยกต่างหาก ผู้อ่านควรดูจากตัวร่างเมื่อ พ.ร.ฎ. ประกาศ
ตอนนี้ไปถึงขั้นไหนแล้ว
ตามมติ ครม. เมื่อ 17 พ.ย. 2569 ขั้นตอนตอนนี้คือการอนุมัติหลักการร่างเท่านั้น ยังไม่ใช่กฎหมายที่มีผลใช้บังคับ ผู้มีเงินได้และนิติบุคคลจึงยังใช้สิทธิยกเว้นภาษีไม่ได้ ต้องรอให้ พ.ร.ฎ. ประกาศลงราชกิจจานุเบกษาก่อน และตอนนี้ยังไม่มีกำหนดว่าจะประกาศเมื่อใด
สำหรับฉบับซ่อมบ้านและซ่อมรถ มติระบุว่าเมื่อกฎกระทรวงมีผลใช้บังคับ กรมสรรพากรต้องออกประกาศอธิบดีกำหนดวิธีการและเงื่อนไขต่อไป ส่วนผู้ที่ซ่อมไปแล้วหรือกำลังซ่อมอยู่ ควรเก็บหลักฐานไว้ก่อน แล้วเทียบกับเงื่อนไขจริงเมื่อประกาศออกมา
เอกสารค่าซ่อมที่ควรเก็บไว้ก่อน
รายการต่อไปนี้เป็นข้อแนะนำทั่วไป ไม่ใช่เงื่อนไขทางการ เพราะตอนนี้ทางการยังไม่ได้ประกาศว่าต้องใช้เอกสารอะไร แต่เอกสารเหล่านี้เป็นหลักฐานพื้นฐานของการจ่ายเงินซ่อมทรัพย์สิน เก็บไว้ก่อนจะเป็นประโยชน์
- ใบเสร็จรับเงินหรือใบกำกับภาษีค่าซ่อม ค่าทำความสะอาด และค่าวัสดุอุปกรณ์
- หลักฐานการจ่ายเงิน เช่น สลิปโอนหรือใบรับเงิน ที่เห็นวันที่ชัดเจน
- สัญญาจ้างหรือใบเสนอราคาจากผู้รับซ่อม
- ภาพถ่ายความเสียหายก่อนซ่อมและหลังซ่อม
- เอกสารที่แสดงว่าเป็นเจ้าของหรือผู้ใช้ทรัพย์สิน เช่น เอกสารสิทธิ์หรือสัญญาเช่า
- เอกสารที่ระบุที่ตั้งทรัพย์สิน ไว้เทียบกับพื้นที่ที่ทางราชการประกาศ
ควรเก็บหลักฐานที่ระบุวันที่ชัดเจน เพราะมาตรการซ่อมบ้านและซ่อมรถผูกกับวันที่เกิดความเสียหายและวันที่จ่ายค่าซ่อม ถ้า พ.ร.ฎ. มีเงื่อนไขทำนองเดียวกัน หลักฐานที่ระบุวันที่ไว้จะช่วยได้มาก ผู้ที่ซ่อมหลายแห่งควรแยกเอกสารตามทรัพย์สินแต่ละแห่ง เพราะฉบับซ่อมบ้านและซ่อมรถให้รวมค่าซ่อมหลายแห่งหรือหลายคันเข้าด้วยกันตามจำนวนที่จ่ายจริง ส่วนเจ้าของกิจการและนิติบุคคลอาจแยกรายการค่าซ่อมทรัพย์สินที่เสียหายจากน้ำท่วม ออกจากค่าใช้จ่ายปกติของกิจการ จะตรวจสอบย้อนหลังได้ง่ายขึ้น
สิ่งที่ยังไม่ชัดและต้องรอ
สิ่งที่ยังต้องรอมีหลายข้อ ได้แก่ วันที่ พ.ร.ฎ. ลงราชกิจจานุเบกษาและมีผลบังคับใช้ วิธีคำนวณยกเว้นภาษีที่แน่ชัดตามถ้อยคำ "ร้อยละ 100 ของเงินได้ (หักค่าใช้จ่ายได้ 2 เท่า)" และพื้นที่ที่ทางราชการประกาศ ซึ่งเป็นตัวตัดสินว่าทรัพย์สินแต่ละแห่งเข้าข่ายหรือไม่ ส่วนช่วงเวลาของความเสียหายและการจ่ายค่าซ่อม ให้ดูตามที่ร่างกำหนดเมื่อ พ.ร.ฎ. ประกาศ
กรณีเฉพาะของแต่ละราย เช่น ทรัพย์สินอยู่ในพื้นที่ที่ไม่แน่ใจ หรือมีเงินได้หลายประเภท ควรสอบถามกรมสรรพากรโดยตรงเมื่อมีประกาศ ข้อมูลในเรื่องนี้ไม่ใช่คำแนะนำภาษีเฉพาะราย และอาจเปลี่ยนเมื่อร่างถูกปรับก่อนประกาศใช้จริง
ที่มา: มติคณะรัฐมนตรีตามที่กระทรวงการคลังเสนอ แถลงโดยรองโฆษกประจำสำนักนายกรัฐมนตรี