หนี้ที่สร้างรายได้หรือสินทรัพย์ เช่น หนี้บ้าน ถือเป็นหนี้ที่ดีกว่า ส่วนหนี้ส่วนบุคคลและหนี้อุปโภคบริโภคที่ใช้แล้วหมดไป เป็นหนี้ที่น่ากังวลกว่า ธนาคารแห่งประเทศไทย (ธปท.) ไม่ได้ใช้คำว่า "หนี้ดี" หรือ "หนี้ไม่ดี" เอง แต่เปรียบเทียบหนี้สองกลุ่มนี้ไว้ในบทความเรื่องการแก้หนี้ และย้ำอีกบทความว่าการเป็นหนี้ไม่ใช่เรื่องเสียหาย ถ้าหนี้นั้นสอดคล้องกับความสามารถในการชำระ
ที่สำคัญคือเงินที่กู้มาสร้างอะไรกลับมา และเราผ่อนไหวจริงหรือไม่ ชื่อของหนี้อย่างเดียวบอกไม่ได้ว่าหนี้ก้อนไหนเป็นภาระ
หนี้ที่สร้างรายได้หรือสินทรัพย์ ธปท. ยกหนี้บ้านเป็นตัวอย่าง
ธปท. ยกหนี้บ้านเป็นตัวอย่างของหนี้ที่เป็นการลงทุนเพื่ออนาคต เพราะสิ่งที่ได้มาคือสินทรัพย์ที่อยู่กับเจ้าของต่อไปได้ ถ้าส่งต่อให้ลูกหลาน สิ่งที่ส่งต่อไปก็เป็นทรัพย์สิน ไม่ใช่ภาระล้วนๆ
อีกตัวอย่างที่ ธปท. กล่าวถึงคือการกู้เพื่อลงทุนทำธุรกิจ หรือเพื่อสร้างความมั่นคงให้ชีวิต ซึ่งช่วยยกระดับความเป็นอยู่ของผู้กู้ แต่เงื่อนไขสำคัญคือหนี้ต้องอยู่ในระดับที่ผู้กู้จ่ายได้จริง หนี้ที่ดูดีบนกระดาษแต่ผ่อนไม่ไหว ก็กลายเป็นปัญหาได้เหมือนกัน
วิธีคิดง่ายๆ ก่อนกู้ คือถามตัวเองว่าเงินก้อนนี้จะสร้างรายได้หรือสินทรัพย์อะไรให้เรา และรายได้ที่มีอยู่รองรับค่างวดได้หรือไม่ ถ้าตอบสองข้อนี้ไม่ได้ ควรชะลอไว้ก่อน
หนี้ส่วนบุคคลและอุปโภคบริโภคน่ากังวลกว่า เพราะไม่สร้างรายได้
ธปท. ระบุว่าหนี้ส่วนบุคคลหรือหนี้อุปโภคบริโภคไม่ได้สร้างรายได้ และเมื่อถูกทวงหนี้ถึงที่สุด อาจกระทบทรัพย์สินที่ผู้กู้มีอยู่ โฆษก ธปท. ชี้ด้วยว่าหนี้ส่วนบุคคลที่ส่งต่อไป ลูกหลานต้องนำรายได้ของตัวเองมาชดใช้ให้ ซึ่งต่างจากหนี้บ้านที่ส่งต่อเป็นทรัพย์สินได้
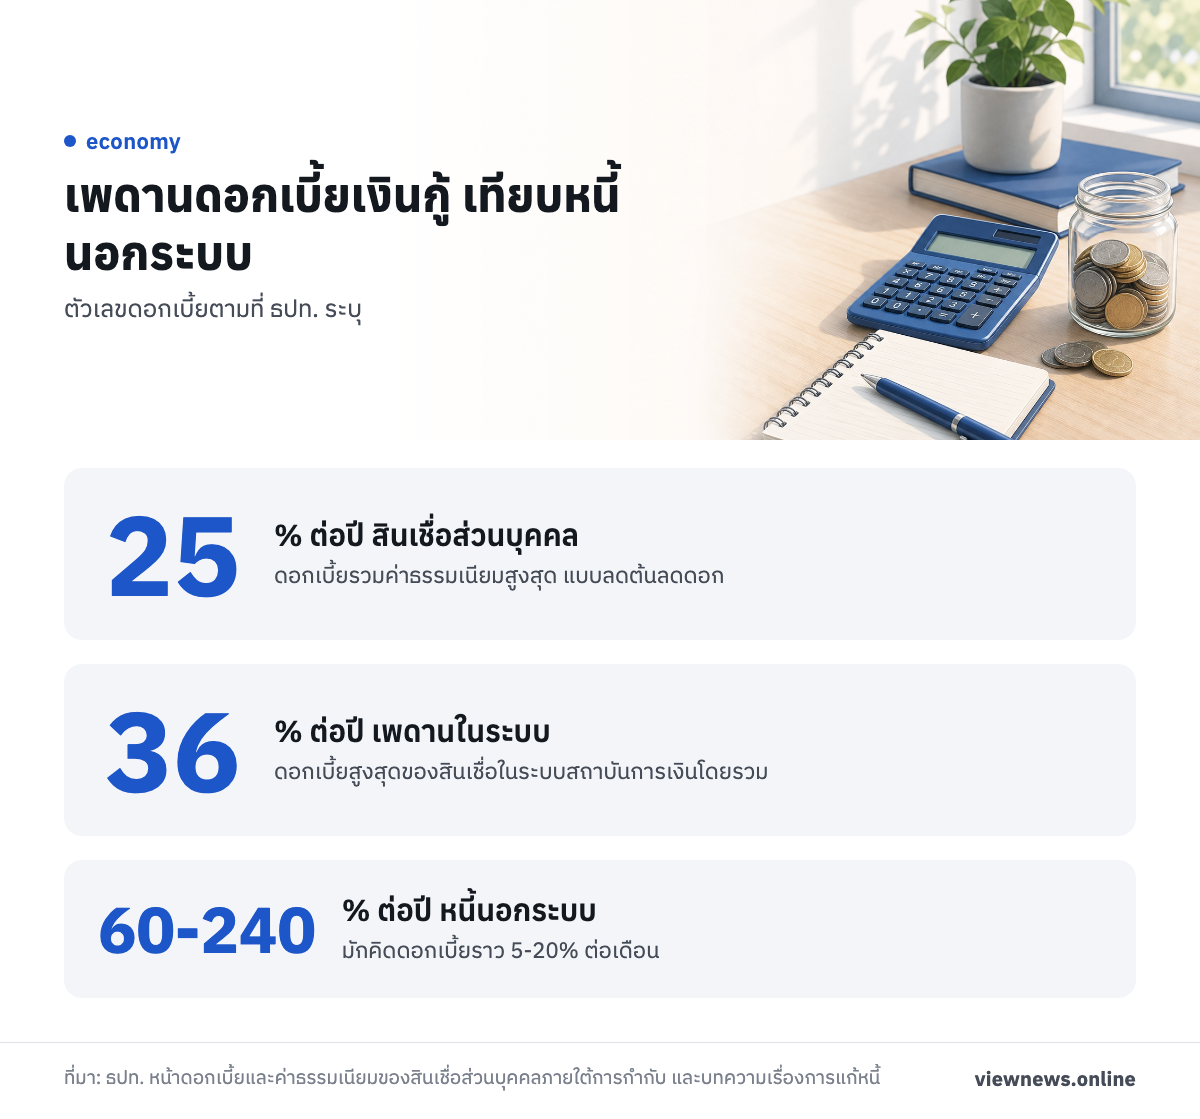
เรื่องนี้เกี่ยวกับดอกเบี้ยโดยตรง ธปท. กำกับสินเชื่อส่วนบุคคลให้คิดดอกเบี้ยและค่าธรรมเนียมรวมกันได้สูงสุดไม่เกิน 25% ต่อปี แบบลดต้นลดดอก สินเชื่อนี้มี 3 รูปแบบ คือกู้เป็นเงินก้อน ใช้วงเงินหมุนเวียนผ่านบัตรกดเงินสด และเช่าซื้อสินค้า ส่วนสินเชื่อในระบบสถาบันการเงินโดยรวมมีดอกเบี้ยสูงสุด 36% ต่อปี ตามหน้าให้ข้อมูลของ ธปท. แม้เพดานจะมี แต่ถ้ากู้มาใช้จ่ายโดยไม่มีรายได้เพิ่ม ดอกเบี้ยระดับนี้ก็สะสมเร็วกว่าที่หลายคนคาด
หนี้นอกระบบหนักกว่านั้นมาก ธปท. ระบุว่ามักคิดดอกเบี้ยราว 5-20% ต่อเดือน หรือ 60-240% ต่อปี และเมื่อคำนวณเป็นรายปีแล้ว ดอกเบี้ยหนี้นอกระบบอาจสูงกว่าในระบบหลายเท่า
เช็กก่อนกู้ด้วยหลักหนี้ไม่เกิน 1 ใน 3 ของรายได้
ธปท. ให้หลักว่าไม่ควรมีหนี้เกิน 1 ใน 3 ของรายได้ ตัวอย่างที่ ธปท. ยกคือคนเงินเดือน 24,000 บาทที่ต้องจ่ายหนี้เดือนละ 16,000 บาท หรือ 2 ใน 3 ของรายได้ จะเหลือเงินใช้เพียง 8,000 บาท และแทบไม่มีเงินออมไว้รับเหตุฉุกเฉิน
ธปท. ยังกล่าวถึงการติดตามการปล่อยสินเชื่อผ่านดัชนีภาระหนี้ต่อรายได้ (Debt Service Ratio หรือ DSR) และผลักดันให้สถาบันการเงินดูว่าหลังจ่ายหนี้ทุกประเภทแล้ว ผู้กู้ยังมีรายได้พอสำหรับค่าใช้จ่ายจำเป็นและเหตุฉุกเฉินหรือไม่ ผู้กู้จึงควรประเมินแบบเดียวกันด้วยตัวเองก่อนเซ็นสัญญา
ก่อนตัดสินใจกู้ ลองไล่เช็กสิ่งเหล่านี้
- รวมค่างวดทุกบัญชีต่อเดือน แล้วเทียบกับรายได้ต่อเดือน
- ดูอัตราดอกเบี้ยและค่าธรรมเนียมเป็นรายปี เพื่อเทียบกับเพดาน 25% และ 36% ต่อปี
- เช็กว่าหลังจ่ายหนี้แล้วยังเหลือเงินสำหรับค่าใช้จ่ายจำเป็นและเงินออมฉุกเฉิน
- ตรวจว่าผู้ให้กู้ได้รับอนุญาตหรือไม่ โดยใช้บริการเช็กแอปเงินกู้ของ ธปท.
ภาพรวมหนี้ในปี 2567
ธปท. เผยแพร่ตัวเลขไว้ในบทความเดียวกันว่า ในปี 2567 คนไทย 65 ล้านคน มีผู้เป็นหนี้ 21 ล้านคน และมีผู้เป็นหนี้เสีย (NPLs หรือหนี้ที่ค้างชำระนานจนสถาบันการเงินจัดเป็นหนี้เสีย) กว่า 3 ล้านคน หรือ 15.9% ของผู้มีหนี้ ส่วนกลุ่มอายุ 60-69 ปี มีหนี้เฉลี่ยคนละ 453,438 บาท
ตัวเลขชุดนี้เป็นข้อมูลปี 2567 ตามบทความของ ธปท. ภาพที่เห็นได้ชัดคือหนี้เสียไม่ใช่เรื่องไกลตัว และคนที่เริ่มผ่อนไม่ไหวควรขยับก่อนที่หนี้จะค้างนาน
ถ้าหนี้เริ่มหนัก ลำดับการแก้และช่องทางช่วยเหลือ
ธปท. แนะนำการแก้หนี้ 3 ระดับ ระดับแรกคือแก้เอง ด้วยการลดรายจ่าย หารายได้เพิ่ม หรือขายทรัพย์สินบางส่วนเพื่อปลดหนี้ ระดับที่สองคือติดต่อเจ้าหนี้โดยตรงเพื่อขอปรับโครงสร้างหนี้ เช่น ขยายเวลา ลดดอกเบี้ย ผ่อนแบบขั้นบันได ขอส่วนลดปิดบัญชี หรือเปลี่ยนจากหนี้หมุนเวียนเป็นหนี้ที่มีกำหนดปิดจบ ระดับที่สามคือขอความช่วยเหลือเพิ่ม
ช่องทางที่ ธปท. ระบุมี 4 ช่องทาง คือ ปิดหนี้ไว ไปต่อได้ คลินิกแก้หนี้ ทางด่วนแก้หนี้ และหมอหนี้เพื่อประชาชน นอกจากนี้ยังมีมาตรการสนับสนุนการรวมหนี้รายย่อยเข้ากับสินเชื่อบ้าน
ส่วนโครงการคลินิกแก้หนี้ (Debt Clinic) by SAM ของบริษัทบริหารสินทรัพย์สุขุมวิท รับหนี้บัตรหรือสินเชื่อส่วนบุคคลที่ค้างชำระเกิน 3 เดือน แต่ ธปท. ระบุเงื่อนไขว่าต้องเป็นหนี้เสียก่อน 1 เม.ย. 2565 และมีหนี้รวมไม่เกิน 2 ล้านบาท คนที่หนี้เสียหลังวันดังกล่าวจึงยังไม่เข้าเกณฑ์โครงการนี้ ควรสอบถามช่องทางอื่นแทน
สำหรับหนี้นอกระบบ ธปท. แนะนำให้เจรจาขอลดดอกเบี้ยหรือขยายเวลา แล้วหาเงินปิดหนี้จากครอบครัว การขายทรัพย์สิน หรือสินเชื่อในระบบดอกเบี้ยต่ำ เช่น ธนาคารออมสินและ ธ.ก.ส. หน่วยงานที่ช่วยไกล่เกลี่ยตามที่ ธปท. ระบุมี 3 แห่ง คือ สำนักงานอัยการสูงสุด สายด่วน 1157, ศูนย์ดำรงธรรม สายด่วน 1567 และสำนักงานเศรษฐกิจการคลัง สายด่วน 1359
ข้อมูลนี้ให้ความรู้ทั่วไป ไม่ใช่คำแนะนำเฉพาะราย ผู้ที่กำลังตัดสินใจกู้หรือแก้หนี้ควรสอบถามสถาบันการเงินหรือช่องทางของ ธปท. ตามสถานการณ์จริงของตัวเอง
ที่มา: ธนาคารแห่งประเทศไทย บทความแก้หนี้ได้ ชีวิตดี เศรษฐกิจเดินหน้า, บทความ ธปท. เรื่องหนี้กับรายได้และ DSR, หน้าดอกเบี้ยและค่าธรรมเนียมของสินเชื่อส่วนบุคคลภายใต้การกำกับ และหน้าการแก้ไขหนี้ส่วนบุคคล บัตรเครดิต บัตรกดเงินสด