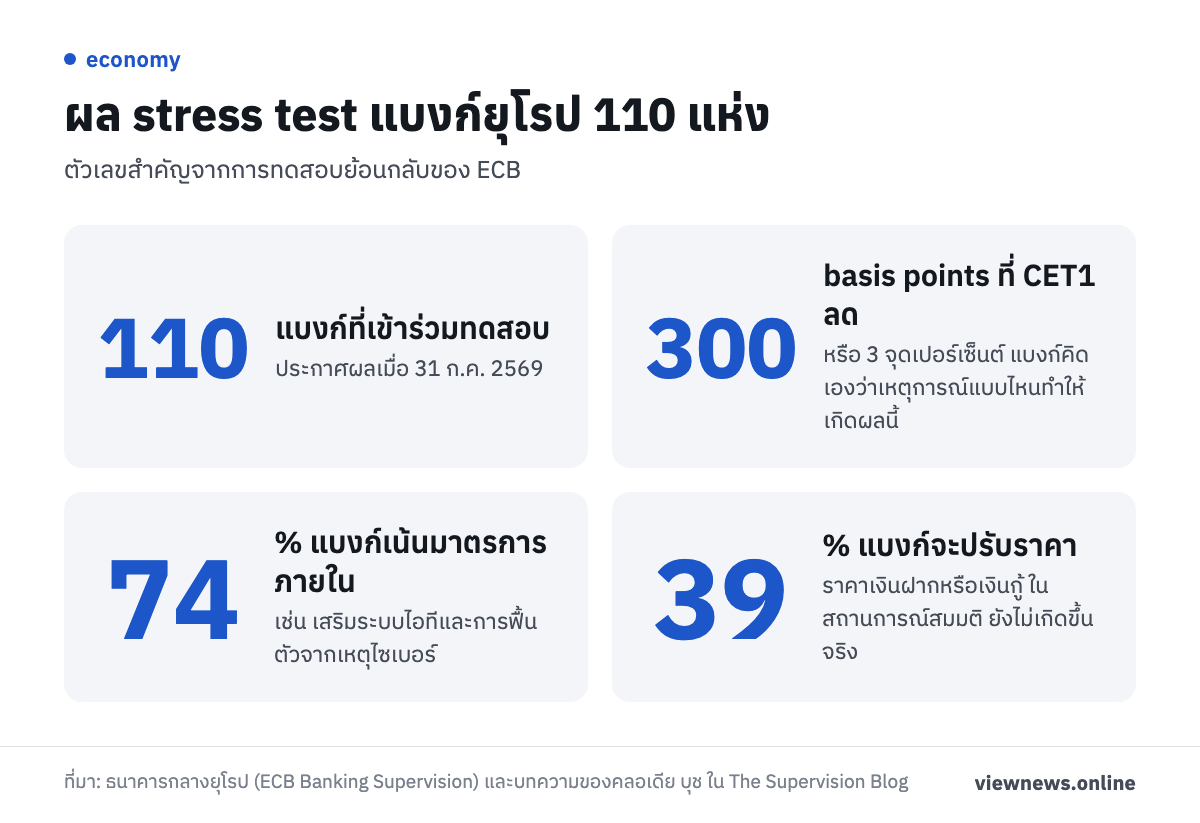
ธนาคารกลางยุโรป (European Central Bank: ECB) ไม่ได้สั่งให้แบงก์ในยูโรโซนเก็บเงินสำรองเพิ่ม แม้จะมีข่าวลือในโซเชียลว่าสั่งแล้ว สิ่งที่ ECB ทำคือ stress test หรือการทดสอบความพร้อมรับมือวิกฤตกับแบงก์ 110 แห่ง และประกาศผลเมื่อ 31 ก.ค. 2569
ผลทดสอบชี้ว่าแบงก์บางแห่งประเมินผลกระทบด้านสภาพคล่อง (เงินสดและสินทรัพย์ที่แปลงเป็นเงินสดได้เร็ว) เบาเกินไป และมองแผนแก้ปัญหาของตัวเองในแง่ดีเกินไป เกณฑ์นี้ใช้กับแบงก์ที่ ECB กำกับโดยตรง ไม่ได้บังคับกับแบงก์ในไทย
Stress test ของธนาคารกลางยุโรปให้แบงก์จินตนาการวิกฤตที่กินทุน 3 จุดเปอร์เซ็นต์
การทดสอบรอบนี้เรียกว่า reverse stress test หรือการทดสอบย้อนกลับ ปกติหน่วยกำกับจะกำหนดสถานการณ์ให้ทุกแบงก์เหมือนกัน แต่รอบนี้ ECB กำหนดผลลัพธ์ไว้ก่อน คืออัตราส่วนเงินกองทุนชั้นที่ 1 ที่เป็นส่วนของผู้ถือหุ้นสามัญ (CET1 ratio) ต้องลดลง 300 basis points หรือ 3 จุดเปอร์เซ็นต์ แล้วให้แต่ละแบงก์คิดเองว่าเหตุการณ์แบบไหนจะทำให้เกิดผลนั้นได้ ทั้งสงคราม การค้า พลังงาน หรือการโจมตีทางไซเบอร์
ECB ระบุว่าการทดสอบนี้เข้ามาแทนการทดสอบประจำปีที่แบงก์ต้องทำเองในกระบวนการประเมินความเพียงพอของเงินกองทุนภายใน (ICAAP) จึงช่วยลดภาระการปฏิบัติตามกฎของแบงก์ด้วย ภูมิรัฐศาสตร์ (ความขัดแย้งและการเมืองระหว่างประเทศ) เป็นหนึ่งในลำดับความสำคัญของงานกำกับดูแลของ ECB ช่วงปี 2569-2571
แบงก์เขียนสถานการณ์ตั้งแต่ความขัดแย้งทางทหาร สงครามการค้า ไปจนถึงพลังงาน ห่วงโซ่อุปทาน และไซเบอร์ แล้วชี้ว่าผลกระทบส่งมาถึงตัวเองผ่าน 3 ทาง คือตลาดการเงิน เศรษฐกิจจริง และความปลอดภัย ส่วนใหญ่มองว่าเศรษฐกิจจริงเป็นเส้นทางหลัก
ความเสียหายที่กินทุนส่วนใหญ่มาจากความเสี่ยงด้านเครดิตและกำไรที่ลดลง โดยมักยกตัวอย่างหนี้เสียในภาคการผลิต พลังงาน และขนส่ง ในบทความของคลอเดีย บุช (Claudia Buch) ประธานคณะกรรมการกำกับดูแลของ ECB ที่เผยแพร่เมื่อ 11 ก.ย. 2569 ระบุว่า ประมาณหนึ่งในสี่ของแบงก์อ้างถึงความขัดแย้งในตะวันออกกลางโดยตรง รวมถึงกรณีที่ช่องแคบฮอร์มุซถูกปิด
จุดอ่อนที่ ECB เจอ ตั้งแต่สภาพคล่องถึงแผนแก้ปัญหาที่ดูดีเกินจริง
ด้านสภาพคล่อง ECB รายงานว่าในทุกสถานการณ์ที่แบงก์จำลอง สภาพคล่องยังสูงกว่าเกณฑ์ขั้นต่ำที่กฎหมายกำหนด แบงก์จำนวนมากประเมินผลกระทบด้านนี้ได้สมเหตุสมผล แต่มีหลายแห่งที่ตัวเลขสภาพคล่องขยับน้อยมาก ทั้งที่เงินกองทุนในสถานการณ์เดียวกันลดลงมาก ECB จึงจะตามไปคุยกับแบงก์เหล่านี้ บุชอธิบายว่าสถานการณ์ที่หนักพอจะกินทุนมักทำให้ต้นทุนเงินทุนสูงขึ้นและหาเงินยากขึ้นด้วย การประเมินสองเรื่องนี้จึงควรไปด้วยกัน
ด้านแผนแก้ปัญหา แบงก์ใส่มาตรการรับมือไว้หลายอย่าง เช่น เพิ่มทุน ขายธุรกิจบางส่วน ลดต้นทุน และปรับสัดส่วนการจ่ายเงินปันผล ตามบทความของบุช ประมาณ 74% ของแบงก์วางมาตรการภายในเป็นหลัก เช่น เสริมระบบไอทีและการฟื้นตัวจากเหตุไซเบอร์ ราว 40% จะขายพอร์ตหรือสินทรัพย์ และ 39% จะปรับราคาเงินฝากหรือเงินกู้ แบงก์ประเมินว่ามาตรการเหล่านี้จะเรียกทุนที่หายไปกลับมาได้ราวครึ่งหนึ่ง
ECB ชี้ว่าสมมติฐานบางข้อดีเกินจริง เช่น คิดว่าจะขายพอร์ตสินเชื่อหรือระดมทุนได้ในราคาที่หวังไว้ ทั้งที่ตลาดกำลังเลวร้าย บุชเตือนว่ามาตรการที่ใช้ได้ผลกับแบงก์เดียว อาจใช้ไม่ได้ถ้าหลายแบงก์ทำพร้อมกัน เพราะการเร่งขายสินทรัพย์จะกดราคาลง
ECB สรุปจุดอ่อนไว้ 4 เรื่อง คือการประเมินความเสี่ยงยังไม่ละเอียดพอ เรื่องเล่ากับตัวเลขผลกระทบต่อทุนและสภาพคล่องยังไม่สอดคล้องกัน มาตรการรับมือยังไม่สมจริงเมื่อเกิดวิกฤตทั้งระบบ และการอธิบายความเชื่อมโยงระหว่างทุนกับสภาพคล่องยังไม่ชัด ความเสี่ยงที่ถูกพูดถึงมากที่สุดนอกเหนือจากการเงินล้วนๆ คือเหตุไซเบอร์และการหยุดชะงักของผู้ให้บริการภายนอก ECB จึงเรียกร้องให้แบงก์ใส่ความพร้อมด้านปฏิบัติการและไซเบอร์ไว้ในกรอบ stress test ด้วย
เงินสำรองแบงก์ยุโรปปี 2569 ไม่ได้ถูกเพิ่ม
ผลการทดสอบรอบนี้ไม่ทำให้ ECB ปรับ Pillar 2 guidance (ข้อแนะนำด้านเงินกองทุนส่วนเพิ่มที่ไม่ใช่ข้อบังคับ) หรือข้อแนะนำเรื่องอัตราส่วนเลเวอเรจ ผลจะนำไปใช้ในการพูดคุยกับแบงก์ และอาจป้อนเข้าการประเมินเชิงคุณภาพในกระบวนการตรวจสอบและประเมินของผู้กำกับ (SREP)
ตัวเลขที่ ECB ประกาศไว้ก่อนหน้านี้ก็สวนทางกับข่าวลือเช่นกัน ตามผลประเมิน SREP ที่เผยแพร่เมื่อ 18 พ.ย. 2568 ครอบคลุมแบงก์ 105 แห่ง ข้อกำหนดและข้อแนะนำด้าน CET1 รวมที่ใช้ในปี 2569 ทรงตัวที่ 11.2% ของสินทรัพย์เสี่ยง ข้อกำหนด Pillar 2 อยู่ที่ 1.2% ส่วน Pillar 2 guidance ลดลงจาก 1.3% เหลือ 1.1% ECB อธิบายว่าเป็นผลจากการทดสอบความทนทานปี 2568 ที่แบงก์มีกำไรสูงขึ้น จึงรับมือผลขาดทุนได้ดีขึ้น คะแนน SREP เฉลี่ยของแบงก์ดีขึ้นเล็กน้อยเป็น 2.5 จาก 2.6
สำหรับผู้อ่านที่ห่วงเงินฝากหรือสินเชื่อ เอกสารของ ECB ไม่ได้บอกว่าแบงก์แห่งใดมีปัญหา และไม่ได้ระบุว่าการทดสอบนี้จะทำให้กู้ยากขึ้นหรือดอกเบี้ยเปลี่ยนไป สิ่งที่เห็นในเอกสารคือ แบงก์ราว 39% วางแผนปรับราคาเงินฝากหรือเงินกู้เป็นหนึ่งในมาตรการรับมือ แผนนี้อยู่ในสถานการณ์สมมติที่เลวร้ายมาก ไม่ใช่การเปลี่ยนแปลงที่เกิดขึ้นแล้ว
ความคืบหน้าล่าสุดและสิ่งที่ต้องติดตามต่อ
เมื่อ 23 ต.ค. 2569 แพทริก มงตาญเญ (Patrick Montagner) สมาชิกคณะกรรมการกำกับดูแลของ ECB กล่าวปาฐกถาที่เมืองคราคูฟ ในงานสัมมนาของคณะทำงานด้านการออกแบบฉากทัศน์ของคณะกรรมการความเสี่ยงเชิงระบบแห่งยุโรป (ESRB) เขาสรุปจุดอ่อนของรอบนี้ไว้ 3 เรื่อง คือการประเมินที่ยังไม่ละเอียดพอ การแปลงเป็นตัวเลขทุนและสภาพคล่องที่ยังไม่แข็งแรง และมาตรการรับมือที่ไม่น่าเชื่อถือเสมอไป
มงตาญเญระบุทิศทางต่อไปว่า ผู้กำกับต้องการเครื่องมือที่เร็วและตรงจุดขึ้นเพื่อรับมือความเสี่ยงใหม่ๆ ควบคู่กับการลดความซับซ้อนของ stress test โดย ESRB วางแผนทำ stress test ระดับระบบแบบบนโต๊ะ (desktop-based) ภายในปี 2571 เริ่มจากการทดสอบเฉพาะช่องทางที่ระบุได้ชัด
จึงควรติดตาม 2 เรื่อง คือ ECB จะตามไปคุยกับแบงก์ที่ประเมินสภาพคล่องเบาเกินไปอย่างไร และผลรอบนี้จะถูกนำเข้าสู่การประเมินเชิงคุณภาพของแบงก์ในรอบถัดไปมากน้อยเพียงใด ส่วนเกณฑ์เงินสำรองหรือสภาพคล่องใหม่ของ Fed ไม่มีการกล่าวถึงในเอกสารของ ECB ที่เกี่ยวข้องกับรอบนี้
ที่มา: ธนาคารกลางยุโรป (ECB Banking Supervision) แถลงข่าวผล reverse stress test ความเสี่ยงภูมิรัฐศาสตร์ 31 ก.ค. 2569, บทความของคลอเดีย บุช ใน The Supervision Blog 11 ก.ย. 2569, ปาฐกถาของแพทริก มงตาญเญ 23 ต.ค. 2569, แถลงข่าวผล SREP 18 พ.ย. 2568