กลยุทธ์การชำระเงิน ECB ฉบับรวม (comprehensive payments strategy) ประกาศเมื่อวันที่ 31 มี.ค. 2569 โดยธนาคารกลางยุโรป (European Central Bank: ECB) และระบบยูโร (Eurosystem) เพื่อวางทิศทางให้การจ่ายเงินในยุโรปมั่นคง พึ่งตัวเองได้ และเร็วขึ้น กลยุทธ์นี้ครอบคลุมทั้งการจ่ายเงินรายย่อย การชำระเงินระหว่างธุรกิจ และการจ่ายข้ามประเทศ ผู้ที่ใช้จ่ายในเขตยูโร รวมถึงคนที่เดินทางไปยุโรปหรือทำธุรกิจกับยุโรป จึงควรรู้ว่าทิศทางนี้หมายถึงอะไร
กลยุทธ์การชำระเงิน ECB วางเป้าหมายไว้ 4 ข้อ
ตามข่าวประชาสัมพันธ์ของ ECB กลยุทธ์นี้มีเป้าหมายหลัก 4 ข้อ ข้อแรกคือให้เงินของธนาคารกลาง (central bank money) ยังเป็นแกนกลางของทั้งการจ่ายรายย่อยและตลาดขายส่ง เพื่อรองรับนโยบายการเงินและเสถียรภาพของระบบการเงิน ข้อที่สองคือทำให้ระบบจ่ายเงินของยุโรปแข็งแรงและพึ่งตัวเองได้มากขึ้น ข้อที่สามคือส่งเสริมการจ่ายเงินที่เชื่อมถึงกัน มีนวัตกรรม และแข่งขันกันมากขึ้นสำหรับประชาชนและธุรกิจ ข้อสุดท้ายคือสนับสนุนบทบาทระหว่างประเทศของเงินยูโร
กลยุทธ์นี้เป็นส่วนเสริมของกลยุทธ์เงินสดของระบบยูโร และขยายกลยุทธ์การชำระเงินรายย่อยเดิมไปสู่การชำระเงินขายส่ง การชำระเงินระหว่างธุรกิจ (B2B) และการจ่ายข้ามประเทศ โดยคำนึงถึงการใช้เทคโนโลยีโทเคน (tokenisation) และบัญชีแยกประเภทแบบกระจายศูนย์ (DLT) ที่ค่อยๆ เข้ามามากขึ้น กลยุทธ์รวมยูโรดิจิทัล โครงการ Pontes โครงการ Appia และการปรับปรุงการจ่ายข้ามประเทศไว้ในกรอบเดียว
เปียโร ชิโปลโลเน (Piero Cipollone) สมาชิกคณะกรรมการบริหาร ECB กล่าวในข่าวประชาสัมพันธ์ฉบับเดียวกันว่า 'Payments are critical for society, and they are changing rapidly.' และ ECB 'is working to ensure that they continue to be reliable, fast, competitive and open for innovation.'
ยูโรดิจิทัลเสริมบริการเอกชน ไม่ได้มาแทนที่
ECB ระบุว่ายูโรดิจิทัล (digital euro) เป็นตัวช่วยสำคัญในการสร้างบริการจ่ายเงินรายย่อยแบบทั่วยุโรปของภาคเอกชน และเน้นว่าสองอย่างนี้เป็นส่วนเสริมกัน ไม่ใช่การเข้ามาแทนที่ ข้อนี้ตอบความกังวลที่เคยมีในโซเชียลว่าแอปที่ใช้กันอยู่จะถูกบังคับให้เลิกใช้ เพราะเอกสารต้นทางไม่ได้พูดถึงการห้ามหรือจำกัดแอปรายใด
เหตุที่ ECB ให้น้ำหนักกับเรื่องนี้ มาจากข้อเท็จจริงที่หน้ากลยุทธ์ระบุไว้ว่า ตอนนี้ระบบยูโรยังไม่มีบริการจ่ายเงินทั่วยุโรปสำหรับร้านค้าและออนไลน์ ECB จึงสนับสนุนโครงการของภาคตลาด เช่น European Payments Initiative ที่ตรงกับเกณฑ์ 5 ข้อ ได้แก่ ครอบคลุมทั่วยุโรปและใช้งานสะดวก ราคาประหยัด ปลอดภัยและมีประสิทธิภาพ มีแบรนด์และการกำกับดูแลแบบยุโรป และรับได้ทั่วโลกในระยะยาว
หน้ากลยุทธ์ยังระบุว่ายูโรดิจิทัลอาจเป็นบริการจ่ายเงินทั่วยุโรปที่ใช้มาตรฐานและส่วนประกอบเดิมของอุตสาหกรรม ซึ่งช่วยให้บริการเอกชนประหยัดต้นทุนและขยายไปทั่วยุโรปได้ง่ายขึ้น
จ่ายทันทีและจ่ายข้ามประเทศ จุดที่ผู้ใช้จะรู้สึก
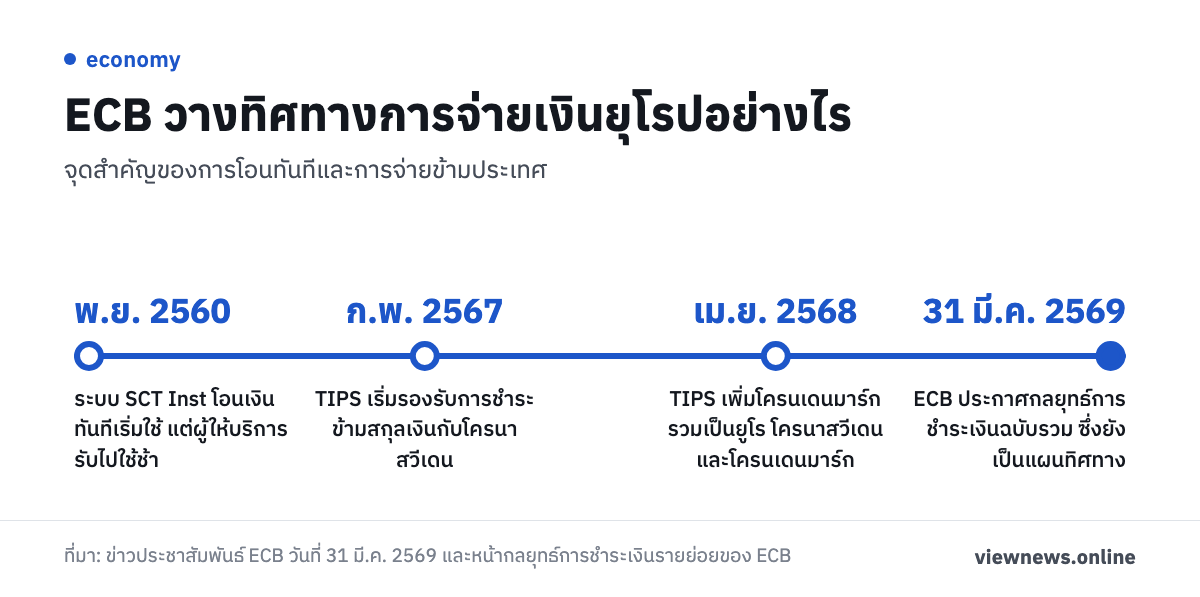
ในส่วนการโอนเงินทันที (instant payments) หน้ากลยุทธ์ระบุว่าระบบ SCT Inst เริ่มใช้เมื่อเดือน พ.ย. 2560 แต่ผู้ให้บริการชำระเงินรับไปใช้ช้า ECB จึงต้องการให้ประชาชนและธุรกิจทุกรายเข้าถึงการโอนทันทีในเงื่อนไขที่น่าสนใจ พร้อมฟังก์ชันเพิ่ม เช่น การขอให้อีกฝ่ายจ่ายเงิน
ส่วนการจ่ายข้ามประเทศ ECB ยอมรับว่าปัจจุบันยัง "ช้า ซับซ้อน และแพง" (ตามความหมายของถ้อยคำในหน้ากลยุทธ์) ระบบยูโรจึงทำบริการข้ามสกุลเงินใน TIPS เพื่อชำระเงินระหว่างยูโร โครนาสวีเดน และโครนเดนมาร์ก โดยเริ่มรองรับโครนาสวีเดนเมื่อเดือน ก.พ. 2567 และเพิ่มโครนเดนมาร์กเมื่อเดือน เม.ย. 2568
สำหรับตลาดขายส่ง ECB ระบุว่าเงินของธนาคารกลางยังเป็นสินทรัพย์หลักในการชำระราคา แต่ให้เสริมด้วยเงินฝากโทเคนและสเตเบิลคอยน์ได้ ถ้าอยู่ภายใต้การกำกับของสหภาพยุโรป เป็นสกุลยูโร และออกแบบพร้อมถูกกำกับอย่างเหมาะสม ส่วนการจ่ายระหว่างธุรกิจ ECB เรียกร้องให้มีมาตรฐานเดียวกัน ใช้ระบบอัตโนมัติ และเชื่อมกระบวนการให้ราบรื่น
ความคืบหน้าล่าสุดและผลต่อผู้ใช้
กลยุทธ์นี้ยังเป็นแผนทิศทาง ข่าวประชาสัมพันธ์ไม่ได้ระบุตัวเลขค่าธรรมเนียมหรือกำหนดเวลาที่ผู้ใช้จะเห็นการเปลี่ยนแปลงในชีวิตประจำวัน ECB บอกเพียงว่าจะติดตามตลาดและเทคโนโลยีอย่างต่อเนื่อง และปรับกลยุทธ์ตามความจำเป็น ผู้ที่เดินทางไปยุโรปหรือสั่งของจากยุโรปจึงยังไม่ควรเข้าใจว่าค่าธรรมเนียมจะลดลงทันที
เรื่องความทนทานของระบบ หน้ากลยุทธ์ระบุว่าจะเพิ่มความแข็งแรงของระบบ มีทางเลือกสำรอง และให้ผู้ใช้เตรียมพร้อมรับมือเหตุขัดข้อง นอกจากนี้ ระบบยูโรกำลังประเมินรอยเท้าสิ่งแวดล้อมของการจ่ายด้วยบัตรและการโอนทันที
ที่มา: ข่าวประชาสัมพันธ์ ECB วันที่ 31 มี.ค. 2569 และหน้ากลยุทธ์การชำระเงินรายย่อยของ ECB