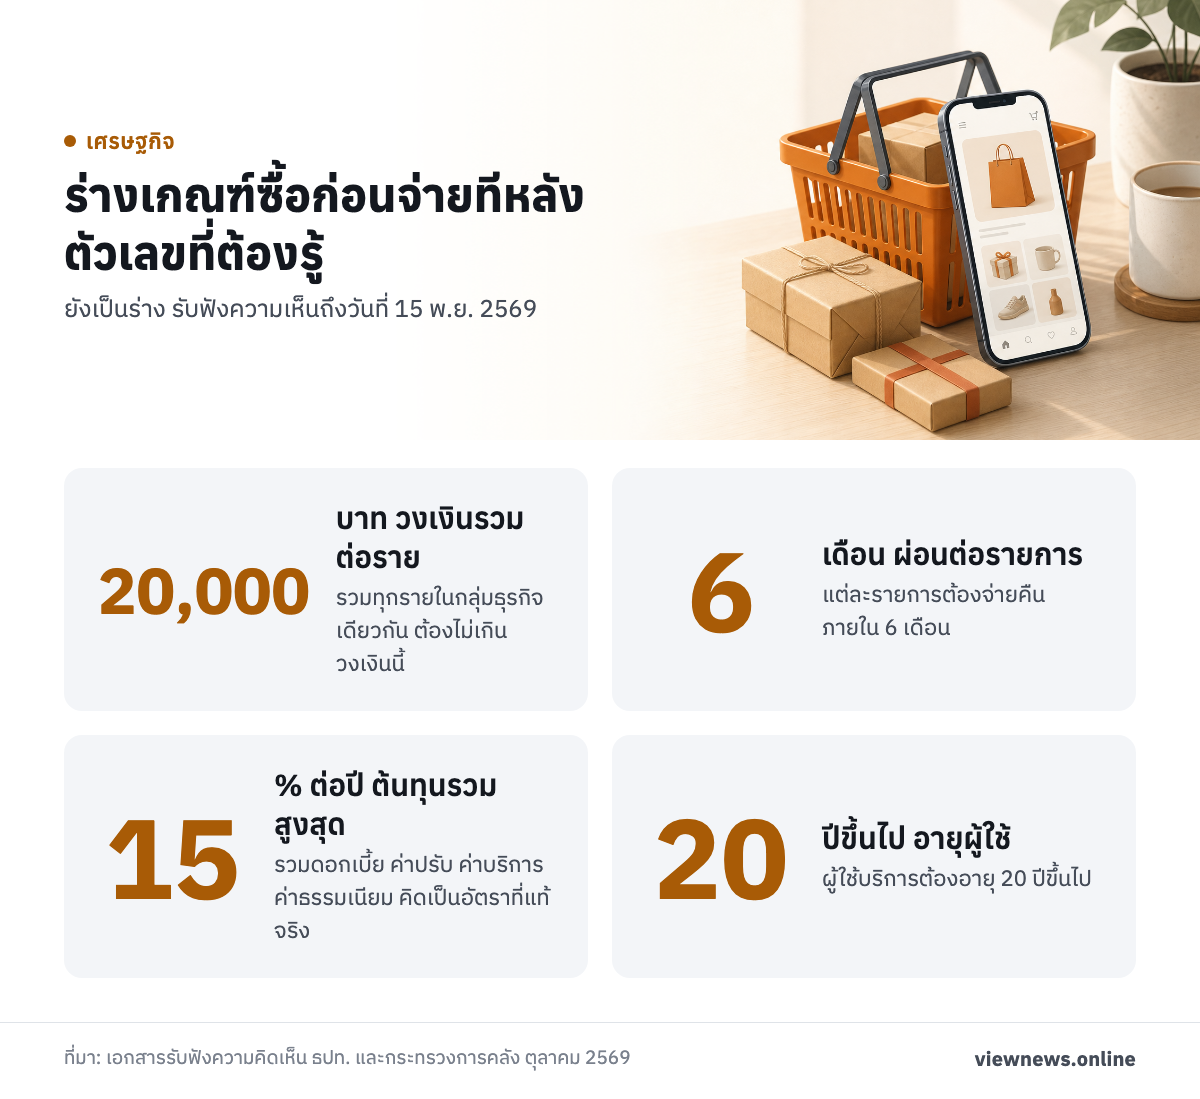
ใครที่ใช้บริการซื้อก่อนจ่ายทีหลัง (Buy Now, Pay Later หรือ BNPL) บนแพลตฟอร์มออนไลน์ อาจต้องเจอกติกาใหม่ กระทรวงการคลังและธนาคารแห่งประเทศไทย (ธปท.) เปิดรับฟังความเห็นต่อร่างเกณฑ์กำกับธุรกิจนี้ตั้งแต่วันที่ 16 ต.ค. ถึง 15 พ.ย. 2569 ร่างเสนอให้ผู้ให้บริการต้องขอใบอนุญาตเฉพาะ ผู้ใช้ต้องอายุ 20 ปีขึ้นไป และวงเงินรวมต่อรายต้องไม่เกิน 20,000 บาท ตอนนี้ยังเป็นเพียงร่าง ยังไม่มีผลบังคับใช้
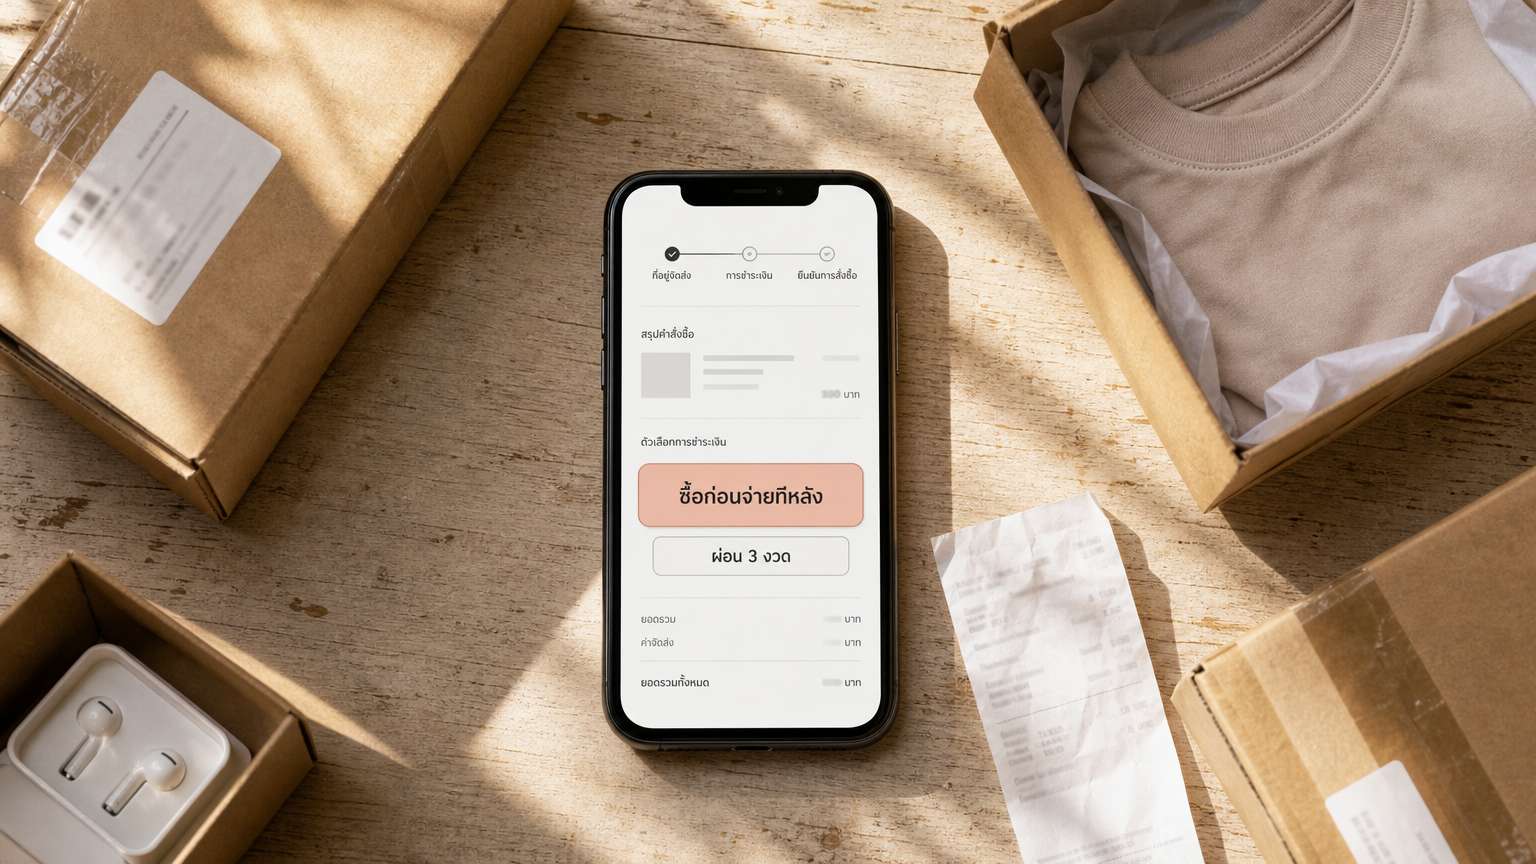
ผู้ใช้ส่วนใหญ่เห็นบริการนี้เป็นปุ่มเลือกผ่อนตอนจ่ายเงินในแอปหรือเว็บขายของ เอกสารรับฟังความเห็นของ ธปท. มองว่าความสะดวกตรงนี้มีสองด้าน บริการนี้มักเป็นสินเชื่อแรกของคนที่เพิ่งเข้าสู่ระบบสินเชื่อ แต่การอนุมัติที่รวดเร็วและฝังอยู่ในขั้นตอนซื้อของ อาจทำให้ผู้ใช้ก่อหนี้โดยไม่ทันระวัง
ร่างเกณฑ์ซื้อก่อนจ่ายทีหลังกำหนดอะไรไว้บ้าง
ตามเอกสารรับฟังความเห็นของ ธปท. ร่างเกณฑ์ใช้กับสินเชื่อที่ให้ผ่านแพลตฟอร์มดิจิทัล เพื่อใช้จ่ายค่าสินค้าและบริการ โดยผู้บริโภคตกลงจ่ายคืนภายหลัง จะจ่ายเต็มจำนวนหรือผ่อนเป็นงวด จะคิดดอกเบี้ยหรือไม่ก็ตาม ร่างกำหนดให้ผู้ใช้ต้องอายุ 20 ปีขึ้นไป และผู้ให้บริการต้องประเมินว่าผู้ใช้มีความสามารถจ่ายคืนได้จริง ผู้ให้บริการอาจใช้ข้อมูลทางเลือกแทนหลักฐานรายได้ เหมือนที่ใช้กับสินเชื่อส่วนบุคคลดิจิทัล (Digital P-loan)
เรื่องที่ผู้ใช้จะรู้สึกชัดที่สุดมี 3 เรื่อง เรื่องแรกคือวงเงิน ผู้บริโภคแต่ละรายรวมกันไม่เกิน 20,000 บาท ถ้าในกลุ่มธุรกิจเดียวกันมีผู้ให้บริการ BNPL มากกว่า 1 ราย ผู้ให้บริการต้องมีแนวทางดูแลให้วงเงินที่ผู้บริโภคคนเดียวได้รับจากทุกรายในกลุ่มรวมกันไม่เกิน 20,000 บาท เรื่องที่สองคือเวลา แต่ละรายการต้องจ่ายคืนภายใน 6 เดือน เรื่องที่สามคือต้นทุน ดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมรวมกันต้องไม่เกิน 15% ต่อปี คิดเป็นอัตราที่แท้จริง (effective rate) และให้นับรวมค่าบริการที่ผู้ให้บริการเรียกเก็บจากร้านค้าพันธมิตร รวมถึงราคาสินค้าที่บวกเพิ่มเพราะผู้ซื้อเลือกผ่อนด้วย
ถ้าผู้ใช้จ่ายช้า ผู้ให้บริการยังเรียกค่าติดตามทวงถามและดอกเบี้ยผิดนัดเพิ่มได้ ธปท. ให้เหตุผลว่าเพื่อเป็นกลไกจูงใจให้ผู้ใช้มีวินัยทางการเงินที่ดี การติดตามหนี้ต้องเป็นธรรม ได้สัดส่วนกับความเสี่ยง และไม่จำกัดการใช้บริการหรือตัดสิทธิประโยชน์อื่นบนแพลตฟอร์มเกินสมควร
ผู้ให้บริการต้องขอใบอนุญาตเฉพาะ
ร่างประกาศกระทรวงการคลังกำหนดให้สินเชื่อ BNPL เป็นสินเชื่อส่วนบุคคลภายใต้การกำกับ ซึ่งต้องขออนุญาตจากรัฐมนตรีว่าการกระทรวงการคลัง ส่วนร่างประกาศ ธปท. กำหนดว่าผู้ประกอบธุรกิจต้องได้รับใบอนุญาตสินเชื่อส่วนบุคคลภายใต้การกำกับสำหรับ BNPL โดยเฉพาะ จะนำใบอนุญาตสินเชื่อส่วนบุคคลประเภทอื่นมาให้บริการแบบ BNPL ไม่ได้ และต้องเป็นสมาชิกบริษัทข้อมูลเครดิตแห่งชาติ (NCB) พร้อมส่งข้อมูลสินเชื่อเข้าระบบ
ที่ต้องมีกติกาแยกเพราะ ธปท. ระบุว่าผู้ให้บริการ BNPL ผ่านแพลตฟอร์มดิจิทัลบางส่วนยังไม่อยู่ภายใต้การกำกับ มาตรฐานการให้บริการและการคุ้มครองผู้บริโภคจึงอาจต่างกัน อีกทั้งข้อมูลการให้บริการยังไม่ถูกรายงานให้ ธปท. ทำให้ติดตามภาพรวมและพัฒนาการของสินเชื่อ BNPL รวมถึงหนี้ครัวเรือนได้ไม่ครบ เอกสารระบุว่าสินเชื่อประเภทนี้ขยายตัวอย่างรวดเร็วและกระทบประชาชนในวงกว้าง จึงต้องเร่งดำเนินการ
เกณฑ์นี้ไม่ได้ครอบคลุมแพลตฟอร์มทุกแห่ง ร่างใช้กับบริการแพลตฟอร์มดิจิทัลประเภทตลาดสินค้าที่มีนัยสำคัญต่อประชาชนในวงกว้าง คือมีมูลค่าธุรกรรมในราชอาณาจักรเกิน 100 ล้านบาทต่อปี หรือมีผู้ใช้เฉลี่ยต่อเดือนย้อนหลังเกินร้อยละ 5 ของจำนวนราษฎรทั่วราชอาณาจักร แพลตฟอร์มที่ทำธุรกิจระหว่างผู้ประกอบการด้วยกัน (B2B) ไม่อยู่ในขอบเขต
ผู้ให้บริการเดิมมีเวลาปรับตัว ร่างกำหนดบทเฉพาะกาลให้ผู้ที่ทำธุรกิจอยู่ก่อนประกาศมีผลใช้บังคับ ยื่นคำขอรับใบอนุญาตภายใน 60 วัน และให้บริการต่อได้ระหว่างรอพิจารณา ส่วนสินเชื่อที่ปล่อยไปแล้วก่อนประกาศมีผล ให้เป็นไปตามเงื่อนไขเดิมจนกว่าจะชำระหนี้เสร็จสิ้น ผู้ใช้ที่ผ่อนอยู่ตอนนี้จึงไม่ต้องกังวลว่ายอดเดิมจะถูกเปลี่ยนเงื่อนไขกลางทาง
ห้ามเบิกเป็นเงินสดและห้ามใช้ BNPL จ่ายหนี้อื่น
ร่างเกณฑ์วางข้อห้ามไว้เพื่อกันไม่ให้วงเงินถูกใช้ผิดวัตถุประสงค์ ผู้ให้บริการต้องไม่ให้สินเชื่อเพื่อซื้อสินค้าหรือบริการที่ผิดกฎหมาย ขัดต่อศีลธรรมอันดี หรือเป็นสินค้าที่เปลี่ยนเป็นเงินสดได้ง่าย และต้องไม่ให้ผู้ใช้เบิกถอน โอน หรือเปลี่ยนวงเงินเป็นเงินสด เงินอิเล็กทรอนิกส์ หรือบัญชีอื่นที่นำไปใช้นอกเหนือจากการซื้อสินค้าและบริการ
ร่างยังกำหนดให้มีกลไกป้องกันการนำบัตรเครดิตหรือสินเชื่อประเภทอื่นมาจ่ายหนี้ BNPL ไม่ว่าโดยตรงหรือโดยอ้อม ธปท. ระบุว่าเพื่อกันการก่อหนี้เพิ่มเพื่อนำไปชำระหนี้เดิม ส่วนด้านผู้บริโภค ผู้ให้บริการต้องเปิดเผยดอกเบี้ย ค่าปรับ ค่าบริการ และค่าธรรมเนียมให้ชัด และต้องทำตารางแสดงภาระหนี้ผ่านช่องทางดิจิทัลให้ผู้ใช้ดูได้สะดวก นอกจากนี้ผู้ให้บริการต้องออกแบบขั้นตอนไม่ให้เร่งผู้ใช้ตัดสินใจ และควรแยกการตัดสินใจใช้สินเชื่อออกจากการตัดสินใจซื้อสินค้าให้ชัดเจน
ผู้ให้บริการอาจถูกกำหนดให้เข้าร่วมโครงการแก้หนี้เจ้าหนี้หลายราย เช่น โครงการคลินิกแก้หนี้ ถ้าผู้ใช้มีปัญหาชำระหนี้ ธปท. ยังระบุว่าหลังเกณฑ์มีผลบังคับใช้ หากพบการปรับรูปแบบบริการที่อาจสร้างความเสี่ยงอย่างมีนัยสำคัญ กระทรวงการคลังและ ธปท. อาจทบทวนขอบเขตการกำกับเพิ่มเติม
สิ่งที่ต้องติดตามหลังรับฟังความเห็น
ยังมีคำถามที่ไม่มีคำตอบในเอกสารรับฟังความเห็นอีกหลายข้อ ข้อแรกคือเกณฑ์จะประกาศใช้เมื่อไร เอกสารไม่ได้ระบุวันบังคับใช้ ข้อที่สองคือหลังรับฟังความเห็นถึงวันที่ 15 พ.ย. 2569 ร่างจะถูกปรับแก้ตรงไหนหรือไม่
อีกประเด็นที่ควรจับตาคือวงเงิน 20,000 บาทคุมแบบรวมต่อผู้บริโภคในกลุ่มธุรกิจเดียวกัน ซึ่งเอกสารไม่ได้ระบุว่าจะรวมยอดข้ามผู้ให้บริการต่างกลุ่มหรือไม่ ส่วนผู้ให้บริการจะเลือกขอใบอนุญาตหรือเลิกให้บริการ และผู้ใช้ที่ผ่อนหลายแพลตฟอร์มพร้อมกันจะได้รับผลอย่างไร ก็ต้องดูจากเกณฑ์ฉบับสุดท้าย
ใครมีความเห็นต่อร่างนี้ ส่งได้ทั้งผู้บริโภคและผู้ประกอบธุรกิจ ผ่านเว็บไซต์ ธปท. (www.bot.or.th) หรือระบบกลางทางกฎหมาย ภายในวันที่ 15 พ.ย. 2569 ระหว่างนี้ผู้ใช้ควรรวมยอดผ่อนจากทุกแพลตฟอร์มก่อนกดซื้อรายการใหม่ เพราะภาระที่เห็นแต่ละงวดอาจดูไม่มาก แต่เมื่อรวมกันอาจเกินที่ตั้งใจ
ที่มา: เอกสารรับฟังความคิดเห็นเรื่องแนวทางการกำกับดูแลธุรกิจสินเชื่อส่วนบุคคลซื้อก่อน จ่ายทีหลัง (BNPL) ธนาคารแห่งประเทศไทยและกระทรวงการคลัง ตุลาคม 2569