สินเชื่อบ้านคนละหลัง PLUS ของธนาคารอาคารสงเคราะห์ (ธอส. หรือ Government Housing Bank) เปิดให้ผู้ที่จะซื้อหรือสร้างที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาทขอกู้ได้นานสูงสุด 40 ปี ดอกเบี้ยของกลุ่มรายได้ปกติเริ่มที่ 2.60% ต่อปี แต่ใช้แค่ 2 ปีแรก หลังจากนั้นขยับขึ้นเป็นขั้นๆ และตั้งแต่ปีที่ 6 ผูกกับอัตรา MRR ของ ธอส. โครงการนี้มาจากมติคณะรัฐมนตรี (ครม.) ที่เพิ่งเห็นชอบ และผู้สนใจลงทะเบียนรับรหัสผ่านแอปได้แล้ว
เงินกู้ก้อนนี้ยาวถึง 40 ปี แต่ดอกเบี้ยต่ำอยู่แค่ช่วงต้น ผู้กู้จึงควรดูค่างวดช่วงท้ายด้วย ไม่ดูแค่ตัวเลขช่วงโปรโมชัน เพราะภาระที่ต้องผ่อนจริงจะสูงขึ้นหลายครั้งตลอดสัญญา
สินเชื่อบ้านคนละหลัง PLUS วงเงิน 5 หมื่นล้านบาท กู้นาน 40 ปี บ้านไม่เกิน 3 ล้านบาท
วงเงินรวมของโครงการคือ 50,000 ล้านบาท แบ่งเป็นสองก้อน ก้อนแรก 40,000 ล้านบาทสำหรับลูกค้ากลุ่มเกณฑ์ผ่อนปรนรายได้และค่าครองชีพ ก้อนที่สอง 10,000 ล้านบาทสำหรับลูกค้ารายได้ปกติ ตามข่าวของ ธอส. กลุ่มไหนเข้าเกณฑ์ผ่อนปรน และเกณฑ์รายได้เป็นอย่างไร ควรสอบถาม ธอส. โดยตรงก่อนตัดสินใจ
เงินกู้ใช้ได้กับการซื้อหรือปลูกสร้างที่อยู่อาศัย ซื้อที่ดินพร้อมปลูกสร้าง ปลูกสร้างบนที่ดินของรัฐ และซื้ออุปกรณ์หรือสิ่งอำนวยความสะดวกที่เกี่ยวกับการอยู่อาศัย เพดานที่ ธอส. ระบุคือที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท นี่คือราคาที่อยู่อาศัยที่เข้าโครงการ ไม่ใช่การรับรองว่าผู้กู้ทุกคนจะได้วงเงินเท่านี้ เพราะ ธอส. จะพิจารณารายได้ ภาระหนี้ และความสามารถในการผ่อนของผู้กู้แต่ละราย
ครม. เห็นชอบโครงการเมื่อวันที่ 14 ต.ค. 2569 และคาดว่าจะสร้างเงินหมุนเวียนในระบบเศรษฐกิจ 125,000 ล้านบาท อ้างตามรายงานสรุปมติ ครม. ของแนวหน้า ตัวเลขนี้เป็นการคาดการณ์ ไม่ใช่ยอดที่เกิดขึ้นจริงแล้ว
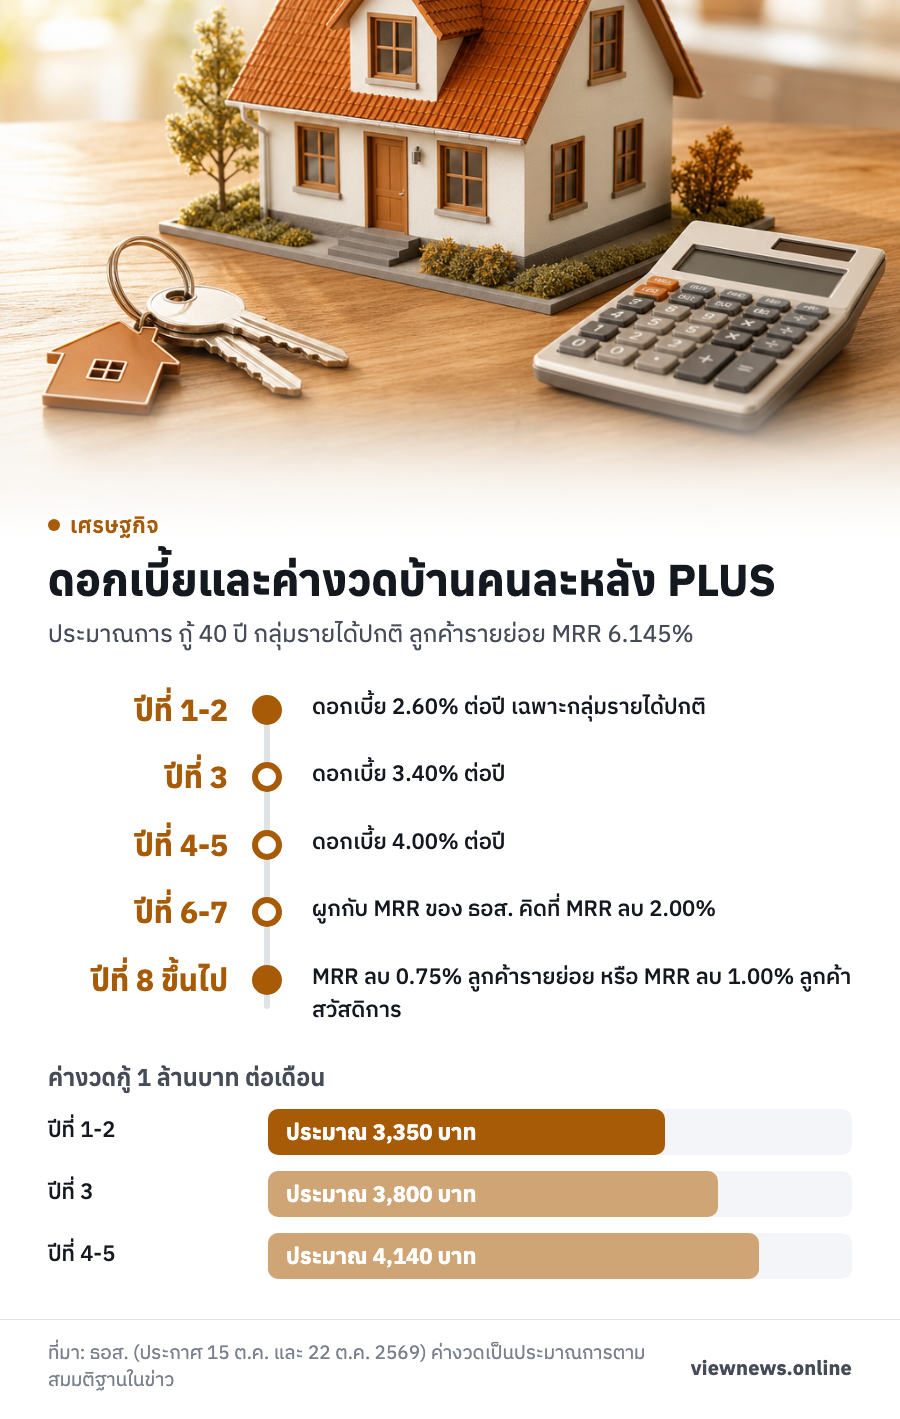
ดอกเบี้ย 2.60% ใช้แค่ 2 ปีแรก แล้วขยับตามช่วงปี
ดอกเบี้ยต่ำที่เห็นตามข่าวใช้แค่ 2 ปีแรกของสัญญา และไม่ได้ใช้ตลอดสัญญา กลุ่มรายได้ปกติจ่าย 2.60% ต่อปีในปีที่ 1-2, 3.40% ในปีที่ 3 และ 4.00% ในปีที่ 4-5 ส่วนกลุ่มผ่อนปรนรายได้และค่าครองชีพจ่าย 2.80% ในปีที่ 1-2, 3.50% ในปีที่ 3 และ 4.00% ในปีที่ 4-5 อัตรา 2.60% เป็นของกลุ่มรายได้ปกติ ส่วน 2.80% เป็นของกลุ่มผ่อนปรนรายได้และค่าครองชีพ
ตั้งแต่ปีที่ 6 ดอกเบี้ยของทั้งสองกลุ่มผูกกับ MRR ของ ธอส. ปีที่ 6-7 คิดที่ MRR ลบ 2.00% ตั้งแต่ปีที่ 8 เป็นต้นไปคิดที่ MRR ลบ 0.75% สำหรับลูกค้ารายย่อย หรือ MRR ลบ 1.00% สำหรับลูกค้าสวัสดิการ
ตามที่ ธอส. ระบุ ณ วันที่ 22 ต.ค. 2569 MRR อยู่ที่ 6.145% ต่อปี ถ้าสมมติว่าค่านี้ไม่เปลี่ยน ปีที่ 6-7 จะอยู่ที่ 4.145% และตั้งแต่ปีที่ 8 จะเป็น 5.395% สำหรับลูกค้ารายย่อย หรือ 5.145% สำหรับลูกค้าสวัสดิการ แต่ MRR ไม่ใช่ตัวเลขตายตัว อัตราจริงในอนาคตจึงอาจต่างจากนี้ ส่วนสินเชื่อซื้ออุปกรณ์ที่เกี่ยวกับการอยู่อาศัยคิดที่ MRR เต็มอัตรา ไม่มีส่วนลดแบบสินเชื่อบ้าน
ค่างวดเพิ่มขึ้นเท่าไรเมื่อพ้นช่วงดอกเบี้ยต่ำ
เงินกู้ 1 ล้านบาทมีค่างวดประมาณ 3,350 บาทต่อเดือนในสองปีแรก และขยับเป็นประมาณ 4,920 บาทต่อเดือนตั้งแต่ปีที่ 8 เป็นต้นไป เพิ่มขึ้นราวร้อยละ 47 ตัวเลขทั้งหมดในหัวข้อนี้เป็นตัวเลขประมาณการจากการคำนวณ ไม่ใช่ตัวเลขที่ ธอส. อนุมัติ และต้องอ่านพร้อมสมมติฐานต่อไปนี้
สมมติฐานที่ใช้คือ ผู้กู้อยู่กลุ่มรายได้ปกติและเป็นลูกค้ารายย่อย ผ่อนครบ 40 ปี ผ่อนเท่ากันทุกงวด คิดดอกเบี้ยจากเงินต้นคงเหลือ และคำนวณค่างวดใหม่ทุกครั้งที่อัตราดอกเบี้ยเปลี่ยน โดย MRR คงที่ที่ 6.145% เพื่อใช้คำนวณเท่านั้น ไม่ใช่การคาดการณ์ ไม่รวมค่าธรรมเนียม เบี้ยประกัน หรือการผ่อนเพิ่มนอกงวด
สำหรับเงินกู้ 1 ล้านบาท ค่างวดปีที่ 1-2 ประมาณ 3,350 บาท ปีที่ 3 ประมาณ 3,800 บาท ปีที่ 4-5 ประมาณ 4,140 บาท ปีที่ 6-7 ประมาณ 4,220 บาท และตั้งแต่ปีที่ 8 ประมาณ 4,920 บาทต่อเดือน
สำหรับเงินกู้ 2 ล้านบาท ค่างวดปีที่ 1-2 ประมาณ 6,710 บาท ปีที่ 3 ประมาณ 7,590 บาท ปีที่ 4-5 ประมาณ 8,280 บาท ปีที่ 6-7 ประมาณ 8,440 บาท และตั้งแต่ปีที่ 8 ประมาณ 9,840 บาทต่อเดือน
สำหรับเงินกู้ 3 ล้านบาท ค่างวดปีที่ 1-2 ประมาณ 10,060 บาท ปีที่ 3 ประมาณ 11,390 บาท ปีที่ 4-5 ประมาณ 12,410 บาท ปีที่ 6-7 ประมาณ 12,650 บาท และตั้งแต่ปีที่ 8 ประมาณ 14,770 บาทต่อเดือน
ธอส. ยกตัวอย่างว่ากู้ 1 ล้านบาท งวดเริ่มต้นประมาณเดือนละ 3,600 บาท ตัวเลขนี้เป็นเพียงงวดเริ่มต้น ไม่ใช่ค่างวดตลอดสัญญา และสูงกว่าที่ประมาณไว้ข้างบนเล็กน้อย เพราะสมมติฐานไม่เหมือนกัน ค่างวดที่ผู้กู้จริงได้รับอาจต่างจากทั้งสองตัวเลข ขึ้นกับระยะเวลาผ่อน กลุ่มที่เข้าเกณฑ์ และผลพิจารณาของ ธอส.
เมื่อดูค่างวดข้างต้นแล้ว ผู้ที่คิดจะกู้ควรเช็กว่ารายได้ของครัวเรือนรองรับค่างวดช่วงปีที่ 8 เป็นต้นไปได้หรือไม่ ไม่ใช่ดูแค่สองปีแรก และควรเผื่อไว้ด้วยว่าถ้า MRR ขยับขึ้น ค่างวดช่วงท้ายจะสูงกว่าตัวเลขข้างต้น
ขั้นตอนรับรหัสและยื่นกู้ที่สาขา
ธอส. ให้ผู้สนใจลงทะเบียนเข้าร่วมโครงการเพื่อรับรหัสก่อน แล้วนำรหัสไปประกอบการยื่นกู้ที่สาขา ขั้นตอนตามประกาศของ ธอส. มีดังนี้
- ลงทะเบียนผ่านแอป GHB ALL GEN
- เพิ่มเพื่อนใน GHB Buddy
- เลือกเมนู "บริการพิเศษ" แล้วเลือกโครงการเพื่อรับรหัส
- นำรหัสไปประกอบการยื่นกู้ที่สาขา ธอส. ทั่วประเทศ
รหัสที่ได้ไม่ใช่การอนุมัติสินเชื่อ อินโฟเควสท์รายงานว่ารหัสนี้เป็นเพียงการเข้าร่วมโครงการ และ ธอส. ยังต้องพิจารณารายได้ ภาระหนี้ และความสามารถในการผ่อนของผู้กู้อีกขั้นหนึ่ง ดังนั้นการได้รหัสจึงยังไม่ใช่การการันตีว่าจะได้วงเงิน
ความคืบหน้าล่าสุดและสิ่งที่ควรถามสาขาก่อนยื่น
ธอส. เปิดให้ลงทะเบียนรับรหัสเข้าร่วมโครงการแล้ว และยื่นกู้ได้ถึง 30 ธ.ค. 2573 หรือจนกว่าวงเงินจะเต็ม ถ้าวงเงินของกลุ่มใดเต็มก่อน ผู้ที่ยื่นช้าอาจไม่ทันสิทธิ์
ประกาศฉบับแรกของ ธอส. ระบุว่ารับคำขอตั้งแต่วันที่ออกประกาศ ส่วนฉบับหลังระบุตั้งแต่ 22 ต.ค. 2569 จึงควรโทรถามสาขาที่จะไปว่ารับคำขอแล้วหรือยัง ก่อนเดินทางไปยื่น
ก่อนยื่นกู้ ควรถามสาขาในเรื่องต่อไปนี้
- ตนเองเข้าเกณฑ์กลุ่มรายได้ปกติหรือกลุ่มผ่อนปรนรายได้และค่าครองชีพ
- เอกสารที่ต้องยื่นมีอะไรบ้าง
- อัตราดอกเบี้ยแต่ละช่วงปีและเงื่อนไขที่ใช้กับสัญญาของตนเอง
- ค่างวดโดยประมาณในแต่ละช่วงปีสำหรับวงเงินที่ขอ
สอบถามเพิ่มเติมได้ที่ G H BANK Call Center โทร 0-2645-9000
ที่มา: ข่าว ธอส. (ธนาคารอาคารสงเคราะห์) ฉบับวันที่ 15 ต.ค. และ 22 ต.ค. 2569, สรุปมติ ครม. วันที่ 14 ต.ค. 2569 ตามรายงานของแนวหน้า, รายงานของอินโฟเควสท์เรื่องรหัสเข้าร่วมโครงการ ตัวเลขค่างวดเป็นการคำนวณประมาณการตามสมมติฐานที่ระบุในบทความ