หลังนายกรัฐมนตรีอนุทิน ชาญวีรกูล และประธานาธิบดีโดนัลด์ ทรัมป์ (Donald Trump) ลงนามแถลงการณ์ร่วมว่าด้วยความตกลงการค้าต่างตอบแทน (Agreement on Reciprocal Trade: ART) ที่กรุงมะนิลาเมื่อ 17 พ.ย. 2569 ระหว่างการประชุมสุดยอดอาเซียน คำถามเรื่องภาษีสหรัฐ 19% ไทยต้องเจอจริงหรือไม่ ยังมีคำตอบไม่ครบ ตัวเลข 19% เป็นอัตราที่รัฐมนตรีว่าการกระทรวงพาณิชย์ระบุว่าสหรัฐกำหนด ฝ่ายไทยแถลงว่าบรรลุข้อสรุปในสาระสำคัญของการเจรจา แต่แถลงการณ์ฉบับนี้ยังไม่ผูกพันทางกฎหมาย
สหรัฐเป็นตลาดส่งออกอันดับ 1 ของไทย นางศุภจี สุธรรมพันธุ์ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงพาณิชย์ ระบุว่าปี 2568 ไทยส่งออกสินค้าไปสหรัฐมูลค่า 2.37 ล้านล้านบาท และเชื่อมโยงกับการจ้างงานในประเทศราว 1.25 ล้านคน อัตราภาษีที่สหรัฐเก็บจากสินค้าไทยจึงกระทบต้นทุน คำสั่งซื้อ และการจ้างงานโดยตรง ผู้ส่งออกจึงควรแยกให้ออกว่าอะไรยืนยันแล้ว อะไรเป็นคำแถลงของรัฐมนตรี และอะไรยังไม่แน่
สิ่งที่ยืนยันแล้วจากการลงนาม
สิ่งที่ยืนยันได้มีสามเรื่อง คือมีการลงนามแถลงการณ์ร่วม ART ที่มะนิลา ฝ่ายไทยแถลงว่าบรรลุข้อสรุปในสาระสำคัญของการเจรจา และแถลงการณ์ฉบับนี้ยังไม่ผูกพันทางกฎหมาย เอกสารคณะรัฐมนตรี (ครม.) ระบุว่าร่างแถลงการณ์ไม่ได้ระบุรายละเอียดของข้อสรุป ส่วน 19% เป็นตัวเลขที่ รมว.พาณิชย์ระบุว่าสหรัฐกำหนด
หลังลงนาม แต่ละฝ่ายต้องเริ่มกระบวนการภายในประเทศเพื่อเตรียมลงนามความตกลงฉบับสมบูรณ์ และให้ความตกลงมีผลใช้บังคับ ตัวความตกลงฉบับสมบูรณ์จึงต่างจากแถลงการณ์ที่ลงนามไปแล้ว เพราะต้องผ่านขั้นตอนเหล่านี้ก่อนจึงจะมีผลผูกพัน
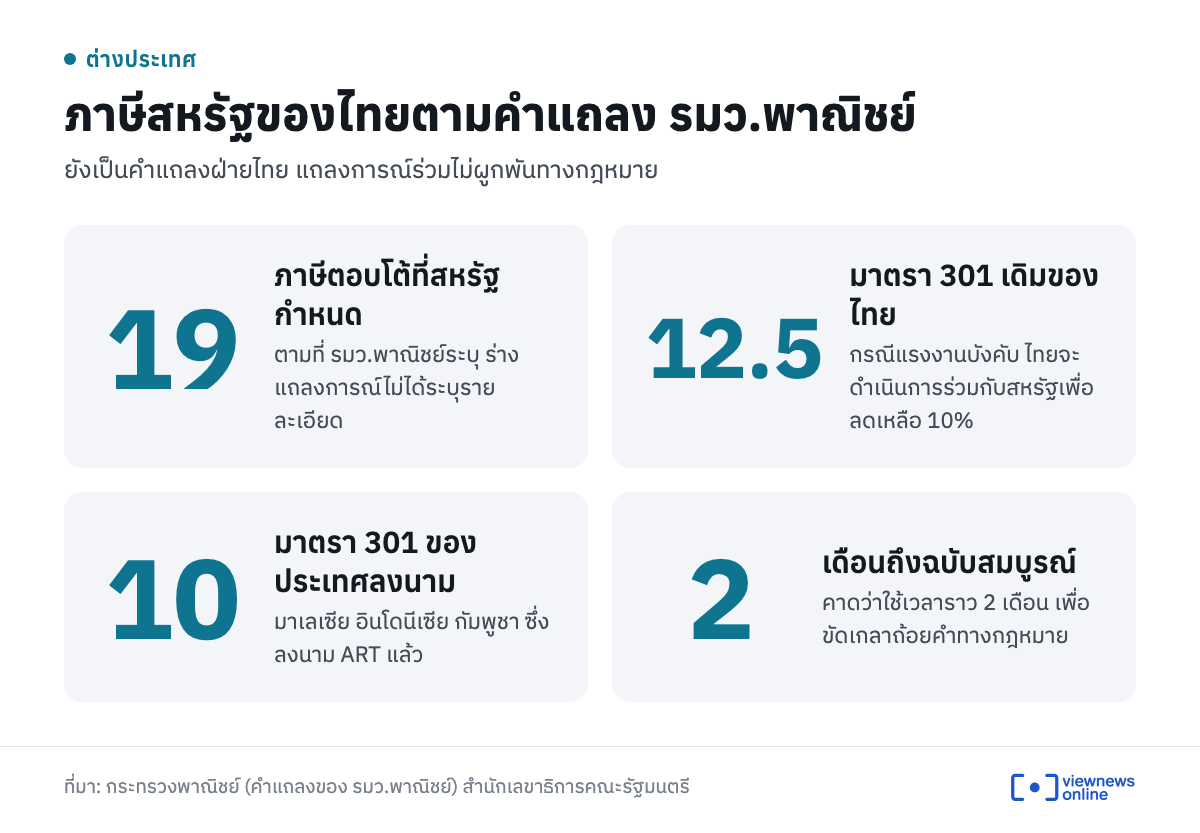
ภาษีสหรัฐ 19% ไทยและมาตรา 301 ตามคำแถลงของ รมว.พาณิชย์
ภาษีตอบโต้ (Reciprocal Tariff) ที่สหรัฐกำหนดให้ไทย รมว.พาณิชย์ระบุว่าอยู่ที่ 19% และรัฐมนตรีประเมินว่าอัตราภาษีรวมของไทยจะไม่เกิน 19%
อีกเรื่องคือภาษีตามมาตรา 301 กรณีแรงงานบังคับ (Forced Labor) รมว.พาณิชย์ระบุว่าก่อนหน้านี้สหรัฐกำหนดให้ไทยที่ 12.5% ขณะที่มาเลเซีย อินโดนีเซีย และกัมพูชาซึ่งลงนาม ART แล้วอยู่ที่ 10% ไทยจะใช้แถลงการณ์เป็นฐานดำเนินการร่วมกับสหรัฐเพื่อปรับลดเหลือ 10% และรัฐมนตรีระบุว่าจะเริ่มทันทีหลังลงนาม สิ่งที่ยืนยันได้ตอนนี้คือคำแถลงของฝ่ายไทย การลดอัตราจริงต้องรอดูการดำเนินการของสหรัฐ
รมว.พาณิชย์ยังย้ำว่าภาษีที่ไทยเผชิญไม่ได้ขึ้นกับภาษีตอบโต้อย่างเดียว เพราะสหรัฐมีเครื่องมือทางภาษีอื่นภายใต้อำนาจฝ่ายบริหาร เช่น มาตรา 301 มาตรา 232 และมาตรา 122 ซึ่งนำมาใช้กับสินค้านำเข้าเป็นรายประเด็นได้ ผู้ส่งออกจึงควรดูภาษีทุกชนิดที่ใช้กับสินค้าของตัวเอง ไม่ดูแค่ตัวเลขเดียว
สิ่งที่ยังไม่แน่
นักเศรษฐศาสตร์บางรายประเมินว่า หากอัตราฐานตามกรอบ ART อยู่ที่ 19% แล้วบวกภาษีมาตรา 301 อีก 12.5% เพดานภาษีสินค้าไทยอาจสูงถึง 31.5% ตัวเลขนี้เป็นความเห็นของผู้ประเมินรายเดียว ยังไม่มีเอกสารต้นทางรองรับ และขัดกับที่ รมว.พาณิชย์ประเมินว่าอัตรารวมไม่เกิน 19% จึงยังใช้เป็นข้อเท็จจริงไม่ได้ ตอนนี้จึงมีสองตัวเลข ตัวหนึ่งเป็นคำแถลงของรัฐมนตรี อีกตัวเป็นความเห็นที่ยังไม่มีเอกสารต้นทาง
มีรายงานก่อนลงนามว่าสหรัฐเสนอเงื่อนไขแลกสิทธิภาษี 5 ด้าน ครอบคลุมเกษตร แรงงาน ทรัพย์สินทางปัญญา และดิจิทัล ฝั่งไทยมีเส้นแดง 3 ข้อ คือสารเร่งเนื้อแดงในหมู ความมั่นคง และการลงทุนในกิจการโทรคมนาคม เรื่องเหล่านี้เป็นข้อเสนอและจุดยืนก่อนลงนาม ยังไม่ใช่เนื้อหาที่ตกลงกันแล้ว
สำหรับเกษตรกรและผู้บริโภค ตอนนี้ยังประเมินผลไม่ได้ เพราะเนื้อหาฉบับสมบูรณ์ยังไม่เปิดเผย และยังไม่มีเอกสารยืนยันว่าไทยตกลงเปิดตลาดเนื้อหมู ลดภาษีสินค้าเกษตร หรือรับเงื่อนไขด้านดิจิทัลแล้ว ราคาสินค้าในประเทศจึงยังประเมินจากตัวเลขหรือเงื่อนไขที่ยังไม่ยืนยันไม่ได้ ผู้เลี้ยงหมูและผู้บริโภคเนื้อหมูควรติดตามว่าฉบับสมบูรณ์พูดถึงเรื่องนี้อย่างไร เพราะเกษตรเป็นหนึ่งใน 5 ด้านที่สหรัฐเสนอ และสารเร่งเนื้อแดงอยู่ในเส้นแดงของไทย
ขั้นต่อไปและสิ่งที่ผู้ส่งออกต้องจับตา
รมว.พาณิชย์แถลงว่าความตกลงฉบับสมบูรณ์คาดว่าใช้เวลาราว 2 เดือน เพราะไทยกับสหรัฐต้องขัดเกลาถ้อยคำทางกฎหมายร่วมกัน รายละเอียดเนื้อหาจะเปิดเผยในขั้นตอนต่อไปนี้
- ขัดเกลาถ้อยคำทางกฎหมายของร่างความตกลง
- เสนอ ครม. พิจารณา
- เปิดรับฟังความเห็นจากผู้มีส่วนได้ส่วนเสีย
- เสนอความตกลงต่อรัฐสภา
ผู้ส่งออกจึงควรจับตา 3 จุด คือการลดภาษีมาตรา 301 เริ่มมีผลจริงหรือไม่ เนื้อหาฉบับสมบูรณ์ในส่วนเกษตร แรงงาน และดิจิทัล และการใช้ภาษีตามมาตรา 232 กับ 122 กับสินค้าของตน
ที่มา: กระทรวงพาณิชย์ (คำแถลงของ รมว.พาณิชย์) สำนักเลขาธิการคณะรัฐมนตรี (เอกสาร ครม. ประกอบร่างแถลงการณ์ร่วม) และสำนักนายกรัฐมนตรี