ลดหย่อนภาษีมีอะไรบ้าง คำตอบตามหน้าของกรมสรรพากร (Revenue Department) คือ ผู้มีเงินได้หักค่าลดหย่อนส่วนตัวได้ 60,000 บาท หักคู่สมรสที่ไม่มีเงินได้ได้อีก 60,000 บาท หักบุตรคนละ 30,000 บาท หักค่าอุปการะบิดามารดาอายุ 60 ปีขึ้นไปคนละ 30,000 บาท แล้วยังมีกลุ่มเบี้ยประกัน กองทุน ดอกเบี้ยบ้าน และเงินบริจาค ที่มีเพดานแยกกันไป
วงเงินที่เล่าต่อจากนี้เป็นรายการตามหน้าของกรมสรรพากรฉบับล่าสุดที่เปิดอ่านได้ ยังไม่มีการยืนยันว่าทุกรายการเหมือนกันสำหรับปีภาษี 2569 จึงควรเปิดตรวจที่ rd.go.th อีกครั้งก่อนยื่นจริง
ลดหย่อนภาษีมีอะไรบ้าง กลุ่มครอบครัว ตัวเอง คู่สมรส บุตร และพ่อแม่
ค่าลดหย่อนกลุ่มแรกผูกกับตัวผู้เสียภาษีและคนในครอบครัว ผู้มีเงินได้ทุกคนหักค่าลดหย่อนส่วนตัวได้ 60,000 บาท ถ้ามีคู่สมรสที่ไม่มีเงินได้ หักเพิ่มได้อีก 60,000 บาท เงื่อนไขอยู่ที่คำว่า "ไม่มีเงินได้" ของคู่สมรสเป็นหลัก
ส่วนบุตร กรมสรรพากรกำหนดให้บุตรชอบด้วยกฎหมายและบุตรบุญธรรมหักได้คนละ 30,000 บาท ถ้าเป็นบุตรคนที่ 2 เป็นต้นไปที่เกิดตั้งแต่ปี 2561 หักได้คนละ 60,000 บาท ตัวอย่างเช่น ครอบครัวที่มีบุตร 2 คน เกิดตั้งแต่ปี 2561 เป็นต้นมาทั้งคู่ คนแรกหักได้ 30,000 บาท คนที่สองหักได้ 60,000 บาท รวมเป็น 90,000 บาท
ถ้ามีการตั้งครรภ์ ค่าฝากครรภ์และคลอดบุตรหักตามจริงได้ แต่ไม่เกิน 60,000 บาทต่อครรภ์ ตัวเลขนี้นับเป็นรายครรภ์ ไม่ได้นับเป็นรายคนของบุตร
ผู้ที่ดูแลพ่อแม่ก็มีสิทธิหักค่าอุปการะบิดามารดาที่อายุ 60 ปีขึ้นไป คนละ 30,000 บาท โดยบิดามารดาต้องอยู่ในความอุปการะเลี้ยงดูของผู้มีเงินได้ และมีเงินได้พึงประเมิน (เงินได้ที่ต้องนำมาคำนวณภาษี) ไม่เกิน 30,000 บาท ถ้าเลี้ยงดูทั้งพ่อและแม่ที่เข้าเกณฑ์ ก็หักได้ทั้งสองคน รวม 60,000 บาท นอกจากนี้ ค่าเลี้ยงดูคนพิการหักได้คนละ 60,000 บาท
เบี้ยประกันชีวิตและสุขภาพ เพดานรวมที่ต้องระวัง
เบี้ยประกันชีวิตกับประกันสุขภาพของตัวเองมีเพดานรวมกัน 100,000 บาท กลุ่มประกันจึงเป็นกลุ่มที่คนมักคำนวณผิด เบี้ยประกันชีวิตหักได้ไม่เกิน 100,000 บาท โดยกรมธรรม์ต้องมีระยะเวลา 10 ปีขึ้นไป ส่วนเบี้ยประกันสุขภาพของตัวเองหักได้ไม่เกิน 25,000 บาท
ตัวอย่างเช่น จ่ายเบี้ยประกันชีวิต 90,000 บาท และเบี้ยประกันสุขภาพ 25,000 บาท รวมเป็น 115,000 บาท แต่หักได้สูงสุดเพียง 100,000 บาท ส่วนที่เกินไม่ถูกนำมาลดหย่อน
เบี้ยประกันสุขภาพของบิดามารดาแยกออกมาเป็นอีกรายการ หักได้ไม่เกิน 15,000 บาท โดยบิดามารดาต้องมีเงินได้พึงประเมินไม่เกิน 30,000 บาท หน้าของกรมสรรพากรเขียนให้ครอบคลุมบิดามารดาของคู่สมรสด้วย รายการนี้ไม่ได้ถูกนับรวมในเพดาน 100,000 บาทของประกันชีวิตและสุขภาพตัวเอง
กองทุน ประกันสังคม และดอกเบี้ยบ้าน
กลุ่มเงินออมและกองทุนมีเพดานต่างกันตามประเภท กองทุนสำรองเลี้ยงชีพหักได้ไม่เกิน 10,000 บาท เงินสมทบประกันสังคมหักได้ไม่เกิน 9,000 บาท ส่วนดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัยหักได้ไม่เกิน 100,000 บาท
กองทุนรวมเพื่อการออม หรือ SSF มีเพดานสองชั้น คือไม่เกินร้อยละ 30 ของเงินได้ และไม่เกิน 200,000 บาท ต้องใช้ตัวที่ต่ำกว่าเป็นเพดานของตัวเอง เช่น คนที่มีเงินได้ 300,000 บาท คำนวณร้อยละ 30 ได้ 90,000 บาท ซึ่งต่ำกว่า 200,000 บาท จึงใช้ 90,000 บาท ส่วนคนที่เงินได้สูงมาก เพดาน 200,000 บาทจะเป็นตัวกำหนดแทน
ทั้งหมดนี้เป็นการอธิบายวงเงินตามหน้าของกรมสรรพากร ไม่ใช่การแนะนำให้ซื้อกองทุนหรือกรมธรรม์ตัวใด การตัดสินใจลงทุนหรือซื้อประกันควรพิจารณาจากสถานะการเงินของแต่ละคน ไม่ใช่จากสิทธิลดหย่อนอย่างเดียว
บริจาคแบบ e-Donation ต่างจากบริจาคทั่วไปอย่างไร
การบริจาคผ่านระบบ e-Donation เพื่อการศึกษา การกีฬา และโรงพยาบาลรัฐ หักได้ 2 เท่าของที่จ่ายจริง ส่วนการบริจาคแบบอื่นหักเท่าที่จ่ายจริง ตัวอย่างเช่น บริจาคให้โรงพยาบาลรัฐผ่าน e-Donation 10,000 บาท นำมาหักได้ 20,000 บาท
ทั้งสองแบบมีเพดานเดียวกัน คือไม่เกินร้อยละ 10 ของเงินได้หลังหักค่าใช้จ่ายและค่าลดหย่อน เพดานนี้คำนวณหลังจากหักรายการอื่นไปแล้ว จึงควรรวมรายการลดหย่อนอื่นให้เสร็จก่อนจึงจะรู้ว่าบริจาคหักได้สูงสุดเท่าไร
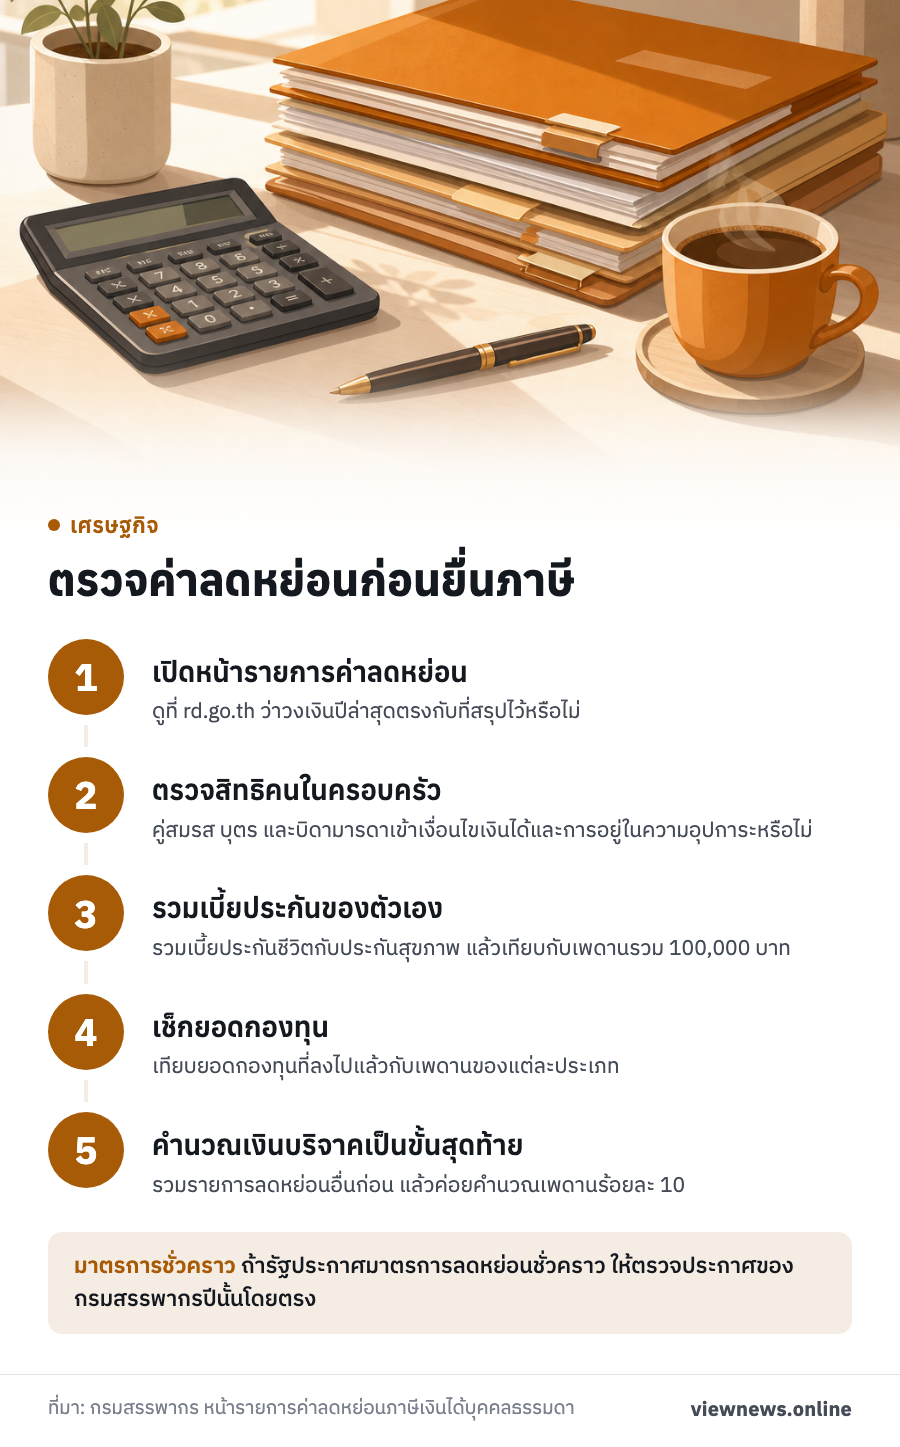
รายการที่ควรตรวจก่อนยื่นจริง
เอกสารหลักฐานของแต่ละรายการไม่เหมือนกัน และหน้ารายการค่าลดหย่อนของกรมสรรพากรไม่ได้รวมรายการเอกสารทั้งหมดไว้ที่เดียว จึงควรตรวจรายละเอียดของรายการที่จะใช้ที่ rd.go.th ก่อนยื่น หน้านี้ระบุวงเงินและเงื่อนไขของแต่ละรายการเป็นหลัก ส่วนวิธียื่นผ่านระบบออนไลน์ e-Filing อ่านได้ในเรื่อง วิธียื่นภาษีเงินได้บุคคลธรรมดาออนไลน์
ก่อนสิ้นปีภาษีและก่อนยื่นแบบ ภ.ง.ด.90 หรือ 91 ลองไล่ตรวจตามลำดับนี้
- เปิดหน้ารายการค่าลดหย่อนบน rd.go.th และดูว่าวงเงินปีล่าสุดตรงกับที่เล่าข้างต้นหรือไม่
- ไล่ดูว่าคู่สมรส บุตร และบิดามารดาเข้าเงื่อนไขหรือไม่ โดยเฉพาะเงื่อนไขเงินได้และการอยู่ในความอุปการะ
- รวมเบี้ยประกันชีวิตกับประกันสุขภาพของตัวเอง แล้วเทียบกับเพดานรวม 100,000 บาท
- เช็กยอดกองทุนที่ลงไปแล้ว เทียบกับเพดานของแต่ละประเภท
- รวมรายการลดหย่อนอื่นก่อน แล้วค่อยคำนวณเพดานร้อยละ 10 ของบริจาค
ถ้ามีมาตรการลดหย่อนชั่วคราวที่รัฐประกาศเพิ่มเป็นรายปี ให้ตรวจประกาศของกรมสรรพากรปีนั้นโดยตรง เพราะรายการชั่วคราวไม่ได้รวมอยู่ในรายการพื้นฐานที่สรุปไว้ข้างต้น
ที่มา: กรมสรรพากร (Revenue Department) หน้ารายการค่าลดหย่อนภาษีเงินได้บุคคลธรรมดา