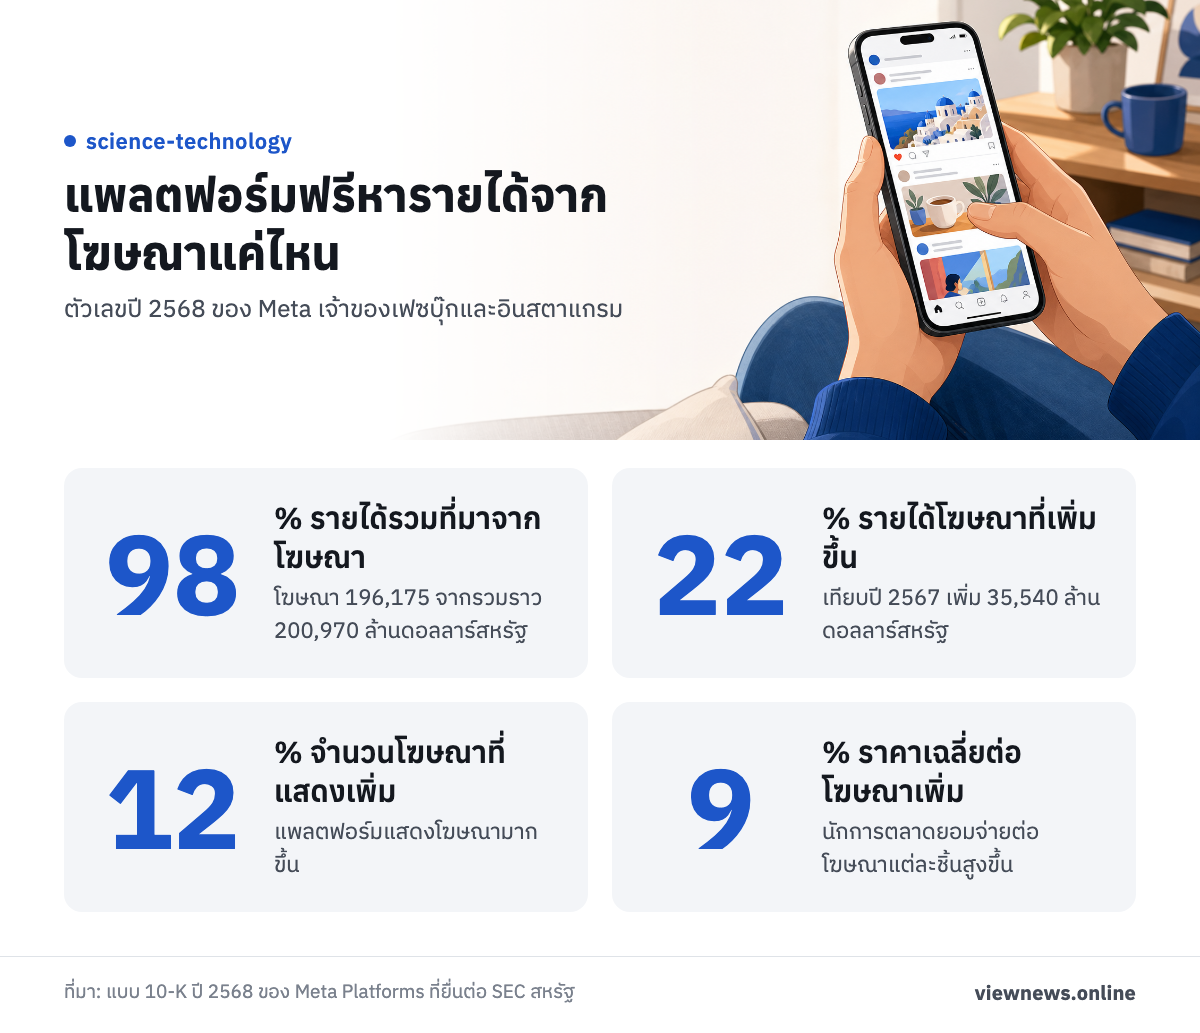
เศรษฐกิจข้อมูลอยู่ใกล้ตัวกว่าที่คิด เพราะบริการที่เปิดใช้ได้ฟรีทุกวันอย่างเฟซบุ๊กและอินสตาแกรมมีธุรกิจโฆษณามูลค่ามหาศาลอยู่เบื้องหลัง เมต้า แพลตฟอร์มส์ (Meta Platforms) เจ้าของสองแอปนี้ รายงานต่อคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐ (SEC) ในแบบ 10-K ประจำปี 2568 (ค.ศ. 2025) ว่ามีรายได้จากโฆษณา 196,175 ล้านดอลลาร์สหรัฐ จากรายได้รวมราว 200,970 ล้านดอลลาร์สหรัฐ
ผู้ใช้ที่เลื่อนฟีดโดยไม่จ่ายสักบาทอยู่ในสมการนี้ตั้งแต่เปิดแอป ส่วนคนที่ทำประกันรถยนต์แบบคิดเบี้ยตามการขับขี่ก็เจอสมการเดียวกัน เพราะวิธีขับรถของเขากลายเป็นตัวเลขที่ใช้กำหนดว่าจะจ่ายเบี้ยเท่าไร เรื่องที่ตามมาคือข้อมูลของเราถูกเก็บอะไรบ้าง ใครได้ประโยชน์ และกฎหมายไทยให้สิทธิอะไรกับเจ้าของข้อมูล
เศรษฐกิจข้อมูลทำให้แพลตฟอร์มฟรีมีรายได้อย่างไร
เอกสารที่ Meta ยื่นต่อ SEC ระบุว่ารายได้เกือบทั้งหมดมาจากการขายพื้นที่โฆษณาบนแอปในเครือให้นักการตลาด ฝ่ายที่จ่ายเงินให้แพลตฟอร์มจึงเป็นนักการตลาด ส่วนผู้ใช้เข้าถึงบริการโดยไม่เสียค่าบริการ
รายได้จากโฆษณาปี 2568 เพิ่มขึ้น 35,540 ล้านดอลลาร์สหรัฐ หรือ 22% จากปี 2567 และคิดเป็นราว 98% ของรายได้รวม รายได้รวมทั้งปีอยู่ที่ราว 200,970 ล้านดอลลาร์สหรัฐ เพิ่มขึ้น 22% จาก 164,500 ล้านดอลลาร์สหรัฐในปี 2567
แบบ 10-K ฉบับเดียวกันแยกให้เห็นว่ารายได้โตมาจากสองทาง คือจำนวนโฆษณาที่แสดงเพิ่มขึ้น 12% และราคาเฉลี่ยต่อโฆษณาเพิ่มขึ้น 9% พูดง่ายๆ คือแพลตฟอร์มแสดงโฆษณามากขึ้น และนักการตลาดก็ยอมจ่ายต่อโฆษณาแต่ละชิ้นสูงขึ้นด้วย
โครงสร้างรายได้แบบนี้คือเหตุผลที่บริการฟรีอยู่ได้ และเป็นเหตุผลที่คนเริ่มถามว่าตัวเองอยู่ตรงไหนในสมการ เมื่อรายได้เกือบทั้งหมดมาจากโฆษณา ความสนใจและเวลาที่ผู้ใช้ใช้บนแอปจึงมีค่าต่อธุรกิจโดยตรง
เบี้ยประกันรถยนต์ผูกกับข้อมูลการขับขี่
ธุรกิจประกันเป็นอีกตัวอย่างที่ข้อมูลพฤติกรรมมีผลต่อเงินในกระเป๋าโดยตรง สมาคมผู้กำกับดูแลกิจการประกันภัยของสหรัฐ (National Association of Insurance Commissioners หรือ NAIC) อธิบายว่าประกันภัยรถยนต์แบบใช้ตามพฤติกรรม (Usage-Based Insurance หรือ UBI) คือประกันที่ติดตามระยะทางและพฤติกรรมการขับขี่
NAIC ระบุว่าอุปกรณ์สื่อสารในรถ (telematics) บันทึกได้ทั้งช่วงเวลาที่ขับ ตำแหน่ง และการเบรกหรือเร่งกะทันหัน นอกจากนี้ยังเก็บระยะทางจาก GPS การเลี้ยวหักศอก และการทำงานของถุงลมนิรภัยได้ด้วย บริษัทประกันนำข้อมูลเหล่านี้มาประเมินแล้วคิดเบี้ยตามผล
ตัวอย่างที่ NAIC ยกไว้คือ คนที่ขับระยะไกลด้วยความเร็วสูงจะถูกคิดอัตราสูงกว่าคนที่ขับระยะสั้นและช้ากว่า ข้อมูลชุดเดียวกันจึงให้ผลต่างกันในแต่ละคน บางคนอาจจ่ายถูกลง บางคนอาจจ่ายแพงขึ้น
ปริมาณข้อมูลที่ถูกเก็บขึ้นอยู่กับเทคโนโลยีที่ใช้ และข้อมูลส่วนตัวที่ผู้เอาประกันยินยอมให้ NAIC ระบุว่าเรื่องนี้มีข้อกังวลด้านความเป็นส่วนตัว และบางรัฐในสหรัฐกำหนดให้บริษัทประกันเปิดเผยว่ามีการติดตามข้อมูล รวมทั้งจำกัดข้อมูลที่เก็บได้
ต้นทางข้างต้นเป็นหน่วยงานสหรัฐ ผู้ที่สนใจประกันแบบนี้ในไทยควรดูรายละเอียดผลิตภัณฑ์ ข้อมูลที่บริษัทเก็บ และเงื่อนไขในกรมธรรม์โดยตรง รวมถึงประกาศของสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
สิทธิของเจ้าของข้อมูลตาม PDPA
ไทยมีพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 (Personal Data Protection Act หรือ PDPA) ศูนย์กฎหมายอินเทอร์เน็ตเพื่อประชาชนไอลอว์ (iLaw) รายงานว่าหมวด 3 ว่าด้วยสิทธิของเจ้าของข้อมูลส่วนบุคคล รวมถึงการขอคัดค้านการเก็บรวบรวมข้อมูล การขอให้ลบหรือทำลายข้อมูล และการขอให้ระงับการใช้ข้อมูล
สิทธิเหล่านี้ไม่ได้ใช้ได้กับทุกกิจการทันที ไอลอว์ระบุในบริบทการเลื่อนบังคับใช้กฎหมายว่า กิจการที่ได้รับการยกเว้นยังไม่ต้องทำตามคำขอเหล่านี้ ก่อนยื่นคำขอกับบริษัทใด จึงควรตรวจก่อนว่าบริษัทนั้นอยู่ในกลุ่มที่ต้องปฏิบัติตามหรือไม่
หน่วยงานที่ดูแลเรื่องนี้คือสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส. หรือ PDPC) ระยะเวลาตอบคำขอและข้อยกเว้นของแต่ละสิทธิ ควรอ่านจากตัวบทกฎหมายในราชกิจจานุเบกษาหรือเว็บไซต์ของ สคส.
สิ่งที่ทำได้เองทันทีคือรู้ว่าแอปที่ใช้อยู่เก็บข้อมูลอะไร และใครเป็นฝ่ายได้ประโยชน์ เมื่อรู้ว่าแพลตฟอร์มหารายได้จากโฆษณาและบริษัทประกันคิดเบี้ยจากพฤติกรรม ผู้ใช้จะตัดสินใจได้ดีขึ้นว่าจะยอมให้ใช้ข้อมูลแค่ไหน และมีสิทธิถามหรือขอให้หยุดเมื่อข้อมูลถูกใช้เกินที่ตกลงไว้
ที่มา: แบบ 10-K ปี 2568 ของ Meta Platforms ที่ยื่นต่อ SEC สหรัฐ, หน้า Telematics/Usage-Based Insurance ของ NAIC, บทความของไอลอว์ว่าด้วย พ.ร.บ.คุ้มครองข้อมูลส่วนบุคคล และเว็บไซต์ สคส.