ภาษีเดินทางออกนอกประเทศ 1,000 บาทต่อครั้งสำหรับการเดินทางทางอากาศ อยู่ในร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร ที่กรมสรรพากร (Revenue Department) เปิดรับฟังความเห็นถึงวันที่ 29 ต.ค. 2569 ร่างนี้ใช้กับผู้เดินทางทุกสัญชาติ ตอนนี้ยังเป็นเพียงร่าง ไม่มีผลบังคับใช้ และยังไม่ต้องจ่ายอะไรเพิ่ม
เรื่องนี้เกี่ยวกับคนที่เดินทางไปทำงาน เรียน หรือท่องเที่ยวต่างประเทศ รวมถึงผู้ประกอบการท่องเที่ยว เพราะร่างให้ผู้ประกอบการขนส่งหรือตัวแทนตั๋วเป็นผู้เก็บภาษีพร้อมค่าตั๋ว รายละเอียดของร่างในบทความนี้อ้างตามรายงานของกรุงเทพธุรกิจและฐานเศรษฐกิจ ซึ่งอ้างเอกสารรับฟังความเห็นของกรมสรรพากร
ภาษีเดินทางออกนอกประเทศ เก็บเท่าไร กับใคร
ร่างกำหนดให้เก็บภาษีจากผู้ที่เดินทางออกนอกราชอาณาจักร ในระยะแรกเก็บเฉพาะการเดินทางทางอากาศ อัตราเบื้องต้นคือ 1,000 บาทต่อครั้ง ส่วนการเดินทางทางบกและทางน้ำได้รับยกเว้นในระยะแรก ภาษีนี้ใช้กับทุกสัญชาติ ทั้งคนไทยและต่างชาติที่เดินทางออกจากประเทศไทย
ตัวเลข 1,000 บาทยังไม่ใช่อัตราที่ตายตัวในตัวกฎหมาย ร่างให้ไปกำหนดอัตราจริงในกฎกระทรวงภายหลัง โดยกฎกระทรวงกำหนดได้ไม่เกิน 5,000 บาทต่อเที่ยว 1,000 บาทจึงเป็นตัวเลขที่เสนอสำหรับเริ่มต้น ส่วน 5,000 บาทคือเพดานที่ร่างเปิดไว้ ไม่ได้หมายความว่าจะเก็บเต็มเพดาน
ลองคิดจากครอบครัวที่มีพ่อ แม่ เด็กอายุ 5 ปี และทารกอายุ 1 ปี เดินทางออกจากไทยทางอากาศพร้อมกัน ถ้าใช้อัตราเบื้องต้น 1,000 บาท และทารกได้รับยกเว้นตามเกณฑ์เด็กเล็กของร่าง ครอบครัวนี้จะเสียภาษี 3 คน เป็นเงิน 3,000 บาทสำหรับเที่ยวบินขาออกครั้งนั้น ตัวอย่างนี้ใช้เพื่อให้เห็นภาพเท่านั้น ตัวเลขจริงขึ้นกับถ้อยคำของกฎหมายและกฎกระทรวงที่จะออกมา
ผู้ได้รับยกเว้นและตั๋วที่ซื้อไว้ก่อนกฎหมายมีผล
กรุงเทพธุรกิจรายงานว่า ร่างกำหนดข้อยกเว้นตามเกณฑ์เดียวกับค่าบริการผู้โดยสาร (Passenger Service Charge หรือ PSC) ตัวอย่างที่ระบุไว้คือเด็กเล็กตามเกณฑ์ PSC และผู้โดยสารผ่านแดนที่ไม่ออกจากเขตผู้โดยสารผ่าน
ใครที่พาเด็กไปด้วยควรเปิดอ่านถ้อยคำเรื่องอายุในตัวร่างโดยตรง โดยเฉพาะกรณีเด็กที่อายุใกล้เกณฑ์ เพราะรายงานของสื่อยกเพียงตัวอย่างของข้อยกเว้น ไม่ได้ลงรายละเอียดทุกกรณี ผู้ที่เดินทางแบบเปลี่ยนเครื่องก็ควรอ่านเงื่อนไขของผู้โดยสารผ่านแดนในร่างด้วยเช่นกัน
สำหรับตั๋วที่ซื้อไว้แล้ว สื่อทั้งสองแห่งรายงานตรงกันว่า ผู้ที่ซื้อตั๋วก่อนวันที่กฎหมายมีผลไม่ต้องเสียภาษีตามกฎหมายใหม่ ข้อนี้เป็นเนื้อหาของร่างในตอนนี้ ซึ่งยังเปลี่ยนแปลงได้ในขั้นต่อไป และกฎหมายยังไม่มีผล จึงไม่ควรตัดสินใจซื้อตั๋วโดยอาศัยข้อนี้เพียงอย่างเดียว
ใครเป็นผู้เก็บภาษี และบทลงโทษตามร่าง
โดยหลัก ผู้ประกอบการขนส่งหรือตัวแทนจำหน่ายตั๋วเป็นผู้เก็บภาษีพร้อมค่าตั๋ว แต่ถ้าผู้เดินทางไม่ได้ซื้อตั๋วผ่านผู้ประกอบการหรือตัวแทน หรือไม่มีการเรียกเก็บภาษี ผู้เดินทางต้องชำระภาษีตามวิธีที่อธิบดีกรมสรรพากรประกาศ
กรุงเทพธุรกิจรายงานเรื่องบทลงโทษว่า ถ้าไม่ชำระภาษี จะมีเบี้ยปรับ 2 เท่าของภาษี และเงินเพิ่ม 1.5% ต่อเดือน ร่างยังไม่เปิดรายละเอียดในรายงานว่าบทลงโทษใช้กับผู้เดินทางหรือผู้ประกอบการในแต่ละกรณี ต้องรอดูถ้อยคำเต็มของร่างและประกาศของอธิบดีกรมสรรพากร
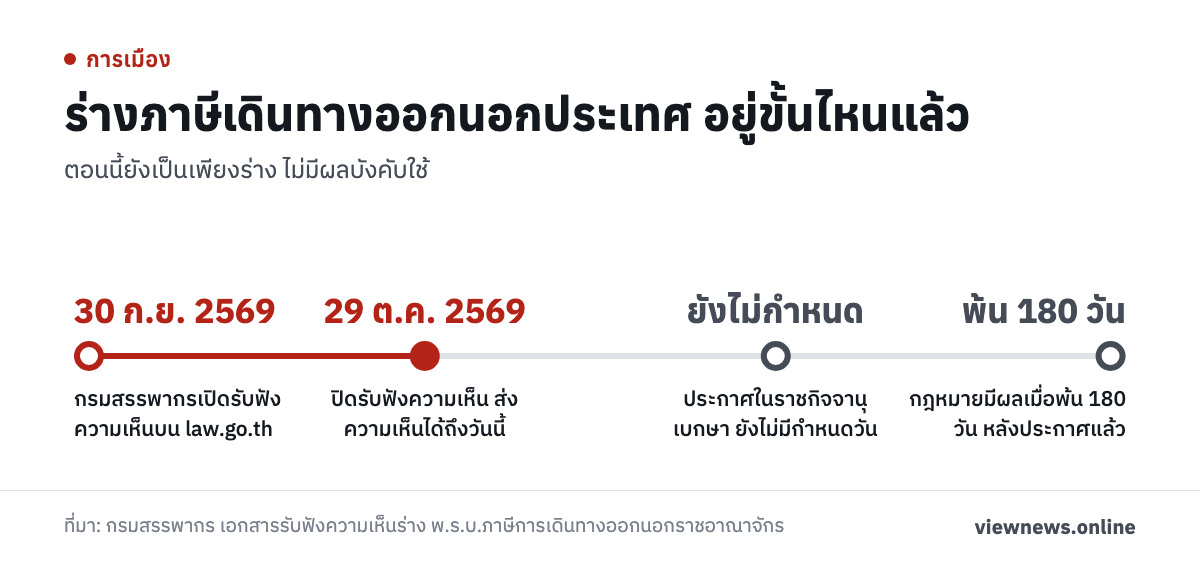
ร่างอยู่ในขั้นรับฟังความเห็น ส่งความเห็นได้ทาง law.go.th
กรมสรรพากรเปิดรับฟังความเห็นตั้งแต่ 30 ก.ย. ถึง 29 ต.ค. 2569 สื่อทั้งสองแห่งระบุตรงกันว่า เอกสารรับฟังความเห็นอยู่บนเว็บไซต์ law.go.th ซึ่งเป็นเว็บกลางสำหรับรับฟังความเห็นต่อร่างกฎหมาย ใครที่เกี่ยวข้องส่งความเห็นได้ที่หน้านี้
- เปิดหน้ารับฟังความเห็นร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร บน law.go.th
- อ่านร่างและเอกสารประกอบ โดยเฉพาะอัตรา ข้อยกเว้น และบทลงโทษ
- ส่งความเห็นภายใน 29 ต.ค. 2569
ความเห็นที่บอกชัดว่าข้อไหนกระทบใคร อย่างไร ช่วยให้ผู้พิจารณานำไปใช้ได้ง่ายกว่าความเห็นกว้างๆ เช่น ผู้ประกอบการท่องเที่ยวอาจชี้ปัญหาภาระที่ซ้ำซ้อน หรือผู้ที่เดินทางบ่อยอาจบอกผลต่อค่าใช้จ่ายของครอบครัว
ร่างนี้ยังอยู่ในช่วงรับฟังความเห็น และยังไม่มีการประกาศในราชกิจจานุเบกษา เมื่อประกาศแล้ว ร่างระบุว่ากฎหมายจะมีผลเมื่อพ้น 180 วัน ยังไม่มีกำหนดวันประกาศ และยังไม่มีการประกาศอัตราจริงในกฎกระทรวง
ฝ่ายรัฐและภาคท่องเที่ยวมีมุมมองต่างกัน ฐานเศรษฐกิจรายงานว่ารองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังมองว่ามาตรการนี้กระตุ้นการท่องเที่ยวในประเทศและลดเงินไหลออก รัฐมนตรีเข้าใจว่าแนวคิดนี้มุ่งเก็บจากคนไทยที่เดินทางไปต่างประเทศ ไม่รวมชาวต่างชาติ และยังไม่ทราบรายละเอียดของการรับฟังความเห็น ซึ่งต่างจากร่างที่สื่อรายงานว่าใช้กับผู้เดินทางทุกสัญชาติ ส่วนสมาคม ATTA คัดค้านเรื่องภาษีซ้ำซ้อน ทั้งหมดนี้เป็นความเห็นของแต่ละฝ่าย ไม่ใช่ข้อเท็จจริงในตัวร่าง
สิ่งที่ควรติดตามต่อคือ ร่างจะถูกปรับหลังปิดรับความเห็นหรือไม่ กฎหมายจะประกาศในราชกิจจานุเบกษาเมื่อใด และกฎกระทรวงจะกำหนดอัตราเท่าไร
ที่มา: กรมสรรพากร เอกสารรับฟังความเห็นร่าง พ.ร.บ.ภาษีการเดินทางออกนอกราชอาณาจักร ตามรายงานของกรุงเทพธุรกิจ และฐานเศรษฐกิจ