ระบบเครดิตสังคม (Social Credit System) ของจีนมักถูกเล่าต่อกันว่าเป็นคะแนนเดียวที่ให้เกรดพลเมืองทุกคนจากการกดไลก์ แชร์ หรือเวลาที่ใช้บนแอป แต่เอกสารทางการและงานวิเคราะห์ที่เปิดเผยต่อสาธารณะชี้ว่าภาพจริงต่างออกไป ส่วนใหญ่เป็นบัญชีดำและบัญชีขาวที่หน่วยงานรัฐหลายแห่งดูแล มีคะแนนเฉพาะบางเมืองและบางบริษัทเอกชนเป็นส่วนเสริม เมื่อ 31 มี.ค. 2568 สำนักงานคณะกรรมการกลางพรรคคอมมิวนิสต์จีนและสำนักงานสภาแห่งรัฐออกแนวทาง 23 ข้อเพื่อปรับปรุงระบบนี้ จึงเป็นจังหวะที่ควรทบทวนว่าระบบทำงานอย่างไร และอะไรคือความเข้าใจผิดที่ยังแพร่อยู่
ระบบเครดิตสังคมของจีนไม่ใช่คะแนนเดียวทั้งประเทศ
เจมี พี. ฮอร์สลีย์ (Jamie P. Horsley) นักวิชาการด้านกฎหมายจีน เขียนในบทความที่ Brookings เผยแพร่เมื่อ 19 พ.ย. 2561 ว่าไม่มีสิ่งที่เรียกว่าคะแนนเครดิตสังคมระดับชาติ ภาพของระบบเดียวที่จับตาทุกคนจึงเป็นเรื่องที่เล่าเกินจริง ข้อสังเกตนี้ยังเป็นจุดตั้งต้นที่ดีสำหรับการอ่านข่าวเรื่องนี้ในปัจจุบัน เพราะข่าวต่างประเทศจำนวนมากยังใช้ภาพเดิมอยู่
โรเจียร์ ครีเมอร์ส (Rogier Creemers) อธิบายในรายงานของ New America เมื่อปี 2561 ว่าระบบนี้เป็นระบบนิเวศของโครงการระดับส่วนกลางและท้องถิ่น ทั้งที่รัฐและเอกชนเป็นผู้ดำเนินการ เขาระบุว่าในเวลานั้นไม่มีการตัดสินใจด้วยอัลกอริทึม ปัญญาประดิษฐ์ หรือการประเมินความน่าจะเป็นอย่างที่หลายคนเข้าใจ แม้บางโครงการทดลองในท้องถิ่นจะใช้กล้องจดจำใบหน้าก็ตาม
เซซามีเครดิต (Sesame Credit) ของแอนท์ไฟแนนเชียล (Ant Financial) คือที่มาของภาพคะแนนเดียวที่คนจำได้ แต่ครีเมอร์สระบุว่าการเข้าร่วมเซซามีเป็นความสมัครใจ และคะแนนต่ำไม่ได้นำไปสู่การลงโทษหรือข้อจำกัด เขายังระบุว่าธนาคารกลางจีนเคยไม่อนุมัติใบอนุญาตให้คะแนนเครดิตแก่เซซามี การบอกว่านี่คือต้นแบบของระบบรัฐจึงไม่มีหลักฐานรองรับ
บัญชีดำและบัญชีขาว ใครถูกจำกัดสิทธิ ใครได้สิทธิ
กลไกที่มีผลจริงที่สุดคือบัญชีดำ ครีเมอร์สระบุว่ามีบัญชีดำระดับส่วนกลางเกินหนึ่งโหล รายการที่เป็นที่รู้จักคือรายชื่อผู้ไม่ปฏิบัติตามคำพิพากษาของศาล ซึ่งมีหน่วยงานรัฐกว่า 40 แห่งและภาคเอกชนเข้าร่วมใช้ การติดบัญชีดำเป็นแบบติดหรือไม่ติด ไม่มีตัวเลขคะแนนเข้ามาเกี่ยว
รายงานของสำนักบริการวิจัยรัฐสภาสหรัฐ (Congressional Research Service หรือ CRS) ฉบับ IF11342 ซึ่งเผยแพร่ครั้งแรกในปี 2562 และปรับปรุงเมื่อ ม.ค. 2563 อ้างถ้อยคำของประธานาธิบดีสี จิ้นผิงว่าเป้าหมายคือทำให้ทุกอย่างสะดวกสำหรับผู้น่าเชื่อถือ และทำให้ผู้ไม่น่าเชื่อถือก้าวไปไหนไม่ได้แม้แต่ก้าวเดียว ถ้อยคำนี้สะท้อนหลักคิดของระบบที่เน้นการจำกัดสิทธิข้ามหน่วยงาน มากกว่าการให้คะแนนรายบุคคล
ส่วนคะแนนมีอยู่จริงแต่เป็นเรื่องท้องถิ่น ครีเมอร์สยกตัวอย่างเมืองร็องเฉิง (Rongcheng) ที่ใช้ระบบจัดอันดับ ผู้ที่ทำผิดอาจถูกห้ามเข้าร่วมประมูลงานรัฐหรือสมัครงานราชการ
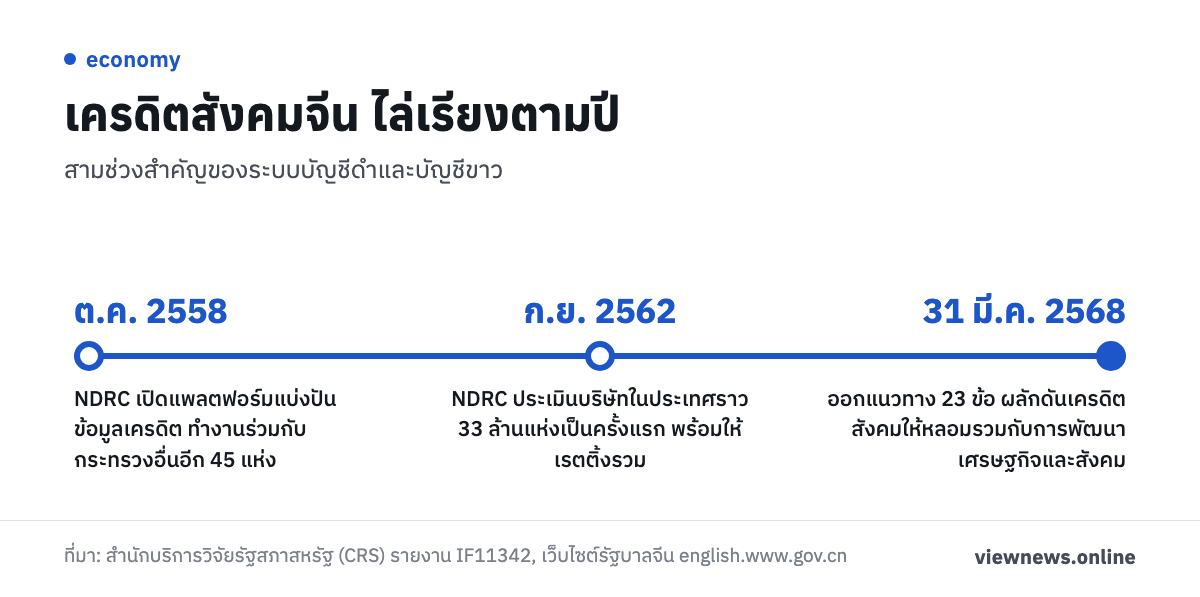
ฝั่งธุรกิจเข้มข้นกว่า CRS ระบุว่าคณะกรรมาธิการพัฒนาการและปฏิรูปแห่งชาติ (National Development and Reform Commission หรือ NDRC) เปิดแพลตฟอร์มแบ่งปันข้อมูลเครดิตเมื่อเดือน ต.ค. 2558 โดยทำงานร่วมกับกระทรวงอื่นอีก 45 แห่ง รัฐมีบัญชีดำหลายร้อยรายการ ตั้งแต่เลี่ยงภาษีจนถึงความผิดเล็กน้อย ส่วนบัญชีขาวมีตัวอย่างอย่างรายชื่อผู้เสียภาษีชั้น A ที่สำนักงานการภาษีแห่งรัฐประกาศ
เมื่อ ก.ย. 2562 NDRC ประเมินบริษัทในประเทศราว 33 ล้านแห่งเป็นครั้งแรก และให้เรตติ้งสาธารณะรวม (Comprehensive Public Credit Rating) แก่แต่ละแห่ง แม้เป็นเช่นนั้น CRS ยืนยันว่าบริษัทยังไม่มีคะแนนเครดิตสังคมระดับชาติที่เป็นมาตรฐานเดียว หอการค้าสหภาพยุโรปในจีนประเมินว่าบริษัทข้ามชาติอาจต้องเจอเรตติ้งราว 30 แบบ
แนวทางปี 2568 กับข้อกังวลที่ยังค้างอยู่
แนวทาง 23 ข้อที่ออกเมื่อ 31 มี.ค. 2568 ระบุเป้าหมายสร้างตลาดภายในประเทศที่เป็นเอกภาพ พร้อมรักษาสภาพแข่งขันที่เป็นธรรมและเป็นระเบียบ และผลักดันให้ระบบเครดิตสังคมหลอมรวมเข้ากับทุกด้านของการพัฒนาเศรษฐกิจและสังคม ตามเว็บไซต์รัฐบาลจีนฉบับภาษาอังกฤษ NDRC ระบุว่าการสร้างระบบยึดหลักปกป้องความมั่นคงของข้อมูลและสิทธิของบุคคล พร้อมเตือนไม่ให้เก็บข้อมูลเกินจำเป็น
ข้อกังวลที่ฮอร์สลีย์ยกไว้ในปี 2561 คือเกณฑ์การขึ้นบัญชีดำยังไม่ชัดเจน ผู้ถูกขึ้นบัญชีไม่ได้รับแจ้งหรือโต้แย้งได้เสมอไป และบางคนยังถูกจำกัดสิทธิทั้งที่ชำระหนี้หรือพ้นโทษแล้ว ขณะนั้นจีนยังไม่มีกฎหมายความเป็นส่วนตัวฉบับรวม เธอสรุปว่าในเวลานั้น แม้มีหลายเรื่องน่ากังวลในจีน ระบบจัดอันดับเดียวที่ครอบคลุมทุกเรื่องไม่ใช่หนึ่งในนั้น แต่เธอปิดประโยคด้วยคำว่า yet เพื่อเตือนว่าอาจเกิดขึ้นได้ในอนาคต
ระบบแบบนี้กระทบเราแค่ไหน
ธุรกิจไทยที่เข้าไปทำกิจการในจีนควรรู้ว่าบริษัทต่างชาติอาจเจอเรตติ้งหลายแบบตามที่หอการค้าสหภาพยุโรปประเมิน ส่วนผู้ใช้โซเชียลมีเดียทั่วไป ต้นทางที่ใช้เขียนไม่ได้บอกว่าการกดไลก์หรือคอมเมนต์ถูกนำไปคิดเป็นคะแนนสังคมในจีน
เรื่องที่ใกล้ตัวกว่าคือสิทธิของเจ้าของข้อมูลตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 (PDPA) ธนาคารแห่งประเทศไทยสรุปไว้ในหน้าสิทธิของเจ้าของข้อมูลส่วนบุคคลว่ามีสิทธิเพิกถอนความยินยอม สิทธิเข้าถึงและขอรับสำเนาข้อมูล สิทธิขอรับข้อมูลและให้ส่งหรือโอนข้อมูล สิทธิคัดค้านการประมวลผล สิทธิขอให้ลบหรือทำลายข้อมูลหรือทำให้ระบุตัวบุคคลไม่ได้ สิทธิขอให้ระงับการใช้ข้อมูล และสิทธิขอให้แก้ไขข้อมูลให้ถูกต้อง แต่ละสิทธิมีเงื่อนไขตามที่กฎหมายกำหนด ผู้ที่สงสัยว่าแอปหรือบริการเก็บข้อมูลมากเกินไปควรตรวจตัวบทกฎหมายและแนวปฏิบัติของสำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) โดยตรง
บทเรียนจากกรณีจีนอยู่ที่รายละเอียด การมีข้อมูลหลายแหล่งเชื่อมกันแล้วนำไปจำกัดสิทธิได้ ต่างจากการมีคะแนนเดียวตัดสินชีวิตทุกด้าน คำถามที่ควรถามเสมอจึงเป็นว่าข้อมูลถูกเก็บไปทำอะไร ใครตรวจสอบได้ และผู้ถูกกระทบโต้แย้งได้หรือไม่
ที่มา: Jamie P. Horsley, Brookings (19 พ.ย. 2561), Rogier Creemers, New America (2561), Congressional Research Service รายงาน IF11342 (2562, ปรับปรุง 2563), เว็บไซต์รัฐบาลจีน english.www.gov.cn (31 มี.ค. 2568), ธนาคารแห่งประเทศไทย หน้าสิทธิของเจ้าของข้อมูลส่วนบุคคล ตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562