กลโกงออนไลน์ที่หลอกให้คนโอนเงิน ถูกรับมือด้วยมาตรการหลายชั้นจากธนาคารแห่งประเทศไทย (ธปท.) หรือแบงก์ชาติ ตั้งแต่ห้ามส่งข้อความแนบลิงก์ จำกัดอุปกรณ์ที่ใช้ mobile banking ไปจนถึงตัดวงจรบัญชีม้า ผู้ใช้บริการทางการเงินจึงควรรู้ว่าธนาคารถูกกำหนดให้ทำอะไรบ้าง และตัวเองมีทางเลือกอะไรช่วยลดความเสี่ยง
ห้ามส่งลิงก์ สแกนหน้า ผูกบัญชีกับเครื่องเดียว
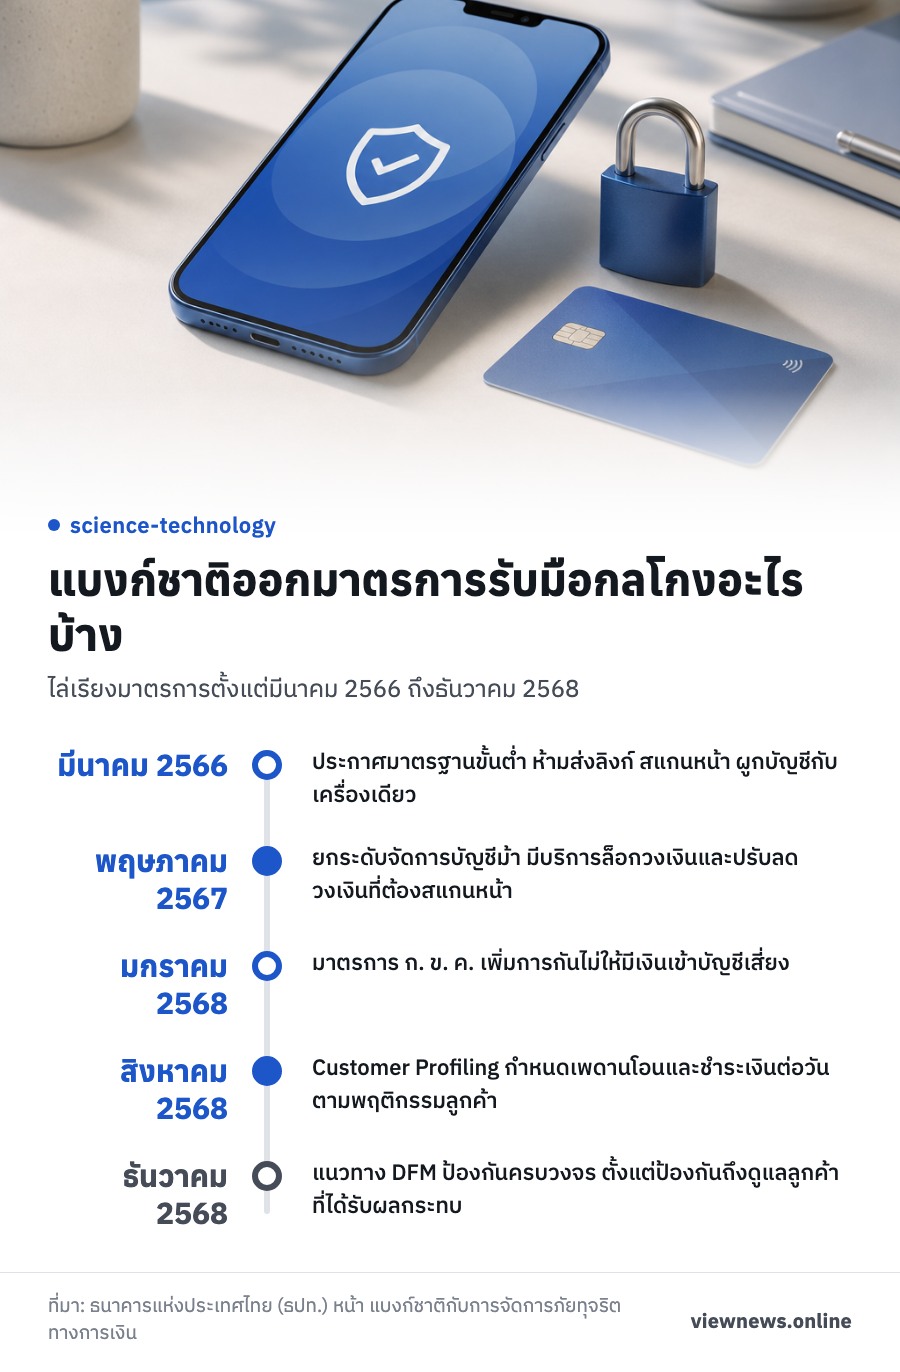
มาตรการชุดปัจจุบันเริ่มต้นในเดือนมีนาคม 2566 เมื่อแบงก์ชาติประกาศแนวนโยบายการบริหารจัดการภัยทุจริตจากการทำธุรกรรมทางการเงิน เพื่อเป็นมาตรฐานขั้นต่ำที่ผู้ให้บริการทางการเงินต้องถือปฏิบัติ ครอบคลุมสามด้านคือป้องกัน ตรวจจับ และรับมือ
ตัวอย่างที่แบงก์ชาติยกไว้มีสี่เรื่อง เรื่องแรกคือยกระดับความมั่นคงปลอดภัยของโมบายแอปพลิเคชัน เรื่องที่สองคือห้ามส่งข้อความที่แนบลิงก์ เพราะอาจเป็นช่องทางหลอกลวง เรื่องที่สามคือจำกัดบัญชี mobile banking ของแต่ละธนาคารให้ใช้ได้บนอุปกรณ์เพียงเครื่องเดียว และเรื่องที่สี่คือใช้ระบบยืนยันตัวตนด้วยการสแกนใบหน้า
ในเวลาเดียวกัน แบงก์ชาติผลักดันระบบ Central Fraud Registry (CFR) เพื่อให้สถาบันการเงินแลกเปลี่ยนข้อมูลเส้นทางเงินและข้อมูลบัญชีม้ากันได้ พร้อมกำหนดให้มีช่องทางติดต่อเร่งด่วนตลอด 24 ชั่วโมง แยกจากช่องทางปกติ
ปลายปีเดียวกัน กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคมตั้งศูนย์ปฏิบัติการแก้ไขปัญหาอาชญากรรมออนไลน์ (AOC 1441) เป็นศูนย์กลางรับแจ้งเหตุแบบครบวงจร ศูนย์นี้เป็นของกระทรวงดิจิทัลฯ ไม่ใช่ของแบงก์ชาติ แต่แบงก์ชาติระบุไว้ในลำดับมาตรการเดียวกัน
บัญชีม้าคือจุดที่ธนาคารตัดวงจรกลโกงออนไลน์
เดือนพฤษภาคม 2567 แบงก์ชาติยกระดับมาตรการจัดการบัญชีม้า โดยมุ่งตัดวงจรการรับและส่งเงินของมิจฉาชีพ แบงก์ชาติระบุว่ามาตรการนี้ช่วยลดจำนวนเคสผู้เสียหายจากแอปดูดเงินได้อย่างชัดเจน และระงับบัญชีม้าได้เป็นจำนวนมาก
สิ่งที่เปลี่ยนคือให้สถาบันการเงินแลกเปลี่ยนข้อมูลบุคคลที่มีความเสี่ยงในระบบ CFR ข้ามธนาคาร เพื่อให้ดำเนินการได้ครอบคลุม รวดเร็ว และเป็นมาตรฐานเดียวกัน และปรับจากการจัดการระดับบัญชีเป็นระดับบุคคล เพื่อจัดการบัญชีต้องสงสัยได้เร็วและเข้มขึ้น ทั้งบัญชีเดิมและการเปิดบัญชีใหม่
มาตรการชุดเดียวกันยังเพิ่มทางเลือกให้ประชาชนดูแลตัวเองได้ คือบริการล็อกวงเงิน และการปรับลดวงเงินที่ต้องสแกนหน้าสำหรับธุรกรรมออนไลน์ เพื่อให้ผู้ใช้ลดความเสี่ยงด้วยตัวเอง
เดือนมกราคม 2568 แบงก์ชาติออกมาตรการเพิ่มเติม เรียกว่ามาตรการ ก. ข. ค. ให้คัดกรองบุคคลที่มีความเสี่ยงได้กว้างขึ้น นอกจากกันเงินออกจากบัญชีและปฏิเสธการเปิดบัญชีใหม่แล้ว ยังเพิ่มการกันไม่ให้มีเงินเข้าบัญชี เพื่อป้องกันความเสียหายตั้งแต่ต้น แบงก์ชาติระบุว่าผู้ถูกหลอกจะไม่ต้องเสียเวลาดำเนินการทางกฎหมายเพื่อรับเงินคืน
แบงก์ชาติยังออกประกาศการรักษาความมั่นคงปลอดภัยของการให้บริการทางการเงินและการชำระเงินบนอุปกรณ์เคลื่อนที่สำหรับสถาบันการเงิน เพื่อให้ mobile banking เท่าทันภัยไซเบอร์และการสวมรอยทำธุรกรรมแทนเหยื่อ (unauthorized payment fraud)
ต่อมาแบงก์ชาติขยายความร่วมมือไปยังหน่วยงานอื่น เพื่อผลักดันมาตรการจัดการบัญชีม้านิติบุคคล ร่วมกับกรมพัฒนาธุรกิจการค้า สำนักงาน ปปง. บช.สอท. บช.ก. และ AOC อีกส่วนหนึ่งคือการหาแนวทางจัดการบัญชีม้าสินทรัพย์ดิจิทัล ร่วมกับสำนักงาน ก.ล.ต. สมาคมธนาคารไทย และสมาคมผู้ประกอบธุรกิจสินทรัพย์ดิจิทัล
ร่วมรับผิดชอบตามกฎหมายใหม่ เพดานโอนรายวัน และแนวทาง DFM
แบงก์ชาติสนับสนุนหลักการของพระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี (ฉบับที่ 2) พ.ศ. 2568 และร่วมกับหน่วยงานที่เกี่ยวข้องเสนอความเห็นเพื่อยกระดับมาตรการ ต่อมาในเดือนสิงหาคม 2568 แบงก์ชาติกำหนดหน้าที่ของสถาบันการเงินตามหลักการความมีส่วนร่วมรับผิดชอบที่พระราชกำหนดฉบับนี้วางไว้
ในเดือนเดียวกัน แบงก์ชาติร่วมกับสถาบันการเงินออกมาตรการเชิงป้องกันที่เรียกว่า Customer Profiling คือกำหนดเพดานการโอนและชำระเงินต่อวันผ่านช่องทางดิจิทัลให้เหมาะกับพฤติกรรมการใช้เงินของลูกค้าแต่ละราย เป้าหมายคือจำกัดการโอนเงินของมิจฉาชีพผ่านบัญชีม้า และจำกัดความเสียหายของประชาชนหากตกเป็นเหยื่อ
เดือนธันวาคม 2568 แบงก์ชาติกำหนดแนวทางการบริหารจัดการภัยทุจริตดิจิทัล (Digital Fraud Management: DFM) ให้ผู้ให้บริการทางการเงินยกระดับการป้องกันแบบครบวงจร ตั้งแต่การป้องกัน ติดตามและตรวจจับ จัดการและแก้ไขเมื่อเกิดเหตุ รวมถึงดูแลลูกค้าที่ได้รับผลกระทบ
แบงก์ชาติยังกำหนดหน้าที่ของผู้ประกอบธุรกิจ e-Payment ตามกฎหมายว่าด้วยระบบการชำระเงิน ภายใต้หลักการร่วมรับผิดชอบเดียวกันกับที่ใช้กับธนาคาร
กลโกงออนไลน์ตอนนี้ถูกรับมือไปถึงขั้นไหน
มาตรการล่าสุดที่แบงก์ชาติลงไว้คือแนวทาง DFM สำหรับผู้ให้บริการทางการเงิน และมาตรฐานของผู้ประกอบธุรกิจ e-Payment ทั้งสองส่วนวางอยู่บนหลักการร่วมรับผิดชอบตามพระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี (ฉบับที่ 2) พ.ศ. 2568 โดยแบงก์ชาติกำหนดหน้าที่ของสถาบันการเงินและผู้ประกอบธุรกิจ e-Payment ไว้ตามหลักการนี้
สำหรับผู้ใช้บริการ เครื่องมือที่ใช้ได้เองมีสองอย่างจากมาตรการบัญชีม้า คือบริการล็อกวงเงิน และการปรับลดวงเงินที่ต้องสแกนหน้าสำหรับธุรกรรมออนไลน์ ส่วนเพดานโอนรายวันตามมาตรการ Customer Profiling กำหนดให้เหมาะกับพฤติกรรมการใช้เงินของลูกค้าแต่ละราย เมื่อพบเหตุหลอกลวง แจ้งได้ที่ศูนย์ AOC 1441 ของกระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม ซึ่งเป็นศูนย์กลางรับแจ้งเหตุแบบครบวงจร
ที่มา: ธนาคารแห่งประเทศไทย หน้า แบงก์ชาติกับการจัดการภัยทุจริตทางการเงิน