Passive income คือรายได้ที่ยังเข้ามาต่อเนื่องหลังจากเราลงแรงหรือลงเงินในช่วงแรกเสร็จแล้ว เช่น ดอกเบี้ย เงินปันผล ค่าเช่า และค่าลิขสิทธิ์ แต่ไม่ได้แปลว่าไม่ต้องทำอะไรเลย ทุกวิธีต้องใช้เวลา เงินทุน หรือทักษะอย่างใดอย่างหนึ่งก่อน คนทำงานประจำทั่วไปจึงเริ่มได้ แต่ต้องรู้ก่อนว่าแต่ละแบบใช้อะไรและเสี่ยงอะไร
ภาพที่หลายคนเห็นในโซเชียลมักทำให้ passive income ดูเป็นเรื่องของคนรวยหรือคนเก่งเฉพาะทาง ความจริงคือมีหลายระดับ ตั้งแต่ฝากเงินในธนาคารที่เสี่ยงต่ำ ไปจนถึงทำคอนเทนต์ที่ผลตอบแทนไม่แน่นอน บทความนี้รวบรวมความหมาย ตัวอย่างวิธี และข้อควรเช็กจากเอกสารของสถาบันการเงิน เพื่อให้เลือกทางที่เหมาะกับเงินและเวลาของตัวเอง
Passive income ต่างจากรายได้จากการทำงานตรงไหน
บทความของ บมจ.บัตรกรุงไทย (KTC) อธิบายว่า passive income เป็นรายได้ที่ต้องลงแรงหรือเงินทุนในช่วงแรก แล้วยังได้รับรายได้ต่อเนื่องแม้งานนั้นเสร็จไปแล้ว ส่วนรายได้จากการทำงาน (active income) คือรายได้ที่ต้องลงแรงต่อเนื่อง และได้เงินตามจำนวนวันหรือจำนวนงานที่ทำ ถ้าหยุดทำงาน รายได้ก็หยุดตาม
KTC ระบุด้วยว่าคนทำงานประจำหรือคนฐานะปานกลางมักต้องสะสมประสบการณ์และเงินทุนจากรายได้จากการทำงานก่อน ถ้าไม่วางแผนการเงินตั้งแต่ต้น การมี passive income ในอนาคตจะทำได้ยาก พูดง่ายๆ คือเงินเดือนยังเป็นฐานสำคัญ passive income เป็นรายได้ก้อนที่ค่อยๆ ต่อยอดขึ้นมาจากฐานนั้น
ธนาคารไทยพาณิชย์ (SCB) เขียนไว้ในแนวเดียวกันว่า passive income อาจต้องใช้เงินลงทุนและเวลาในช่วงเริ่มต้น และต้องพิจารณาความเสี่ยงให้ดี เอกสารจากทั้งสองสถาบันบอกตรงกันว่าต้องลงทุนอะไรสักอย่างก่อน และผลตอบแทนไม่มีการรับประกัน สโลแกนที่พบทั่วไปในโซเชียล เช่น "ทำเงินแสนใน 7 วัน" หรือ "ลงทุน 0 บาท รายได้หลักหมื่นต่อเดือน" จึงควรระวังไว้ก่อน เพราะไม่ใช่สิ่งที่เอกสารของสองสถาบันนี้พูดถึง
วิธีสร้าง passive income ที่สถาบันการเงินกล่าวถึง
KTC แบ่งวิธีตามระดับความเสี่ยง ฝั่งเสี่ยงต่ำคือการฝากเงินในธนาคาร ประกันออมทรัพย์หรือสะสมทรัพย์ และตราสารหนี้หรือกองทุนตราสารหนี้ โดยตราสารหนี้ภาครัฐเสี่ยงต่ำกว่าภาคเอกชน ข้อเสียของฝั่งนี้คือผลตอบแทนค่อนข้างน้อย
ฝั่งเสี่ยงสูงขึ้นคือหุ้นปันผลและการปล่อยเช่าอสังหาริมทรัพย์ KTC ระบุว่าหุ้นให้ผลตอบแทนค่อนข้างสูงและซื้อขายได้ทุกวัน แต่ต้องศึกษาข้อมูลและมีประสบการณ์ ส่วนสินทรัพย์ปล่อยเช่าต้องใช้เงินทุนมาก มีค่าบำรุงรักษา และเสี่ยงเรื่องทำเล KTC แนะนำว่าผลตอบแทนจากค่าเช่าควรไม่ต่ำกว่า 7% ต่อปี มิฉะนั้นอาจน้อยกว่าดอกเบี้ยเงินกู้ที่ใช้ซื้อสินทรัพย์ SCB เสริมว่าก่อนซื้อควรดูทำเล สภาพตลาด และกฎหมายที่เกี่ยวข้อง
กลุ่มที่ใช้ทักษะและเวลามากกว่าเงินทุนก็มี SCB ยกตัวอย่างการทำคอร์สเรียนออนไลน์ การขายภาพถ่ายบนแพลตฟอร์มอย่าง Shutterstock และ Adobe Stock การทำ e-book หรือแต่งนิยาย ซึ่งไม่มีต้นทุนการพิมพ์ และการทำ affiliate marketing ที่ได้ค่าคอมมิชชันเมื่อมีคนซื้อสินค้าผ่านลิงก์หรือโค้ดของเรา โดยไม่ต้องผลิตหรือสต็อกสินค้าเอง แต่รายได้ขึ้นกับคุณภาพคอนเทนต์และการเข้าถึงบนโซเชียล
KTC ก็ยกกลุ่มค่าลิขสิทธิ์จากเพลง นิยาย ภาพวาด หรือกราฟิก และเตือนว่าช่วงแรกอาจได้น้อยและไม่แน่นอน บทความยกตัวอย่างนักร้องที่ได้ค่าลิขสิทธิ์เพลงคริสต์มาสเพลงหนึ่งราว 20-34 ล้านบาทต่อปี ซึ่งเป็นตัวอย่างสุดโต่ง ไม่ควรใช้เป็นเกณฑ์คาดหวังของคนทั่วไป
ต้องมีเงินต้นเท่าไรจึงจะได้รายได้ตามเป้า
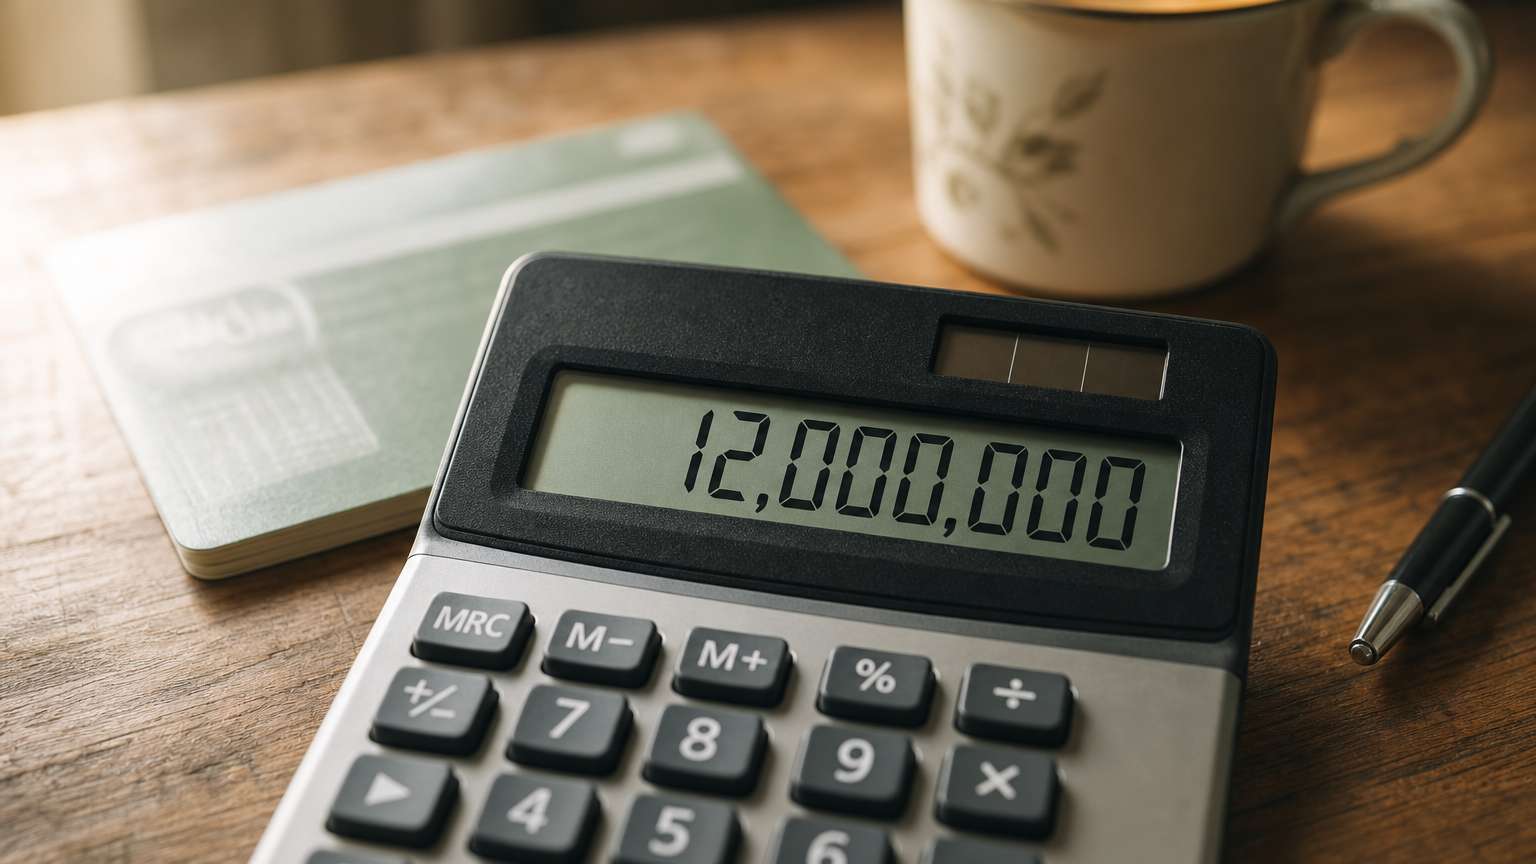
KTC ให้สูตรคำนวณคร่าวๆ คือ รายได้ที่ต้องการต่อเดือน คูณ 12 แล้วหารด้วยอัตราผลตอบแทนต่อปี ตัวอย่างในบทความคือถ้าอยากได้เดือนละ 25,000 บาท และฝากธนาคารที่ดอกเบี้ย 2.5% ต่อปี ต้องมีเงินต้น 12,000,000 บาท (25,000 คูณ 12 ได้ 300,000 บาทต่อปี แล้วหารด้วย 2.5%)
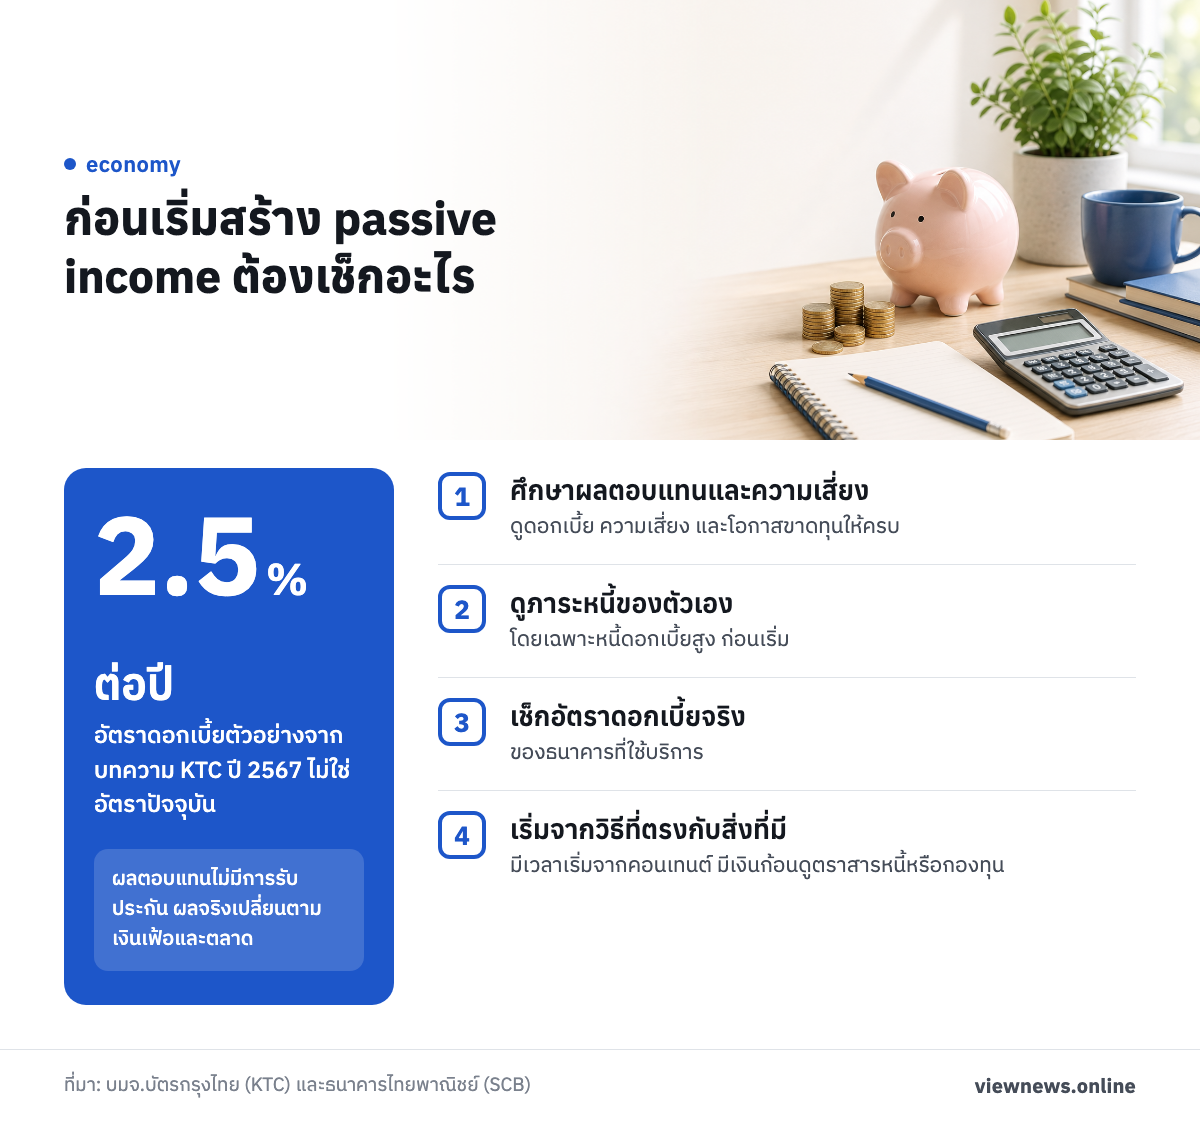
ตัวเลขนี้ทำให้เห็นว่าทำไมการพึ่งดอกเบี้ยเงินฝากอย่างเดียวจึงเหมาะกับคนที่มีเงินก้อนใหญ่อยู่แล้ว KTC ระบุว่าสูตรนี้เป็นการคำนวณคร่าวๆ และยังไม่รวมเงินเฟ้อกับการเปลี่ยนแปลงของอัตราดอกเบี้ย อัตรา 2.5% เป็นตัวอย่างจากบทความฉบับที่ KTC อัปเดตล่าสุดเมื่อ 19 มิ.ย. 2567 ไม่ใช่อัตราดอกเบี้ยปัจจุบัน ผู้อ่านจึงควรเช็กอัตราจริงของธนาคารที่ใช้บริการอีกครั้ง
ถ้าเงินต้นยังไม่ถึง ก็ต้องเลือกว่าจะเพิ่มผลตอบแทนโดยรับความเสี่ยงมากขึ้น หรือใช้เวลาและทักษะสร้างรายได้เสริมควบคู่ไปด้วย
ความเสี่ยงและสิ่งที่ควรเช็กก่อนเริ่ม
เอกสารของทั้ง KTC และ SCB ตรงกันว่าต้องพิจารณาความเสี่ยงให้ดี และไม่มีวิธีไหนที่การันตีรายได้ KTC ยังกล่าวถึงคนที่เริ่มออมไม่ได้เพราะมีหนี้สินหลายช่องทาง ซึ่งสะท้อนว่าภาระหนี้เป็นอุปสรรคต่อการเก็บเงินไปลงทุน โดยทั่วไป หนี้ที่ดอกเบี้ยสูงจึงควรเคลียร์ก่อนจะเอาเงินไปรอผลตอบแทนที่ไม่แน่นอน ตัวเลขในบทความต้นทางเป็นการประมาณ ผลจริงเปลี่ยนไปตามเงินเฟ้อและสภาวะตลาด
ก่อนลงมือ ลองไล่เช็กทีละข้อ
- ศึกษาผลตอบแทน ดอกเบี้ย ความเสี่ยง และโอกาสขาดทุนให้ครบ
- ดูภาระหนี้ของตัวเอง โดยเฉพาะหนี้ดอกเบี้ยสูง ก่อนเริ่ม
- เช็กอัตราดอกเบี้ยจริงของธนาคารที่ใช้บริการ
- เริ่มจากวิธีที่ตรงกับสิ่งที่มี ถ้ามีเวลาให้เริ่มจากคอนเทนต์หรือคอร์ส ถ้ามีทักษะให้ทำผลงานดิจิทัล ถ้ามีเงินก้อนให้ดูตราสารหนี้หรือกองทุน
SCB ระบุว่าการลงทุนมีความเสี่ยง ผู้ลงทุนควรเข้าใจลักษณะสินค้า เงื่อนไขผลตอบแทน และความเสี่ยงก่อนตัดสินใจ สำหรับกองทุนรวม ควรอ่านนโยบายการลงทุน ความเสี่ยง และผลการดำเนินงานย้อนหลัง หรือสอบถามผู้ขายก่อน
ที่มา: บทความ "Passive Income คืออะไร รู้จักรายได้ที่เพิ่มความมั่นคงให้กับชีวิต" ของ บมจ.บัตรกรุงไทย (KTC) อัปเดต 19 มิ.ย. 2567 และบทความ "8 วิธีสร้าง Passive income ที่ทำได้ไม่ยาก แค่ลงมือทำ" ของธนาคารไทยพาณิชย์ (SCB)