ข้อมูลของธนาคารแห่งประเทศไทย (ธปท., Bank of Thailand) ระบุว่าเดือน ก.ค. 2569 มีบัญชีที่ลงทะเบียนใช้บริการ Mobile Banking 150,409,492 บัญชี ในเดือนเดียวกันมีธุรกรรมผ่านช่องทางนี้ 3,851.6 ล้านรายการ มูลค่ารวม 6.345 ล้านล้านบาท ผู้ที่โอนเงินและจ่ายบิลผ่านแอปธนาคารจึงควรรู้ว่าพร้อมเพย์ทำงานอย่างไร และธนาคารต้องทำอะไรเพื่อกันมิจฉาชีพบ้าง
ความสะดวกนี้มาพร้อมความเสี่ยง ธปท. จึงกำหนดมาตรฐานให้ธนาคารและผู้ให้บริการชำระเงินต้องทำ ตั้งแต่วงเงินโอนรายวัน การสแกนใบหน้าเมื่อโอนสูง ไปจนถึงการแจ้งเตือนทุกครั้งที่เงินออกจากบัญชี
ตัวเลขล่าสุดของ Mobile Banking
ตามตารางสถิติธุรกรรมการชำระเงินผ่าน Mobile Banking และ Internet Banking ของ ธปท. (อัปเดตล่าสุด 30 ก.ย. 2569) จำนวนบัญชี Mobile Banking เพิ่มจาก 143,682,524 บัญชีในเดือน ก.พ. 2569 เป็น 150,409,492 บัญชีในเดือน ก.ค. 2569 หรือเพิ่มราว 6.7 ล้านบัญชีในห้าเดือน ตัวเลขนี้นับบัญชีที่ลงทะเบียนใช้บริการ จึงไม่เท่ากับจำนวนคนที่ใช้งานจริง
ธุรกรรมเดือน ก.ค. 2569 แบ่งเป็นโอนและชำระเงิน 3,794.8 ล้านรายการ มูลค่า 6.202 ล้านล้านบาท และถอนเงินสด 56.8 ล้านรายการ มูลค่า 1.43 แสนล้านบาท การถอนเงินสดเป็นสัดส่วนเพียงราว 1.5% ของธุรกรรมทั้งหมด ที่เหลือคือการโอนและจ่ายเงินแทบทั้งหมด
เมื่อเทียบกับ Internet Banking ที่ใช้ผ่านเว็บ ช่องทางนั้นมี 42,439,938 บัญชี ธุรกรรม 92.3 ล้านรายการ มูลค่า 3.668 ล้านล้านบาท ในเดือนเดียวกัน จำนวนรายการของ Mobile Banking จึงมากกว่าราว 42 เท่า
พร้อมเพย์ใช้แทนเลขบัญชีอย่างไร
พร้อมเพย์ (PromptPay) เป็นโครงสร้างพื้นฐานการโอนเงินของไทยที่เริ่มให้บริการปี 2559 ผู้โอนใช้เลขบัตรประชาชนหรือเบอร์มือถือของผู้รับแทนเลขบัญชีได้ ผู้รับต้องผูกบัญชีธนาคารกับหมายเลขนั้นก่อน โดยลงทะเบียนผ่าน Mobile Banking, Internet Banking, ตู้ ATM หรือสาขาธนาคาร และลงทะเบียนเมื่อไรก็ได้
ไม่ต้องผูกทุกบัญชี ผู้ใช้เลือกบัญชีเดียวสำหรับรับเงิน หรือผูกเลขบัตรประชาชนกับบัญชีหนึ่งและเบอร์มือถือกับอีกบัญชีหนึ่งก็ได้ แต่หมายเลขเดียวกันผูกซ้ำเกิน 1 บัญชีไม่ได้ ถ้าเปลี่ยนบัญชีรับเงินหลัก จึงต้องย้ายการผูกให้เรียบร้อย
อัตราค่าธรรมเนียมมาตรฐานที่ ธปท. ระบุคือ โอนไม่เกิน 5,000 บาท ไม่เสียค่าธรรมเนียม เกิน 5,000 ถึง 30,000 บาท ไม่เกิน 2 บาท เกิน 30,000 ถึง 100,000 บาท ไม่เกิน 5 บาท และเกิน 100,000 บาทจนถึงวงเงินสูงสุดของธนาคาร ไม่เกิน 10 บาท ธปท. ระบุด้วยว่าตั้งแต่ปี 2561 ธนาคารส่วนใหญ่ยกเว้นค่าธรรมเนียมเมื่อโอนผ่านช่องทางดิจิทัล เช่น แอปมือถือ
พร้อมเพย์ไม่ได้ใช้แค่โอนเงินระหว่างบุคคล หน่วยงานรัฐจ่ายสวัสดิการเข้าเลขบัตรประชาชนของผู้รับได้โดยตรง และระบบรองรับการคืนภาษี การจ่ายบิล การชำระเงินด้วย Thai QR และ QR ข้ามประเทศ
ผู้ว่าการ ธปท. กล่าวในงานสัมมนา G30 ช่วงการประชุมประจำปี IMF-World Bank เดือน ต.ค. 2569 ว่าพร้อมเพย์มีผู้ลงทะเบียนมากกว่า 83 ล้านราย และมูลค่าธุรกรรมพร้อมเพย์ในปี 2568 อยู่ที่ราว 54 ล้านล้านบาท มากกว่าสองเท่าของจีดีพี (อ้างตามรายงานของสยามรัฐและไทยโพสต์)
มาตรการกันมิจฉาชีพที่ธนาคารต้องทำ
ธปท. ประกาศมาตรฐานป้องกันอาชญากรรมทางเทคโนโลยีสำหรับสถาบันการเงิน มีผลตั้งแต่ 8 ส.ค. 2568 ผู้ให้บริการหลายประเภท เช่น สถาบันการเงิน ผู้ประกอบธุรกิจ e-Payment ผู้ประกอบธุรกิจสินทรัพย์ดิจิทัล และผู้ให้บริการโทรศัพท์หรือสื่อสังคมออนไลน์ อาจต้องร่วมรับผิดชอบความเสียหาย เว้นแต่พิสูจน์ได้ว่าทำตามมาตรฐานที่กำหนด
ในส่วนของ Mobile Banking ธปท. กำหนดห้ามแนบลิงก์ที่อาจก่อความเสียหายใน SMS และอีเมล จำกัดการใช้แอปผ่านอุปกรณ์เคลื่อนที่ ตรวจสอบการเปลี่ยนแปลงของแอป และไม่ให้แอปทำงานขณะมีแอปเสี่ยงอื่นทำงานอยู่
บทความของ ธปท. เรื่องการร่วมรับผิดชอบความเสียหาย เผยแพร่เมื่อ 13 พ.ค. 2568 สรุปแนวทางไว้ว่า ลูกค้าใช้ได้ 1 ชื่อผู้ใช้และ 1 อุปกรณ์ และต้องสแกนใบหน้าเมื่อโอนตั้งแต่ 50,000 บาท หรือเมื่อโอนรวมครบ 200,000 บาทในหนึ่งวัน บทความของ ธปท. ฉบับนั้นเผยแพร่ก่อนประกาศมาตรฐานฉบับเต็ม รายละเอียดที่ใช้กับบัญชีของแต่ละคนจึงควรถามธนาคารที่ใช้บริการ
เรื่องวงเงิน ธนาคารกำหนดวงเงินโอนและชำระเงินรายวันผ่านช่องทางดิจิทัลของลูกค้าบุคคลธรรมดาตามความเสี่ยงและพฤติกรรมการทำธุรกรรมในอดีต วงเงินเริ่มต้นไม่เกิน 50,000 บาทต่อวัน ธนาคารต้องมีขั้นตอนรองรับกรณีฉุกเฉินที่ลูกค้าจำเป็นต้องโอนเกินวงเงิน ข่าว ธปท. ฉบับเดียวกันระบุว่าเกณฑ์นี้ครอบคลุมทั้งผู้ใช้ใหม่และลูกค้าเดิมของ Mobile Banking และ Internet Banking แล้ว ตามกรอบเวลาที่กำหนดไว้ในปี 2568
อีกด้านคือการจัดการบัญชีม้า ลูกค้าที่เป็นเจ้าของบัญชีม้าดำ ม้าเทาเข้ม และม้าเทาอ่อน ถือเป็นความเสี่ยงสูง ธนาคารต้องตรวจสอบเข้มข้น ระงับเงินเข้าและเงินออก และปฏิเสธการเปิดบัญชีใหม่ นอกจากนี้ธนาคารต้องแจ้งเตือนทุกครั้งที่มีการโอนเงินออกจากบัญชีโดยไม่เรียกเก็บค่าใช้จ่าย และต้องมีช่องทางรับแจ้งเหตุด่วนทั้งในและนอกเวลาทำการ
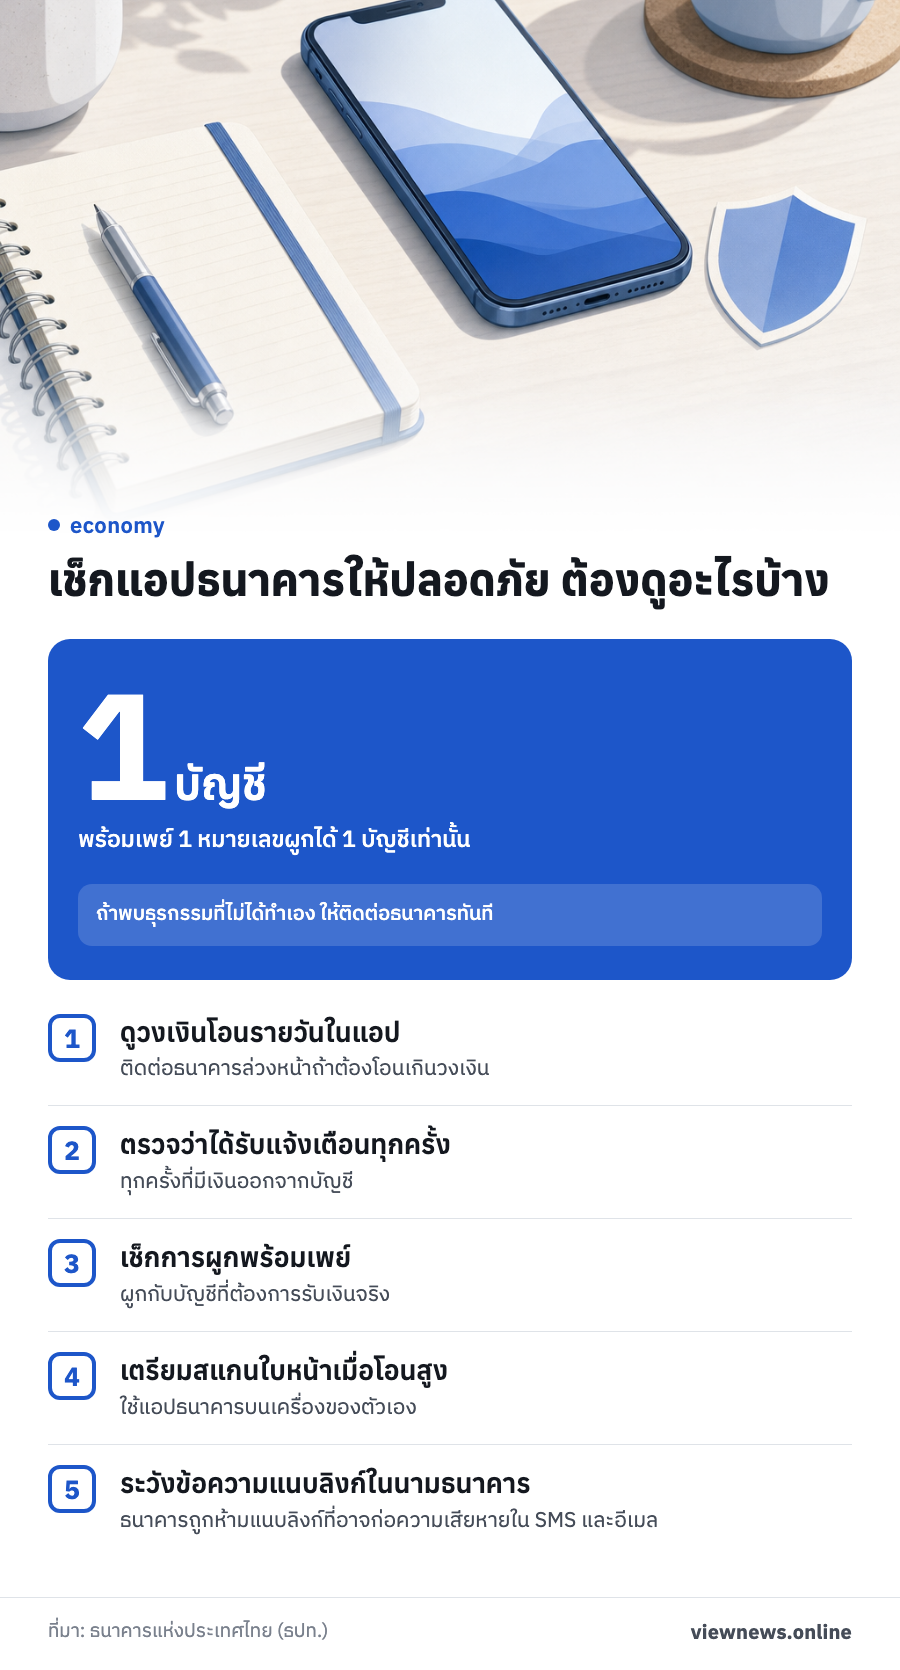
สิ่งที่ผู้ใช้ควรเช็กในแอปของตัวเอง
มาตรฐานของ ธปท. เป็นหน้าที่ของธนาคาร แต่บทความของ ธปท. ย้ำว่าลูกค้าเองก็มีบทบาทสำคัญในการป้องกันภัย การตั้งค่าแอปให้ตรงกับมาตรการเหล่านี้ช่วยให้รู้ตัวเร็วถ้ามีความผิดปกติ
- ดูวงเงินโอนรายวันในแอป และติดต่อธนาคารล่วงหน้าถ้าต้องโอนเกินวงเงิน
- ตรวจว่าได้รับแจ้งเตือนทุกครั้งที่มีเงินออกจากบัญชี
- เช็กว่าผูกพร้อมเพย์กับบัญชีที่ต้องการรับเงินจริง เพราะ 1 หมายเลขผูกได้ 1 บัญชี
- เตรียมสแกนใบหน้าเมื่อโอนสูง และใช้แอปธนาคารบนเครื่องของตัวเอง
- ระวังข้อความที่แนบลิงก์มาในนามธนาคาร เพราะธนาคารถูกห้ามแนบลิงก์ที่อาจก่อความเสียหายใน SMS และอีเมล
ถ้าพบธุรกรรมที่ไม่ได้ทำเอง ให้ติดต่อธนาคารผ่านช่องทางรับแจ้งเหตุด่วนทันที เพราะธนาคารต้องมีช่องทางนี้ให้ทั้งในและนอกเวลาทำการ ความสะดวกของแอปจึงใช้ได้เต็มที่เมื่อผู้ใช้และธนาคารช่วยกันดูแลบัญชี
ที่มา: ธนาคารแห่งประเทศไทย (ตารางสถิติ PS_PT_009_S2 ธุรกรรมการชำระเงินผ่าน Mobile Banking และ Internet Banking, หน้าบริการพร้อมเพย์, ข่าว ธปท. ฉบับที่ 31/2568 เรื่องความคืบหน้าการจัดการภัยทุจริตทางการเงิน, บทความเรื่องการร่วมรับผิดชอบความเสียหายจากภัยทางการเงิน) และรายงานของสยามรัฐและไทยโพสต์เรื่องคำกล่าวของผู้ว่าการ ธปท. ที่งาน G30